


Un taux de réussite ne veut rien dire sans la taille des gains
L’espérance de gain mesure ce qu’un trade rapporte en moyenne, pertes déduites : E = (taux de gain × gain moyen) − (taux de perte × perte moyenne). Exprimée en R, elle se compare d’un marché à l’autre et dit combien de trades il vous faut pour atteindre un objectif.
Rédaction assistée par IA - 11 min de lecture
Sommaire
Deux chiffres suffisent pour juger une méthode de trading : le R-multiple de chaque trade et l’espérance de gain qui en découle. Le taux de réussite, que tout le monde affiche, n’en est qu’un ingrédient. Une stratégie qui gagne sept fois sur dix peut perdre de l’argent. Une autre, qui perd six fois sur dix, peut atteindre un objectif d’Évaluation.
Cet article pose la formule de l’espérance de gain en trading, exprimée en R, montre sur trois profils pourquoi le taux de réussite trompe, puis déroule un exemple complet sur un compte Starter, chiffres du plan à l’appui. Pour le cadre général, voyez nos principes de gestion du risque en prop trading.
- Tradez avec le capital alloué par TickWise
- Payouts garantis
- Retraits illimités, à tout moment
Le R-multiple : mesurer chaque trade avec la même règle
R désigne le risque initial d’un trade, en dollars : la distance en ticks entre votre entrée et votre stop, multipliée par la valeur du tick et par le nombre de contrats. Le R-multiple est le résultat du trade divisé par ce risque.
Un exemple sur l’E-mini S&P 500 (ES), où un tick vaut 12,50 $. Vous entrez avec un contrat et un stop à 8 ticks : votre risque vaut 8 × 12,50 = 100 $, soit 1R. Le trade se clôture 20 ticks plus haut : 250 $ de gain, soit +2,5R. Coupé à 3 ticks de perte, il aurait coûté 37,50 $, soit −0,375R, et non −1R.
| Trade | Risque initial (1R) | Résultat | R-multiple |
|---|---|---|---|
| ES, 1 contrat, stop à 8 ticks, sortie à +20 ticks | 100 $ | +250 $ | +2,5R |
| MES, 2 contrats, stop à 40 ticks, stop touché | 100 $ | −100 $ | −1R |
| NQ, 1 contrat, stop à 20 ticks, sortie à +30 ticks | 100 $ | +150 $ | +1,5R |
Le R neutralise l’instrument et la taille. Un +2R sur le MES et un +2R sur le NQ racontent la même histoire : la méthode a rapporté deux fois le risque pris. Vos statistiques deviennent comparables d’un marché et d’un compte à l’autre. Les valeurs de tick sont réunies dans la fiche mémo des valeurs de tick.
Comparer des trades
de tailles différentes ?
Divisez chaque résultat par son risque : tout se compare en R.
Espérance de gain en trading : la formule et trois profils
En R, la formule devient lisible : E = (taux de gain × gain moyen en R) − (taux de perte × perte moyenne en R). Si vos pertes sont coupées au stop, la perte moyenne vaut à peu près 1R. Une espérance de +0,30R signifie qu’en moyenne, chaque trade rapporte 30 % du risque engagé.
| Profil | Taux de gain | Gain moyen | Perte moyenne | Espérance par trade | Trades pour +25R |
|---|---|---|---|---|---|
| A (gains courts) | 70 % | 0,4R | 1R | 0,28 − 0,30 = −0,02R | Jamais, en moyenne |
| B (gains longs) | 40 % | 2,25R | 1R | 0,90 − 0,60 = +0,30R | Environ 84 |
| C (équilibré) | 55 % | 1,2R | 1R | 0,66 − 0,45 = +0,21R | Environ 120 |
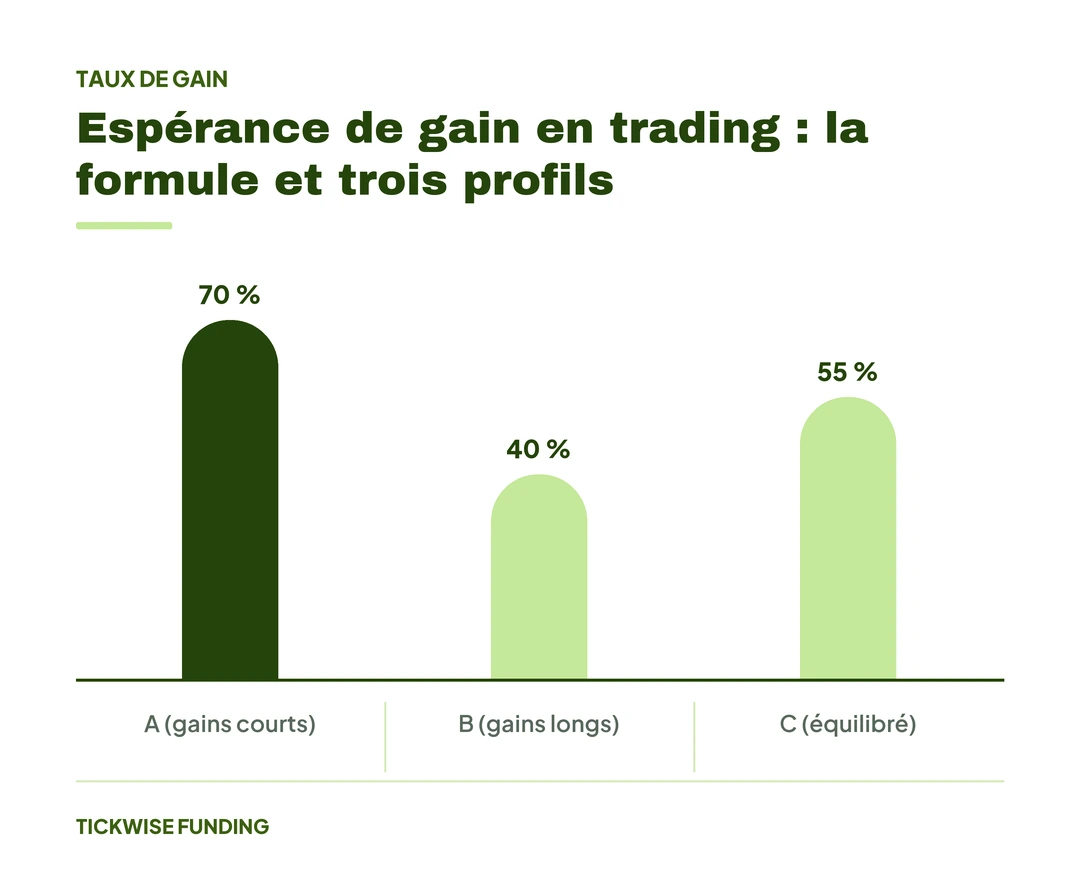
Le profil A gagne sept fois sur dix et perd de l’argent. Le profil B perd six fois sur dix et gagne le plus. La colonne qui compte n’est pas la deuxième, c’est la cinquième. La dernière traduit l’espérance en effort : +25R correspond à l’objectif de l’exemple Starter développé plus bas.
ℹ️ Le lien avec le profit factor : pour le profil B, les gains bruts pèsent 0,40 × 2,25 = 0,90R par trade et les pertes 0,60R. Le profit factor vaut donc 0,90 / 0,60 = 1,5. Les deux mesures se complètent. Le détail est dans notre article sur le profit factor.
Ce que les guides sur l’espérance oublient
La formule tient en une ligne, et la plupart des guides s’arrêtent là. Deux erreurs reviennent pourtant chez ceux qui l’appliquent.
Une espérance mesurée sur 30 trades ne prouve presque rien
Une espérance calculée est une moyenne, et une moyenne sur peu de trades bouge énormément. Reprenons le profil B en le simplifiant à deux issues : −1R ou +2,25R. L’écart-type d’un trade vaut alors environ 1,6R. L’incertitude sur la moyenne s’obtient en divisant cet écart-type par la racine carrée du nombre de trades.
Sur 30 trades, cela donne 1,6 / 5,5 ≈ 0,29R. Avec une marge de deux écarts-types, une espérance mesurée à +0,30R reste compatible avec une espérance réelle comprise entre −0,28R et +0,88R environ. La méthode peut tout aussi bien perdre de l’argent. Sur 100 trades, l’incertitude tombe à 0,16R : la même marge donne alors un intervalle d’environ −0,02R à +0,62R. Il se resserre nettement mais touche encore zéro : cent trades éclaircissent le tableau sans le trancher.
Les frais se paient en R aussi
Commissions et slippage se retranchent de chaque trade. Exprimez-les en R : avec 1R = 100 $, 5 $ de frais et de slippage par trade coûtent 0,05R. Le profil C passe de +0,21R à +0,16R, et une méthode à +0,04R devient perdante. Plus votre R est petit en dollars, plus ces coûts pèsent lourd. Notre article sur le slippage en détaille les causes.
Une espérance positive sur 30 trades est une hypothèse. Sur 100 trades, elle devient un indice bien plus solide.
Exemple complet sur un compte Starter
Appliquons tout cela à un plan Starter TickWise, en Évaluation. Les chiffres du plan sont réels, mais la méthode et les trades sont hypothétiques. L’Évaluation démarre à 0 $, dans un environnement simulé, avec jusqu’à 3 contrats.
Fixons d’abord le R : 1R = 100 $, soit un quinzième de l’écart de départ de 1 500 $ entre le solde et la balance minimale suiveuse. Ce R se construit comme vous le souhaitez, en distance de stop et en nombre de contrats, dans la limite des 3 contrats du plan.
| Chiffre du plan Starter (Évaluation) | En dollars | En R (1R = 100 $) |
|---|---|---|
| Prix du plan | 190 $ | Sans objet |
| Contrats | jusqu’à 3 | Sans objet |
| Objectif | +2 500 $ | +25R |
| Balance minimale suiveuse de départ | −1 500 $ | −15R |
| Perte journalière | 500 $ | 5R |
| Jours de trading minimum pour valider l’Évaluation | 10 | Sans objet |
Combien de trades pour l’objectif ?
Avec le profil B, l’espérance vaut +0,30R, soit +30 $ par trade. L’objectif de +25R demande donc en moyenne 25 / 0,30 ≈ 83,3 trades, soit 84. À quatre trades par jour, comptez une vingtaine de séances : l’espérance fixe le rythme, pas le minimum de 10 jours. Avec le profil C, il en faut environ 120. Avec le profil A, l’objectif n’est pas atteignable en moyenne.
La perte journalière se vérifie en une ligne. Quatre trades perdants dans la même journée coûtent 4R, soit 400 $ : la journée reste sous les 500 $ de perte journalière de l’Évaluation Starter, avec 1R de réserve.
Dix trades, une balance minimale suiveuse qui monte
Voici une séquence hypothétique de dix trades conforme au profil B. La balance minimale suiveuse suit le plus-haut atteint par le solde clôturé : à chaque nouveau plus-haut, elle monte du même montant, et elle ne redescend jamais. En Évaluation, elle n’est pas plafonnée.
| Trade | Résultat | Solde clôturé | Plus-haut du solde clôturé | Balance minimale suiveuse |
|---|---|---|---|---|
| Départ | Aucun | 0 | 0 | −15R |
| 1 | +2R | +2R | +2R | −13R |
| 2 | −1R | +1R | +2R | −13R |
| 3 | −1R | 0 | +2R | −13R |
| 4 | +2R | +2R | +2R | −13R |
| 5 | +3R | +5R | +5R | −10R |
| 6 | −1R | +4R | +5R | −10R |
| 7 | −1R | +3R | +5R | −10R |
| 8 | −1R | +2R | +5R | −10R |
| 9 | +2R | +4R | +5R | −10R |
| 10 | −1R | +3R | +5R | −10R |
Bilan : 4 gains et 6 pertes, soit 40 % de réussite, un gain moyen de 9R / 4 = 2,25R et un résultat de +3R, ou +300 $. L’espérance réalisée vaut +0,30R par trade, celle du profil. Au trade 4, le solde revient à +2R, son plus-haut précédent : la balance minimale suiveuse ne bouge pas, puisque seul un nouveau plus-haut la fait monter. C’est la même logique qu’une séquence de +1 000 $, −1 000 $ puis +1 000 $ : elle ne monte qu’une fois.
Un taux de réussite40 %PEUT ÊTRE GAGNANT
Chaque perte qui suit un plus-haut rapproche le solde de la balance minimale suiveuse, qui, elle, ne recule pas. Si le solde clôturé la touche, le compte est clôturé. Avec 60 % de trades perdants, cinq pertes d’affilée n’ont rien d’exceptionnel : la probabilité qu’un groupe donné de cinq trades soit entièrement perdant vaut 0,6 × 0,6 × 0,6 × 0,6 × 0,6 ≈ 7,8 %. Cinq pertes coûtent 5R, soit un tiers de l’écart de départ.
Votre tableau de bord en R, semaine après semaine
Une espérance de gain n’est utile que si vous la tenez à jour. La méthode tient en cinq gestes.
Fixez 1R avant d’entrer
Le risque se décide avant le trade, jamais après. Notez-le en dollars sur chaque ligne de votre journal : c’est la base de tous les calculs qui suivent.
Notez chaque résultat en R
Divisez le résultat de chaque trade clôturé par son risque initial. Un trade coupé tôt compte pour sa vraie valeur, −0,4R par exemple, et non −1R.
Recalculez l’espérance tous les 20 trades
Utilisez tout l’historique de la méthode, pas les dernières séances. Ajoutez une colonne de frais en R pour obtenir une espérance nette.
Ne tranchez qu’avec assez de trades
Avant 30 trades, observez. Autour de 100, décidez avec prudence, marge d’erreur en tête : garder, ajuster ou abandonner la méthode.
Traduisez l’espérance en plan
Divisez l’objectif de votre compte, exprimé en R, par votre espérance nette : vous obtenez un nombre de trades, donc un nombre de séances réaliste.
Un journal bien tenu fait l’essentiel du travail : la méthode pour le construire est dans notre guide du journal de trading en prop firm. Pour relier R et taille de position quand la volatilité change, voyez le dimensionnement par l’ATR.
Sur le compte Broker, votre compte financé, ces mêmes R se gagnent sur le marché réel. Les payouts y sont sans limite et à la demande, sans nombre minimum de jours de trading avant une demande, et aucune règle de consistance ne vient limiter artificiellement une très bonne journée, un point qui compte si vos gains arrivent par paquets. Parmi les règles à respecter figure notamment la balance minimale suiveuse plafonnée. Toutes les positions doivent être fermées avant 17 h, heure de l’Est (EST).
Questions fréquentes
Qu’est-ce qu’une bonne espérance de gain en trading ?
Une espérance positive après frais, mesurée sur assez de trades. Son niveau compte aussi : à +0,05R, un objectif de 25R demande environ 500 trades. À +0,30R, il en faut environ 84. Visez une espérance nette qui rende votre objectif atteignable en un nombre de séances réaliste.
Faut-il un taux de réussite élevé pour passer une Évaluation ?
Non. Le taux de réussite n’est qu’un ingrédient de l’espérance. Une méthode qui gagne 40 % du temps avec un gain moyen de 2,25R affiche +0,30R par trade. Une méthode qui gagne 70 % du temps avec un gain moyen de 0,4R perd de l’argent.
Combien de trades faut-il pour mesurer son espérance ?
Au moins 30 pour une première lecture, une centaine pour décider avec prudence. Pour le profil B, l’incertitude passe d’environ 0,29R par écart-type sur 30 trades à 0,16R sur 100 : elle diminue nettement, sans disparaître.
Peut-on garder le même R en Préparation et sur le compte Broker ?
Sur un Starter, l’arithmétique s’y prête : le plan garde 3 contrats, et l’écart de départ entre le capital (2 500 $) et la balance minimale suiveuse (1 000 $) vaut 1 500 $, comme en Évaluation entre 0 $ et −1 500 $. Un R de 100 $ y représente donc toujours un quinzième de cet écart de départ.
Un Parcours Simple vers le Trading Financé
Évaluation
Choisissez votre plan : Starter, Pro ou Expert. L’Évaluation démarre à 0 $, dans un environnement simulé.
Préparation
Un capital simulé de 2 500 $, 5 000 $ ou 10 000 $, pour vous préparer aux conditions du compte Broker.
Destination : le compte Broker. Des payouts à la demande, sans nombre minimum de jours de trading avant une demande.
⚠️ Avertissement : Le trading de futures comporte un risque substantiel de perte et ne convient pas à tous les investisseurs. Les performances passées ne préjugent pas des performances futures. Ne tradez qu’avec du capital que vous pouvez vous permettre de perdre. Les informations de cet article sont fournies à titre éducatif et ne constituent pas un conseil financier. TickWise Funding fournit du capital alloué via un processus d’évaluation structuré.