


Le VWAP classique redémarre à l’ouverture. Le marché, lui, ne redémarre pas.
Le VWAP ancré est un VWAP dont vous choisissez le point de départ — une publication macro, une ouverture de séance, un extrême de swing — au lieu de subir la remise à zéro quotidienne. Il répond à une question que le VWAP de session ne pose jamais : quel prix moyen ont réellement payé les traders entrés depuis cet événement précis ?
Rédaction assistée par IA
Sommaire
Le VWAP de session fait très bien son travail : il donne le prix moyen pondéré par les volumes depuis l’ouverture de la séance. Son défaut est structurel et non corrigeable. Il redémarre à une heure décidée par la bourse, pas par le marché. Or les positions qui comptent, celles qui pèsent sur le carnet, n’ont pas été prises à l’ouverture de la séance. Elles ont été prises au moment d’une publication, d’un renversement, d’un roulement de contrat.
Cet article ne reprend pas les bases du VWAP. Il traite du seul choix qui distingue un VWAP ancré utile d’une ligne décorative : le point d’ancrage. Vous y trouverez le calcul fait à la main, une règle de sélection en trois conditions, et les cas où l’outil ment.
- Tradez avec le capital alloué par TickWise
- Payouts garantis
- Retraits illimités, à tout moment
Ce que le VWAP ancré calcule exactement
Ce que le VWAP ancré calcule exactement
VWAP ancré
- Départ choisi par vous, sur un événement
- Aucune remise à zéro tant que l'ancrage tient
- Mesure une cohorte identifiable de positions
- Survit d'une séance à l'autre
VWAP de session
- Départ imposé par l'horaire de la bourse
- Remise à zéro à chaque nouvelle séance
- Mélange toutes les entrées de la journée
- Perd toute mémoire à la clôture
La formule tient sur une ligne. Pour chaque bougie depuis l’ancrage, vous multipliez un prix représentatif par le volume de la bougie. Vous additionnez ces produits. Vous divisez par le volume cumulé.
💡 VWAP ancré = Σ (prix typique × volume) ÷ Σ (volume), cumulé depuis la bougie d’ancrage et jamais remis à zéro. Le prix typique vaut le plus souvent (haut + bas + clôture) ÷ 3, mais certaines plateformes utilisent la clôture seule — vérifiez lequel des deux s’applique chez vous, les niveaux diffèrent de quelques ticks.
Ce que la ligne représente compte davantage que la formule. Le VWAP ancré est le point mort d’une population de positions : le prix moyen payé, pondéré par la taille, par tous ceux qui ont échangé depuis l’événement choisi. Au-dessus de la ligne, cette population est globalement en gain. En dessous, elle est en perte.
🟢 VWAP ancré
- Départ choisi par vous, sur un événement
- Aucune remise à zéro tant que l’ancrage tient
- Mesure une cohorte identifiable de positions
- Survit d’une séance à l’autre
VWAP de session
- Départ imposé par l’horaire de la bourse
- Remise à zéro à chaque nouvelle séance
- Mélange toutes les entrées de la journée
- Perd toute mémoire à la clôture
La lecture courante — « le VWAP ancré agit comme un support dynamique » — est celle qui produit le plus de mauvaises entrées. Une ligne ne supporte rien. Ce qui soutient un prix, c’est un groupe de participants qui défend son point mort parce qu’il est encore en position. Si ce groupe a déjà liquidé, la ligne reste affichée et ne signifie plus rien.
Choisir un point d’ancrage : la règle des trois conditions
Un ancrage est légitime quand il remplit les trois conditions suivantes. Deux sur trois ne suffisent pas, et l’ordre dans lequel vous les vérifiez n’a aucune importance : elles se contrôlent en quelques secondes, avant de poser quoi que ce soit sur le graphique. C’est la seule étape de la méthode où vous exercez un vrai jugement. Une fois l’ancrage placé, le calcul ne vous laisse plus aucune marge d’interprétation — il additionne ce qui s’est échangé, et rien d’autre. Un ancrage mal choisi produit donc une ligne parfaitement exacte et parfaitement inutile.
Les trois conditions d’un ancrage valide
- Un événement a redémarré l’enchère. Publication macro, ouverture de la séance cash, roulement de contrat, extrême de séance. Pas un pivot choisi à l’œil.
- Le volume à l’ancrage dépasse nettement le volume voisin. Sans pic de volume, aucune cohorte ne s’est constituée, et il n’y a pas de point mort à mesurer.
- L’ancrage est assez ancien pour que le calcul ait de la mémoire. Trop récent, le VWAP ancré n’est qu’une moyenne mobile déguisée, obtenue au prix d’un calcul inutilement compliqué.
La troisième condition se démontre par le calcul. Le poids d’une bougie dans la somme cumulée vaut son volume divisé par le volume total depuis l’ancrage. Ancrez cinq bougies en arrière, avec des volumes comparables : la dernière bougie pèse un cinquième du résultat, soit 20 %. Ancrez deux cents bougies en arrière : elle pèse 0,5 %. Dans le premier cas, la ligne bouge avec le prix et ne vous apprend rien. Dans le second, elle résiste — et cette résistance au bruit est précisément ce que vous cherchez.
Exemple chiffré : cinq bougies, un ancrage, un niveau
Faisons le calcul complet à la main sur cinq bougies de cinq minutes, ancrées sur l’ouverture de la séance américaine. Les volumes et les prix sont choisis pour l’exercice : ils illustrent la mécanique, ils ne sont relevés sur aucune séance réelle.
| Bougie | Prix typique (ES) | Volume | Prix × Volume |
|---|---|---|---|
| 1 — ancrage | 5 840,00 | 40 000 | 233 600 000 |
| 2 | 5 845,00 | 25 000 | 146 125 000 |
| 3 | 5 838,00 | 30 000 | 175 140 000 |
| 4 | 5 842,00 | 18 000 | 105 156 000 |
| 5 | 5 850,00 | 22 000 | 128 700 000 |
| Cumul | — | 135 000 | 788 721 000 |
VWAP ancré = 788 721 000 ÷ 135 000 = 5 842,38.
Comparez maintenant avec la moyenne simple des cinq prix typiques : (5 840 + 5 845 + 5 838 + 5 842 + 5 850) ÷ 5 = 5 843,00. L’écart est de 0,62 point, soit environ 2,5 ticks, soit à peu près 31 $ par contrat ES. D’où vient-il ? De la bougie d’ancrage, qui porte 40 000 contrats sur les 135 000 échangés, soit 29,6 % du poids total à elle seule. Son prix bas tire la ligne vers le bas. C’est exactement ce que « pondéré par les volumes » veut dire, et c’est invisible tant qu’on ne pose pas l’opération.
ℹ️ Détail qui compte à l’exécution : 5 842,38 ne correspond à aucun tick négociable, puisque l’ES se traite par pas de 0,25 point. La valeur réelle tombe entre 5 842,25 et 5 842,50. Traitez donc un VWAP ancré comme une zone d’un tick, jamais comme une ligne. Les ordres placés « exactement sur le VWAP » ne sont jamais exactement dessus.
Les quatre ancrages qui servent vraiment
Quatre événements produisent, sur les futures CME, des cohortes assez larges pour valoir un ancrage. Le reste est du bruit habillé en méthode.
| Ancrage | Ce qu’il mesure | Quand il expire |
|---|---|---|
| Ouverture de la séance cash américaine (15 h 30 à Paris en régime normal) | Le prix moyen payé par les intervenants de la séance régulière | À la clôture du cash, le jour même |
| Publication macro majeure (FOMC, CPI, emploi) | Le prix moyen depuis la revalorisation brutale | À la publication suivante de même rang |
| Extrême de séance accompagné d’un pic de volume | Le point mort des positions prises dans l’extrême | Dès que le prix traverse la ligne dans les deux sens sans réaction |
| Première séance du nouveau contrat après roulement | Le prix moyen sur l’échéance réellement liquide | Au roulement suivant |
Le troisième ancrage est le plus intéressant et le plus mal utilisé. Il ne sert pas à prévoir un rebond : il sert à savoir si les acheteurs du plus bas sont encore en gain. Tant que le prix reste au-dessus, ils tiennent. Quand il repasse dessous et y reste, leur point mort devient un plafond, parce que chacun cherche à sortir à l’équilibre. Le Market Profile raconte la même histoire avec un vocabulaire différent.
Le quatrième mérite une note pratique. Au moment du roulement des contrats, un VWAP ancré calculé sur un graphique continu additionne des volumes de deux échéances distinctes. Le résultat est arithmétiquement juste et économiquement faux. Ancrez sur le nouveau contrat, ou acceptez un niveau contaminé.
Ce qui casse un VWAP ancré
Quatre défaillances reviennent en permanence. Elles ont toutes la même origine : on demande à l’outil de dire quelque chose qu’il ne calcule pas.
🚨 Les quatre défaillances : l’ancrage arbitraire, posé sur un pivot sans volume ; l’ancrage trop récent, qui transforme la ligne en moyenne mobile ; l’empilement de six ou sept ancrages, qui garantit qu’un prix touche toujours quelque chose et donc qu’un « signal » existe toujours ; et l’oubli du caractère cumulatif — un gros volume entré dans la somme y reste pour de bon, la ligne ne peut pas rattraper le prix rapidement.
Trois ancrages au maximum sur un graphique. Cette limite n’est pas esthétique. Au-delà, vous ne lisez plus le marché, vous lisez votre propre encombrement graphique, et le biais de confirmation fait le reste. Le principe vaut pour tout indicateur de day trading, mais il est plus vicieux ici puisque chaque ancrage semble justifié pris isolément.
Ce que cela change en évaluation
Un contact avec un VWAP ancré est une référence, pas un ordre. La différence se paie en ticks. Sur une évaluation TickWise, qui démarre à 0 $, l’objectif Starter demande 2 500 $ de gain net : avec un tick d’ES à 12,50 $, cela représente 200 ticks nets sur un seul contrat, ou environ 67 ticks à taille pleine sur les 3 contrats autorisés. Le Pro exige la même chose, 67 ticks à taille pleine, pour 5 000 $ sur 6 contrats. L’Expert, lui, demande 80 ticks à taille pleine — 20 % de plus, pour 10 000 $ sur 10 contrats.
✅ À retenir : soixante-sept ticks, c’est peu. Deux entrées floues autour d’un niveau mal calculé et vous en avez consommé une partie notable. Un VWAP ancré correctement placé ne vous fait pas gagner en soi — il vous évite de payer trois ticks à chaque entrée pour une ligne qui n’était pas au bon endroit.
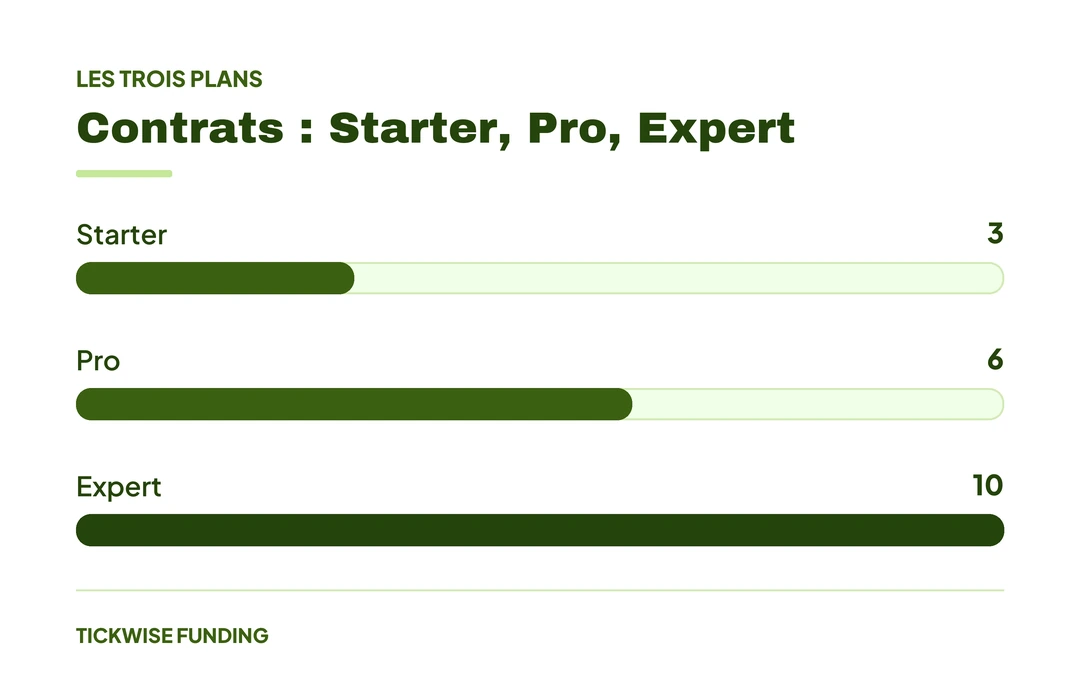
Chez TickWise, le nombre de contrats autorisés reste identique en Évaluation, en Préparation et sur le compte financé : 3 pour un Starter, 6 pour un Pro, 10 pour un Expert. Le capital affiché, lui, change en cours de parcours ; votre puissance de trading reste la même dès le premier jour. La méthode validée pendant l’Évaluation se rejoue telle quelle ensuite, sans réapprentissage de taille.
Questions fréquentes
Faut-il ajouter les bandes d’écart-type au VWAP ancré ?
Elles sont utiles pour mesurer la dispersion autour du point mort, à condition de savoir qu’elles se calculent aussi de façon cumulative depuis l’ancrage. Plus l’ancrage est ancien, plus les bandes s’écartent lentement. Sur un ancrage récent, elles se resserrent artificiellement et donnent l’illusion d’un range étroit qui n’existe pas.
Clôture ou prix typique dans le calcul ?
Le prix typique, moyenne du haut, du bas et de la clôture, reflète mieux la zone où les contrats se sont réellement échangés pendant la bougie. La clôture seule ignore une mèche entière. L’écart entre les deux méthodes reste faible sur un ancrage ancien, et devient sensible sur un ancrage court avec de grandes bougies.
Le VWAP ancré fonctionne-t-il sur tous les contrats CME ?
Il exige du volume réel et continu. Sur l’ES, le NQ, le CL ou le GC, la somme cumulée agrège des dizaines de milliers de contrats et le niveau est robuste. Sur une échéance éloignée ou un contrat peu traité, quelques transactions isolées dominent le calcul et la ligne devient instable. La règle est simple : si le carnet est mince, l’outil ne vaut rien.
Le trading est-il totalement libre une fois financé ?
Non. TickWise fonctionne avec quatre règles claires. Sur le compte financé s’appliquent notamment la fermeture de toutes les positions avant 17 h, heure de l’Est (EST), et la balance minimale suiveuse plafonnée. Un VWAP ancré peut donc traverser plusieurs séances, mais la position qui s’appuie dessus, elle, se solde chaque jour.
Le VWAP ancré ne remplace pas le VWAP de session : il répond à une autre question. L’un vous dit où en est la journée. L’autre vous dit où en est une cohorte de positions née d’un événement précis. Choisissez l’événement avec exigence, vérifiez le volume, laissez le calcul vieillir. Le reste relève de l’analyse multi-unités de temps et du calendrier économique.
Un Parcours Simple vers le Trading Financé
Évaluation
Choisissez votre plan — Starter, Pro ou Expert. L’Évaluation démarre à 0 $, dans un environnement simulé.
Préparation
Un capital simulé de 2 500 $, 5 000 $ ou 10 000 $, pour vous préparer aux conditions du compte Broker.
Destination : le compte Broker — des payouts à la demande, sans nombre minimum de jours de trading avant une demande.
🚀 Choisissez votre plan TickWise →
⚠️ Avertissement : Le trading de futures comporte un risque substantiel de perte et ne convient pas à tous les investisseurs. Les performances passées ne préjugent pas des performances futures. Ne tradez qu’avec du capital que vous pouvez vous permettre de perdre. Les informations de cet article sont fournies à titre éducatif et ne constituent pas un conseil financier. TickWise Funding fournit du capital alloué via un processus d’évaluation structuré.