


Sept lignes décident de votre budget de risque
Une fiche de spécifications de contrats futures CME tient en sept lignes utiles : taille du contrat, unité de cotation, taille du tick, valeur du tick, horaires, dernier jour de cotation, mode de règlement. Une seule convertit un mouvement de prix en dollars sur votre compte financé : la valeur du tick. Les six autres décident quand vous pouvez trader et quand vous devez impérativement être sorti.
Rédaction assistée par IA
Sommaire
- Spécifications des contrats futures : les sept lignes
- D’où sort la valeur du tick : la multiplication
- Traduire la fiche en budget de risque TickWise
- Horaires, sessions et la coupure de 60 minutes
- Échéance, roulement et mode de règlement
- Trois erreurs de lecture qui coûtent un compte
- Questions fréquentes
La plupart des traders francophones découvrent les spécifications des contrats futures au pire moment : après un trade. Le stop a été touché, la perte affichée ne correspond pas à celle prévue, et la fiche du CME devient soudain passionnante. Elle aurait pourtant pris quatre minutes à lire avant l’ordre.
Ce guide traite chaque ligne de la fiche comme une contrainte opérationnelle, pas comme une curiosité technique. Vous ne trouverez pas ici une liste de contrats recopiée d’un site officiel. Vous trouverez la mécanique qui relie une taille de tick à la limite de perte journalière de votre évaluation, et les trois lignes que les traders de CFD lisent systématiquement de travers en arrivant sur les futures. Si vous débutez, la fiche mémo de la valeur du tick et du point est le complément direct de cet article.
- Tradez avec le capital alloué par TickWise
- Payouts garantis
- Retraits illimités, à tout moment
Spécifications des contrats futures : les sept lignes qui comptent
Échéance, roulement et mode de règlement
Le volume migre alors vers l'échéance suivante en quelques heures.
Une fiche contrat publiée par le CME contient une trentaine de champs. Sept suffisent à un day trader en compte financé. Les autres concernent le hedging institutionnel, la livraison physique ou la cotation en spread.
| Ligne de la fiche | Ce qu’elle dit | Ce qu’elle change pour vous |
|---|---|---|
| Taille du contrat (contract size) | Le multiplicateur appliqué au sous-jacent | Détermine votre exposition notionnelle réelle |
| Unité de cotation (price quotation) | En quoi le prix est exprimé : points d’indice, dollars par baril, dollars par once | Évite de confondre un point et un tick |
| Taille du tick (tick size) | Le plus petit incrément de prix autorisé | Définit la grille sur laquelle vos stops peuvent se poser |
| Valeur du tick (tick value) | Le montant en dollars d’un tick, par contrat | La seule ligne qui convertit le marché en argent |
| Horaires de cotation | Ouverture, clôture, coupure quotidienne | Décide de vos plages de trading depuis l’Europe |
| Dernier jour de cotation | La date d’arrêt de la négociation de l’échéance | Fixe la limite au-delà de laquelle il faut avoir roulé |
| Mode de règlement | Espèces ou livraison physique | Détermine le risque de fin de vie du contrat |
Retenez la hiérarchie. La valeur du tick pilote le dimensionnement. Les horaires pilotent l’agenda. Le règlement pilote la date de sortie obligatoire. Tout le reste est du contexte.
D’où sort la valeur du tick : la multiplication
La valeur du tick n’est pas une donnée arbitraire fixée par la bourse. C’est un produit : taille du contrat × taille du tick. Une fois que vous avez vu la multiplication, vous n’avez plus jamais besoin de mémoriser un tableau.
D'où sort la valeur du tick : la multiplication
ES (E-mini S&P 500)
- Taille du contrat : 50 $ × indice
- Calcul : 50 × 0,25
- Valeur du tick : 12,50 $
MES (Micro E-mini S&P 500)
- Taille du contrat : 5 $ × indice
- Calcul : 5 × 0,25
- Valeur du tick : 1,25 $
Identique des deux côtés : Taille du tick.
| Contrat | Taille du contrat | Taille du tick | Calcul | Valeur du tick |
|---|---|---|---|---|
| ES (E-mini S&P 500) | 50 $ × indice | 0,25 point | 50 × 0,25 | 12,50 $ |
| MES (Micro E-mini S&P 500) | 5 $ × indice | 0,25 point | 5 × 0,25 | 1,25 $ |
| NQ (E-mini Nasdaq-100) | 20 $ × indice | 0,25 point | 20 × 0,25 | 5,00 $ |
| YM (E-mini Dow) | 5 $ × indice | 1,00 point | 5 × 1,00 | 5,00 $ |
| RTY (E-mini Russell 2000) | 50 $ × indice | 0,10 point | 50 × 0,10 | 5,00 $ |
| GC (Gold) | 100 onces troy | 0,10 $ / once | 100 × 0,10 | 10,00 $ |
| CL (Crude Oil) | 1 000 barils | 0,01 $ / baril | 1 000 × 0,01 | 10,00 $ |
| 6E (Euro FX) | 125 000 € | 0,00005 | 125 000 × 0,00005 | 6,25 $ |
Trois observations sortent de ce tableau, et aucune n’est intuitive.
D’abord, un tick n’est pas un point. Sur l’ES, un point vaut quatre ticks, soit 50 $. Sur le YM, un tick est un point entier : la grille est dix fois plus grossière que celle du RTY, qui découpe chaque point en dix ticks. Deux contrats indiciels, deux logiques de grille totalement différentes.
Ensuite, trois contrats de ce tableau partagent exactement la même valeur de tick (NQ, YM et RTY à 5,00 $) alors que leurs sous-jacents n’ont rien de comparable en amplitude. La valeur du tick ne classe donc pas les contrats par risque. Elle ne fait que fixer le prix de l’unité de mesure.
Enfin, la matière première change l’unité de cotation. Le GC ne cote pas en points mais en dollars par once, et le CL en dollars par baril. Un « mouvement de 1 $ » sur le CL vaut 1 000 $ par contrat. Le même énoncé sur le GC vaut 100 $. Les contrats futures expliqués pour débutants détaillent ces différences de famille.
💡 Conseil de pro : avant votre premier ordre sur un contrat inconnu, écrivez la multiplication à la main. Taille du contrat × taille du tick. Si le résultat ne correspond pas à la ligne « valeur du tick » de la fiche, vous avez lu la mauvaise colonne, ou la fiche du contrat standard alors que vous tradez le micro.
Traduire la fiche en budget de risque TickWise
La fiche CME devient utile au moment où elle rencontre les règles de votre évaluation. Chez TickWise, trois plans, trois enveloppes, et un nombre de contrats identique en Évaluation, en Préparation et sur le compte Broker.
| Plan | Prix | Évaluation : capital de départ | Compte Broker : capital | Contrats | Perte journalière (Évaluation) | Plancher de départ (Évaluation) |
|---|---|---|---|---|---|---|
| Starter | 190 $ | 0 $ | 2 500 $ | 3 | 500 $ | -1 500 $ |
| Pro | 290 $ | 0 $ | 5 000 $ | 6 | 1 000 $ | -3 000 $ |
| Expert | 490 $ | 0 $ | 10 000 $ | 10 | 2 000 $ | -6 000 $ |
ℹ️ À savoir : le capital affiché change entre l’Évaluation et le compte Broker. L’Évaluation part de 0 $ et se juge sur un plancher de départ placé 1 500 $ plus bas sur le Starter, quand le compte Broker est doté de 2 500 $. Les deux colonnes ne se comparent donc pas taille pour taille. Le nombre de contrats autorisés, lui, reste identique à chaque étape comme sur le compte Broker : c’est lui le chiffre comparable. Votre pouvoir de trading réel sur le marché est donc strictement le même : ce sont les contrats qui décident de ce que vous pouvez faire, pas le solde affiché.
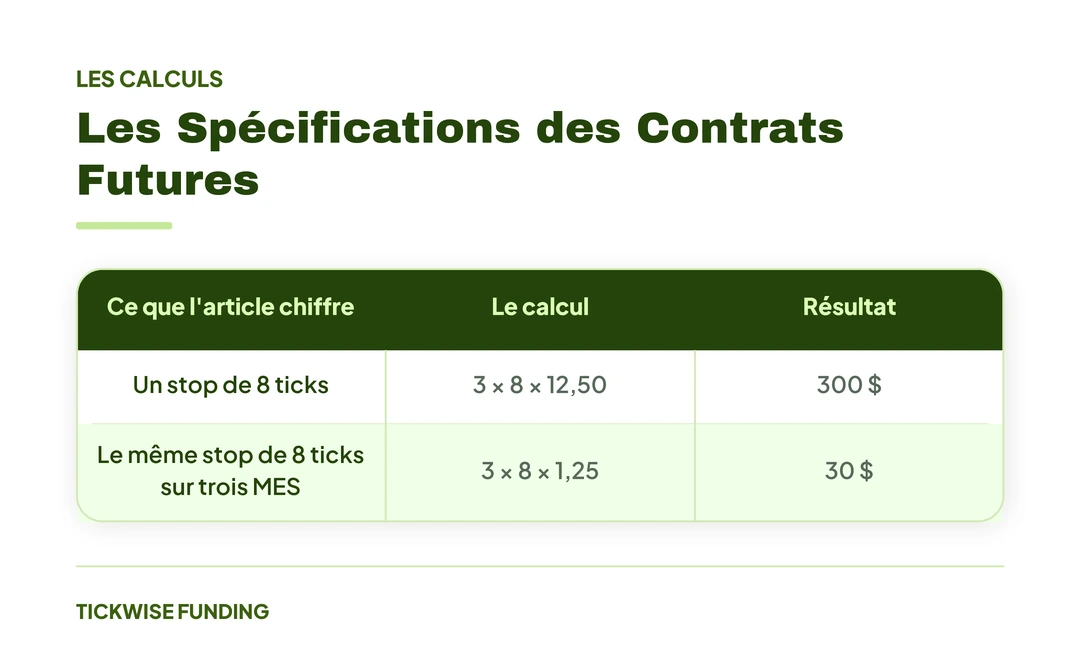
Faisons l’exercice complet sur le Starter. Trois contrats ES, valeur du tick 12,50 $. Un stop de 8 ticks coûte 3 × 8 × 12,50 = 300 $. Votre limite de perte journalière en Évaluation est de 500 $. Un seul trade perdant consomme donc 60 % de cette limite. Deux trades perdants de suite, et elle est dépassée avant que la séance ait vraiment commencé.
Du MES à l’ES :×10la facture du stop
Le même stop de 8 ticks sur trois MES coûte 3 × 8 × 1,25 = 30 $. Rapport de dix contre un, pour une lecture de graphique rigoureusement identique. Le contrat ne change pas votre analyse, il change uniquement le prix que vous payez pour avoir tort.
300 $ vs 30 $
Coût d’un stop de 8 ticks sur 3 contrats ES contre 3 contrats MES, même graphique, même stop, facture divisée par dix
Poussons jusqu’à la balance minimale suiveuse. Au départ d’une Évaluation Starter, 1 500 $ séparent votre solde réalisé du plancher qui clôture le compte. Avec trois ES, cela représente 1 500 ÷ (3 × 12,50) = 40 ticks, soit 10 points d’indice cumulés d’écart maximum. Avec trois MES : 1 500 ÷ (3 × 1,25) = 400 ticks, soit 100 points. La fiche contrat vient de multiplier votre marge de manœuvre par dix, sans toucher à une seule règle. Cet écart est un écart de départ : le plancher monte avec vos gains réalisés et ne redescend jamais, donc le nombre de ticks dont vous disposez évolue avec lui.
Ce calcul mérite d’être posé pour chaque instrument que vous envisagez, avant de l’ajouter à votre plan. Notre article sur le position sizing en prop firm en donne la version systématique.
Horaires, sessions et la coupure de 60 minutes
La ligne « horaires » est la deuxième source de mauvaises surprises. Les contrats indiciels et les futures sur devises du CME cotent du dimanche soir au vendredi soir, avec une coupure quotidienne de 60 minutes. Un marché « ouvert 23 heures sur 24 » n’est pas un marché ouvert en permanence, et l’heure exacte de la reprise se lit sur la fiche, pas sur un forum.
Pour un trader basé en France, deux repères suffisent au quotidien :
Les repères horaires à mémoriser
- L’écart avec l’heure de New York est de six heures en régime normal : 9h30 à New York correspond à 15h30 à Paris.
- Cet écart tombe temporairement à cinq heures au printemps et à l’automne, quand les changements d’heure américain et européen ne tombent pas le même week-end.
- La séance cash américaine des indices, la plus liquide, se déroule donc de 15h30 à 22h00 heure de Paris.
- La coupure quotidienne du CME intervient en fin de journée américaine : ni ordre, ni stop actif pendant cette fenêtre.
- Un stop laissé en place à travers la coupure ne vous protège pas contre le gap de reprise.
Chez TickWise, une règle compte ici particulièrement : toutes les positions doivent être fermées avant 17 h, heure de l’Est (EST). Le détail complet des plages horaires figure dans notre guide des horaires des marchés futures pour les traders français.
Échéance, roulement et mode de règlement
Un contrat future a une date de péremption. C’est ce qui le distingue le plus nettement d’un CFD, où la position peut théoriquement rester ouverte indéfiniment moyennant des frais de financement.
Le code d’échéance se lit sur la dernière lettre du symbole. Douze lettres pour douze mois : F, G, H, J, K, M, N, Q, U, V, X, Z, de janvier à décembre. Les indices cotent sur un cycle trimestriel : H pour mars, M pour juin, U pour septembre, Z pour décembre. Un ESU6 est donc l’échéance septembre 2026 du E-mini S&P 500, et son successeur s’appelle ESZ6.
| Famille | Cycle | Règlement | Contrainte pour un compte financé |
|---|---|---|---|
| Indices (ES, NQ, YM, RTY) | Trimestriel (H, M, U, Z) | Espèces, sur le cours d’ouverture spécial du troisième vendredi | Rouler à la date de roulement, pas le jour de l’échéance |
| Devises (6E, 6B, 6J) | Trimestriel (H, M, U, Z) | Livraison physique de la devise | Sortir avant le dernier jour de cotation, sans exception |
| Énergie et métaux (CL, GC) | Mensuel | Livraison physique | Surveiller le premier jour de notice, antérieur au dernier jour de cotation |
Pour les indices, la bascule de liquidité ne se fait pas le jour de l’expiration mais à la date de roulement officielle, fixée au jeudi situé huit jours avant le troisième vendredi. Le volume migre alors vers l’échéance suivante en quelques heures. Rester sur l’ancienne échéance après cette date, c’est trader un carnet qui se vide : spreads plus larges, exécutions moins fiables, et un slippage qui n’a rien à voir avec votre stratégie.
🚨 Critique : sur un contrat à livraison physique comme le GC ou le CL, la date à surveiller n’est pas seulement le dernier jour de cotation mais le premier jour de notice, qui le précède. Aucun day trader n’a de raison de détenir une position à ce stade. La méthode complète est détaillée dans notre guide du roulement des contrats futures.
Trois erreurs de lecture qui coûtent un compte
Les guides de spécifications de contrats futures se ressemblent tous : ils recopient les tableaux officiels et s’arrêtent là. Trois lectures fautives reviennent pourtant chaque semaine. La première est propre au compte financé ; les deux suivantes touchent tous les traders de futures, financés ou non.
En lisant une fiche contrat CME
Trois erreurs
à éviter
Erreur 1 : confondre la marge et le budget de risque
La marge intraday affichée par une plateforme indique ce qu’il faut déposer pour ouvrir la position. Elle ne dit rien de ce que vous pouvez perdre. Ce n’est jamais la marge qui vous élimine : parmi les règles qui s’appliquent, la balance minimale suiveuse (plafonnée sur le compte Broker) clôture le compte si votre solde réalisé la touche. En Évaluation, votre budget de risque se mesure aussi à la limite de perte journalière. Un contrat peut être accessible avec une marge modeste et rester inadapté à un plan Starter. La distinction est développée dans notre article sur les marges CME appliquées au prop trading.
Erreur 2 : prendre la taille du contrat pour la taille du risque
Un contrat de 125 000 € de notionnel n’est pas dix fois plus risqué qu’un contrat de 12 500 €. Le risque se mesure en ticks parcourus multipliés par la valeur du tick, pas en notionnel. Le CL le montre bien : mille barils représentent un notionnel modeste au regard d’un 6E, et pourtant un tick de CL vaut 10,00 $ contre 6,25 $ sur l’euro. Deux instruments au notionnel identique peuvent aussi afficher des amplitudes quotidiennes sans rapport. Le notionnel sert à comprendre votre exposition ; il ne sert jamais à dimensionner un stop.
Erreur 3 : lire la fiche du standard et trader le micro
C’est l’erreur la plus fréquente chez les traders qui passent des micro futures aux contrats standards. Les deux fiches se ressemblent, le graphique est identique, seule la ligne « taille du contrat » diffère. Un trader habitué au MES qui passe à l’ES avec les mêmes tailles de stop multiplie sa perte par dix sans s’en apercevoir avant le relevé du soir.
✅ À retenir : lisez la fiche dans cet ordre : taille du contrat, taille du tick, multiplication, puis nombre de ticks que votre limite de perte journalière d’Évaluation autorise. Quatre étapes, deux minutes, et le contrat cesse d’être une abstraction.
Questions fréquentes
Quelle est la différence entre un tick et un point ?
Le point est l’unité du sous-jacent, le tick est le plus petit incrément de prix autorisé par la bourse. Sur l’ES, un point contient quatre ticks de 0,25. Sur le RTY, un point en contient dix. Sur le YM, un tick vaut un point entier. La conversion se lit sur la fiche contrat, jamais par analogie avec un autre instrument.
Où trouver la fiche officielle d’un contrat ?
Sur le site du CME Group, chaque contrat dispose d’une page « Contract Specs ». C’est la source de référence. Les plateformes de trading affichent également ces paramètres dans les propriétés de l’instrument, mais vérifiez toujours que vous consultez la fiche du contrat exact que vous tradez, standard ou micro.
Est-ce que je risque mon propre capital avec TickWise ?
Avec TickWise, vous ne risquez jamais votre propre capital au-delà des frais d’évaluation. Le capital tradé est alloué par TickWise. Votre risque personnel se limite au montant du plan choisi : 190 $, 290 $ ou 490 $ selon l’évaluation.
Faut-il connaître les spécifications de tous les contrats CME ?
Non. Un trader financé performant travaille en général sur un à trois instruments. Maîtriser leurs fiches complètement vaut mieux que survoler trente contrats. Ajoutez un nouvel instrument uniquement après avoir posé le calcul de sa valeur de tick contre les limites de risque de votre compte.
Le mode de règlement change-t-il quelque chose pour un day trader ?
Indirectement, oui. Un contrat à livraison physique impose une sortie plus précoce, avant le premier jour de notice. Un contrat réglé en espèces vous laisse jusqu’au dernier jour de cotation. Dans les deux cas, un day trader roule bien avant, à la date de roulement, quand la liquidité bascule.
Un Parcours Simple vers le Trading Financé
Évaluation
Choisissez votre plan : Starter, Pro ou Expert. L’Évaluation démarre à 0 $, dans un environnement simulé.
Préparation
Un capital simulé de 2 500 $, 5 000 $ ou 10 000 $, pour vous préparer aux conditions du compte Broker.
Destination : le compte Broker. Des payouts à la demande, sans nombre minimum de jours de trading avant une demande.
🚀 Soyez financé avec TickWise →
⚠️ Avertissement : Le trading de futures comporte un risque substantiel de perte et ne convient pas à tous les investisseurs. Les performances passées ne préjugent pas des performances futures. Ne tradez qu’avec du capital que vous pouvez vous permettre de perdre. Les informations de cet article sont fournies à titre éducatif et ne constituent pas un conseil financier. TickWise Funding fournit du capital alloué via un processus d’évaluation structuré.