


Le CVD Ne Mesure Pas Qui Achète. Il Mesure Qui Est Pressé.
Le delta cumulé tient la somme courante des contrats exécutés à l’ask, moins ceux exécutés au bid, tick après tick. Chaque transaction ayant par définition un acheteur et un vendeur, il ne peut pas mesurer un déséquilibre d’intention : il mesure qui a franchi le spread. Son seul signal vraiment exploitable est la divergence.
Rédaction assistée par IA
Sommaire
Une courbe verte qui monte pendant que le prix stagne. Un indicateur en bas de l’écran que tout le monde regarde et que peu de traders savent lire correctement. Le delta cumulé — cumulative volume delta, ou CVD — souffre d’une réputation de baguette magique, alimentée par des explications qui commettent presque toutes la même erreur de départ.
Cette erreur, la voici : croire que le delta mesure « plus d’acheteurs que de vendeurs ». C’est impossible. Chaque contrat échangé a exactement un acheteur et un vendeur. Ce que le delta mesure, c’est autre chose, et cette autre chose est nettement plus intéressante. Si vous découvrez le flux d’ordres, commencez par nos footprint charts expliqués bougie par bougie — le delta cumulé n’en est que l’agrégation dans le temps.
📊 Découvrir les Plans TickWise →
- Tradez avec le capital alloué par TickWise
- Payouts garantis
- Retraits illimités, à tout moment
Comment se construit le delta cumulé, exactement
Dans l'ordre
Une méthode de lecture — les trois premières étapes
Étapes 1 à 3 sur 4, dans l'ordre de l'article.
Chaque transaction sur un contrat CME est classée selon l’endroit où elle s’exécute. Si elle part à l’ask, c’est un acheteur qui a franchi le spread pour être servi immédiatement : elle compte en positif. Si elle part au bid, c’est un vendeur qui a fait le même choix : elle compte en négatif. Le delta d’une période est la somme algébrique de ces volumes. Le delta cumulé est la somme courante de ces deltas depuis un point de départ.
La conséquence est importante. Un ordre à cours limité placé dans le carnet et exécuté par quelqu’un d’autre ne compte pas comme votre agressivité, mais comme celle de la contrepartie. Le CVD photographie donc un seul côté du marché : celui qui a accepté de payer le spread pour entrer tout de suite. L’impatience, pas la conviction.
ℹ️ Deux méthodes de classification, deux qualités très différentes. Avec un flux de données complet, la plateforme compare chaque exécution au bid et à l’ask en vigueur à cet instant : la classification est fiable. Avec un flux dégradé, elle retombe sur la règle du tick — le prix monte, on suppose un acheteur agressif. Le résultat reste globalement cohérent, mais les extrêmes et les divergences fines deviennent douteuses. Le choix du fournisseur compte réellement ici : voyez notre comparaison Tradovate ou Rithmic.
Le delta cumulé se lit toujours en relation avec le prix, jamais seul. Une valeur de CVD prise isolément — « le delta est à +12 400 » — ne signifie rien. Ce qui signifie quelque chose, c’est le rapport entre ce que le prix a fait et ce que l’agressivité a coûté pour l’obtenir.
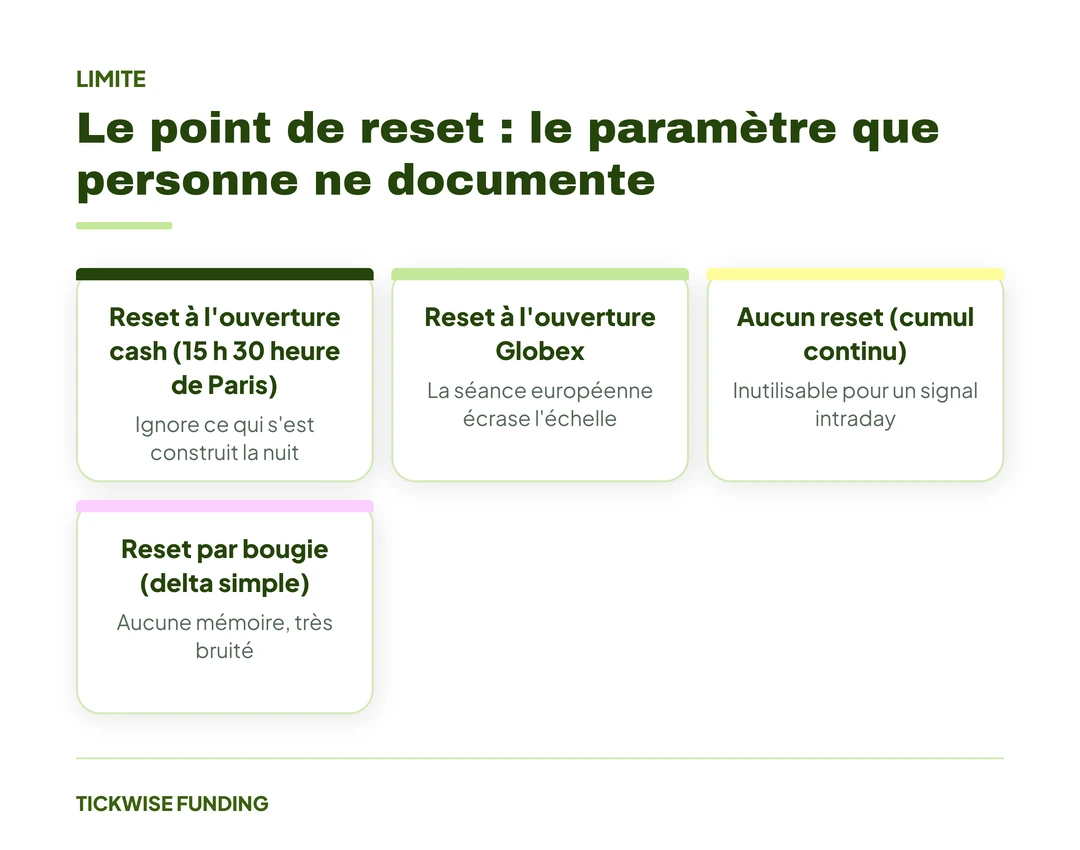
Le point de reset : le paramètre que personne ne documente
Une même séance produit plusieurs courbes de delta cumulé totalement différentes selon l’endroit où le compteur repart à zéro. Ce réglage est enfoui dans les paramètres de l’indicateur, il n’est presque jamais mentionné dans les explications que vous trouverez ailleurs, et il change complètement la lecture.
| Type de reset | Ce que la courbe montre | Usage | Limite |
|---|---|---|---|
| Reset à l’ouverture cash (15 h 30 heure de Paris) | L’agressivité accumulée depuis l’ouverture américaine | Day trading intraday, divergences de séance | Ignore ce qui s’est construit la nuit |
| Reset à l’ouverture Globex | Le cycle complet de 23 heures du contrat | Contexte, niveaux de nuit, gaps | La séance européenne écrase l’échelle |
| Aucun reset (cumul continu) | Une tendance de flux sur plusieurs jours | Analyse de contexte, swing | Inutilisable pour un signal intraday |
| Reset par bougie (delta simple) | Le déséquilibre d’une seule bougie | Confirmation d’exécution | Aucune mémoire, très bruité |
Pour un trader francophone qui travaille l’ouverture américaine, le reset à 15 h 30 heure de Paris est le réglage par défaut à retenir. Il place le compteur à zéro au moment exact où la liquidité arrive, et rend les extrêmes de la séance directement comparables entre eux. Le cumul continu, lui, garde son intérêt pour lire un contexte de plusieurs jours, mais il ne produira jamais un signal d’entrée propre.
💡 Vérifiez sur quel contrat votre CVD est calculé. Un delta cumulé construit sur le seul flux des micros ignore la majeure partie du volume de la famille. Lisez toujours le delta sur le contrat standard le plus liquide — ES, NQ, CL — même si vous exécutez ensuite sur le micro correspondant. Le signal vient du contrat le plus profond, l’exécution peut se faire ailleurs.
⚡ Comparer les Trois Évaluations →
Les trois lectures qui tiennent en séance
Trois configurations sortent du lot. Toutes les autres sont des variantes ou du bruit.
| Configuration | Ce que vous voyez | Ce que cela implique | Invalidation |
|---|---|---|---|
| Divergence baissière | Le prix fait un nouveau plus haut, le delta cumulé non | Les acheteurs agressifs ne suivent plus le prix | Le CVD dépasse son plus haut précédent |
| Absorption | Le delta cumulé grimpe fort, le prix ne progresse pas | Un vendeur passif encaisse tout le flux acheteur | Le prix casse le niveau malgré tout |
| Cassure confirmée | Prix et delta cumulé franchissent ensemble leur extrême de range | L’agressivité accompagne réellement le mouvement | Le CVD retombe sous son point de cassure |
L’absorption est la lecture la plus contre-intuitive, et la plus utile. Voir le delta cumulé monter en flèche donne spontanément envie d’acheter. Si le prix ne bouge pas pendant que le CVD explose, c’est pourtant le signal inverse : chaque acheteur agressif trouve en face un vendeur à cours limité qui absorbe sans céder un tick. Quand ce flux acheteur s’épuise, il n’y a plus personne pour tenir le prix. La bascule est souvent rapide.
La divergence, elle, demande un contexte. Une divergence au milieu d’un range ne vaut rien. La même divergence sur un plus haut de séance, sur le VWAP ou sur un niveau préparé la veille change de statut : elle devient une confirmation d’un scénario que vous aviez déjà.
Ce que le delta cumulé ne peut pas faire
Trois limites structurelles, et aucune n’est anecdotique.
Ce que le CVD apporte
- Une trace historique de l’agressivité, que le carnet ne conserve pas
- La détection d’absorption sur un niveau travaillé
- Une confirmation objective de cassure de range
- Un critère d’invalidation clair et chiffrable
Ce qu’il ne remplace pas
- Le carnet d’ordres, qui montre l’état présent et non le passé
- Un plan de trading avec des niveaux préparés à l’avance
- Une gestion du risque chiffrée en dollars
- Le contexte de séance et le calendrier macro
Première limite : le CVD est rétrospectif par construction, puisqu’il additionne ce qui a déjà été exécuté. Le DOM en échelle montre au contraire ce qui est posé à l’instant présent, et c’est une information de nature différente. Les deux outils se complètent, aucun ne remplace l’autre.
Deuxième limite, pratique : tous les contrats ne se lisent pas de la même façon. Sur ES, la file d’attente est profonde et les phases d’absorption se déroulent lentement, ce qui laisse le temps de les lire. Sur NQ, le delta se déplace par à-coups plus violents sur la même unité de temps, et une divergence isolée y mérite systématiquement une confirmation supplémentaire avant d’être tradée. Si vous hésitez encore entre les deux, notre comparatif ES ou NQ pendant votre challenge détaille le reste des différences.
🚨 Troisième limite — le roulement d’échéance remet le compteur à plat. Le jour du passage au contrat trimestriel suivant, le volume se répartit entre deux échéances pendant plusieurs séances. Un delta cumulé calculé sur l’ancienne échéance devient creux, celui de la nouvelle démarre de zéro sans historique. Pendant cette fenêtre, considérez le signal comme indisponible plutôt que comme faible.
Une méthode de lecture en quatre temps
La lecture du flux ne remplace jamais la gestion du risque. Voici comment articuler les deux, du réglage de l’indicateur jusqu’au nombre de contrats.
- Réglez le reset et n’y touchez plus. Ouverture cash à 15 h 30 heure de Paris pour un travail intraday. Changer de reset en cours de semaine revient à changer d’indicateur.
- Marquez les deux extrêmes de la séance. Le plus haut et le plus bas atteints par le delta cumulé depuis le reset. Ce sont vos deux seules références ; tout le reste de la courbe est du remplissage.
- N’agissez que sur un niveau déjà préparé. Une divergence ou une absorption sur un niveau noté avant l’ouverture est un signal. La même chose au milieu de nulle part est une coïncidence.
- Dimensionnez avant d’entrer. Stop placé au-delà de l’extrême de prix qui a produit la divergence, jamais au-delà de l’extrême de CVD, qui n’est pas un prix.
L’exemple chiffré, sur une évaluation Starter : la limite de perte journalière est de 500 $, et un budget de 100 $ par trade laisse cinq erreurs pleines avant la coupure. Un stop de 10 ticks vaut 125 $ sur ES — trop cher, le trade ne passe pas. Sur MES, le même stop vaut 12,50 $ : le calcul brut autoriserait huit micros, et le plafond du plan ramène le résultat à 3 contrats. Sur une évaluation Expert, avec 2 000 $ de limite journalière et un budget de 400 $, le même stop de 10 ticks sur ES donne 3 contrats.
✅ À retenir : chez TickWise, le nombre de contrats autorisés est identique en Évaluation, en Préparation et sur le compte financé — 3 sur Starter, 6 sur Pro, 10 sur Expert. Votre méthode de lecture du flux n’a donc aucune raison de changer une fois le compte financé. Les techniques d’ordre supérieur sont regroupées dans notre guide du trading avancé de futures.
Questions fréquentes sur le delta cumulé
Le delta cumulé fonctionne-t-il sur les CFD ?
Pas de la même manière, et souvent pas du tout. Le delta suppose un volume centralisé et horodaté, ce qu’un marché organisé comme le CME fournit. Sur un CFD, le volume affiché est celui d’un courtier particulier, pas celui du marché : le calcul reste techniquement possible, sa signification est bien plus faible. La distinction ne tient pas au sous-jacent — le forex se traite en CFD comme en futures listés — mais au lieu d’exécution. D’un côté un marché centralisé où chaque transaction est publiée ; de l’autre un carnet propre au courtier, avec un spread variable qui ne dit rien du flux réel.
Quelle unité de temps utiliser pour lire le CVD ?
Celle de votre exécution, avec les extrêmes de séance en référence. Un delta cumulé lu en 1 minute pour un trade tenu deux heures produit des divergences que vous ne pourrez pas exploiter. Gardez une seule unité de travail et une seule référence de séance.
Faut-il un abonnement de données spécifique ?
Il vous faut un flux qui horodate le meilleur bid et le meilleur ask en même temps que les transactions : c’est cette synchronisation, et non la profondeur du carnet, qui rend la classification fiable. Les données de profondeur s’y ajoutent pour lire le DOM. Sur une évaluation TickWise, les données sont incluses pendant les phases d’évaluation et de préparation ; sur le compte financé, elles sont souscrites par le trader. Vérifiez ce point avant de bâtir une méthode entièrement dépendante du flux d’ordres.
Une divergence de delta cumulé suffit-elle à entrer ?
Non. Prise seule, elle produit un taux d’échec élevé, en particulier sur les contrats les plus nerveux. Elle sert à confirmer un scénario construit sur un niveau préparé et sur le contexte de séance. Un signal de flux valide une hypothèse, il n’en crée pas.
Peut-on lire correctement le carnet sans le delta ?
Oui, et beaucoup de traders s’en tiennent là. Le carnet donne l’état présent de la liquidité affichée ; commencez par apprendre à le lire correctement avant d’ajouter une couche d’agrégation par-dessus. Le delta cumulé enrichit une lecture du carnet, il ne la remplace jamais.
Un Parcours Simple vers le Trading Financé
Évaluation
Choisissez votre plan — Starter, Pro ou Expert. L’Évaluation démarre à 0 $, dans un environnement simulé.
Préparation
Un capital simulé de 2 500 $, 5 000 $ ou 10 000 $, pour vous préparer aux conditions du compte Broker.
Destination : le compte Broker — des payouts à la demande, sans nombre minimum de jours de trading avant une demande.
🚀 Commencer l’Évaluation TickWise →
⚠️ Avertissement : Le trading de futures comporte un risque substantiel de perte et ne convient pas à tous les investisseurs. Les performances passées ne préjugent pas des performances futures. Ne tradez qu’avec du capital que vous pouvez vous permettre de perdre. Les configurations de flux décrites ici sont des grilles de lecture, pas des signaux d’achat ou de vente. Les informations de cet article sont fournies à titre éducatif et ne constituent pas un conseil financier. TickWise Funding fournit du capital alloué via un processus d’évaluation structuré.