


Vos Trades en Trop Laissent une Trace Chiffrée
Le surtrading ne se devine pas, il se calcule : comparez l’espérance de vos premiers trades de la journée à celle des suivants, puis regardez à quelle heure tombent vos entrées. Le rang où l’espérance passe sous zéro, c’est votre limite.
Rédaction assistée par IA - 11 min de lecture
Sommaire
Douze trades dans la séance alors que votre plan en prévoyait trois : est-ce du surtrading ? Pas forcément. Le surtrading ne se définit pas par un nombre de trades, mais par un seuil, celui où chaque trade ajouté a une espérance nulle ou négative, frais compris. Ce seuil vous est propre. Votre journal le contient déjà.
Ce guide donne les signaux mesurables qui le trahissent et la façon de les calculer, exemple chiffré à l’appui. Pas encore de journal structuré ? Commencez par notre guide pour tenir un journal de trading en prop firm.
- Tradez avec le capital alloué par TickWise
- Payouts garantis
- Retraits illimités, à tout moment
Surtrading : une Définition qui se Mesure
La définition courante parle de « trop trader ». Elle ne sert à rien, parce que « trop » n’a pas d’unité. Un scalpeur qui prend trente trades par séance peut être discipliné. Un trader qui en prend trois peut surtrader, si son troisième trade est presque toujours une entrée improvisée.
Une définition utilisable tient en une phrase : vous surtradez quand les trades que vous ajoutez au-delà d’un certain rang, d’une certaine heure ou d’un certain contexte ont une espérance nulle ou négative. L’espérance, c’est le résultat moyen que rapporte un trade.
ℹ️ La formule : espérance = (taux de réussite × gain moyen) − (taux d’échec × perte moyenne). Exprimée en R, c’est-à-dire en multiples du risque prévu à l’entrée, elle se compare d’un trade à l’autre même quand la taille change.
Ce que les conseils habituels font mal
Premier défaut : le plafond arbitraire, du type « jamais plus de trois trades par jour ». Ce chiffre ne vient pas de vos données : il peut vous priver de vos meilleurs trades comme laisser passer les pires. Second défaut : traiter le surtrading comme une affaire de volonté. La discipline tient mieux face à une limite mesurée que face à une injonction.
Le surtrading n’est pas un nombre de trades
C’est unrang
Le rang où vos trades cessent de payer
Un troisième oubli coûte cher : les frais. Un trade marginal légèrement positif avant coûts devient négatif après commissions, frais de bourse et slippage. Calculez donc toujours l’espérance sur le résultat net.
Le surtrading n’est pas un nombre de trades. C’est le rang à partir duquel vos trades cessent de payer.
Les Signaux à Extraire de Votre Journal
Chaque signal se calcule avec des colonnes que la plupart des journaux contiennent : heures d’entrée et de sortie, résultat net, risque prévu, taille, setup. Le seuil d’alerte se lit toujours par rapport à votre propre moyenne.
| Signal de surtrading | Ce que vous calculez | Ce qui doit vous alerter |
|---|---|---|
| Espérance par rang | Numérotez les trades de chaque séance et calculez l’espérance de chaque rang | L’espérance devient nulle ou négative à partir d’un rang précis |
| Trades par séance contre espérance | Classez vos séances par nombre de trades et comparez l’espérance par trade | Les séances les plus chargées affichent l’espérance par trade la plus faible |
| Concentration horaire | Par tranche d’une heure, comparez la part des trades et la part du résultat | Beaucoup d’entrées, peu ou pas de résultat |
| Délai de réentrée | Comptez les minutes entre une sortie perdante et l’entrée suivante | Les réentrées rapides ont une espérance inférieure aux autres |
| Taille après une perte | Comparez la taille du trade qui suit une perte à votre taille habituelle | La taille grimpe après les pertes |
| Trades hors plan | Part des trades sans setup noté dans la colonne prévue | Cette part augmente les jours chargés |
| Poids des frais | Frais de la semaine divisés par le résultat brut de la semaine | La part des frais monte alors que le résultat brut stagne |
Le ratio de concentration horaire
Pour chaque tranche horaire, divisez la part du résultat net par la part des trades. Un ratio proche de 1 signifie que la tranche pèse autant dans vos gains que dans votre activité. Sous 1, elle dilue votre résultat. Sous 0, elle le détruit.
Sur les futures d’indices américains, la tranche qui suit l’ouverture du marché au comptant, à 9 h 30 à New York, est un bon point de départ. Les entrées s’y accumulent chez beaucoup de traders. Le ratio dit si elles paient.
💡 Astuce : deux colonnes de tableur, « rang dans la séance » et « minutes depuis la dernière sortie », rendent visibles les signaux les plus parlants.
La Méthode d’Audit, Pas à Pas
Comptez une heure pour traquer le surtrading la première fois, puis quelques minutes par semaine.
Exportez au moins un mois de trades
Depuis votre plateforme ou votre journal. Plus l’échantillon est long, moins le hasard pèse sur vos conclusions.
Exprimez chaque résultat en R
Divisez le résultat net de chaque trade par le risque prévu à l’entrée. Un trade sans stop défini est déjà un signal : notez-le à part.
Ajoutez le rang et la tranche horaire
Rang 1, 2, 3… dans la séance, et tranche d’une heure selon l’heure d’entrée.
Calculez l’espérance de chaque groupe
Par rang, par tranche horaire, par délai de réentrée. Gardez le nombre de trades à côté de chaque résultat : un groupe de six trades ne prouve rien.
Repérez le point de bascule
Le premier rang, la première tranche ou le premier délai où l’espérance passe sous zéro. C’est votre limite personnelle.
Écrivez la limite, puis remesurez
« Pas de cinquième trade », « pas d’entrée dans les dix minutes qui suivent une perte » : une limite écrite se vérifie au bout de vingt séances. Si l’espérance globale ne remonte pas, le seuil était mal placé.
⚠️ Attention à l’échantillon : avec quelques dizaines de trades par groupe, un écart d’espérance peut venir du hasard. Ne concluez pas sur une semaine. Attendez que le même schéma revienne sur plusieurs périodes avant d’en faire une limite définitive.
Pour fixer ensuite le risque de chaque trade, voyez les principes de gestion du risque en prop trading.
Exemple Chiffré : un Journal Fictif de 20 Séances
Les chiffres qui suivent sont fictifs. Ils servent à montrer le calcul, pas à décrire un trader réel ni une performance typique. Le journal compte 120 trades sur 20 séances, soit six par séance en moyenne. Le plan du trader en prévoyait trois.
| Groupe | Trades | Gagnants | Gain moyen | Perdants | Perte moyenne | Espérance par trade | Total |
|---|---|---|---|---|---|---|---|
| Rangs 1 à 3 | 60 | 33 | +1,4 R | 27 | −1 R | +0,32 R | +19,2 R |
| Rangs 4 et plus | 60 | 24 | +1,1 R | 36 | −1 R | −0,16 R | −9,6 R |
| Ensemble | 120 | 57 | Sans objet | 63 | Sans objet | +0,08 R | +9,6 R |
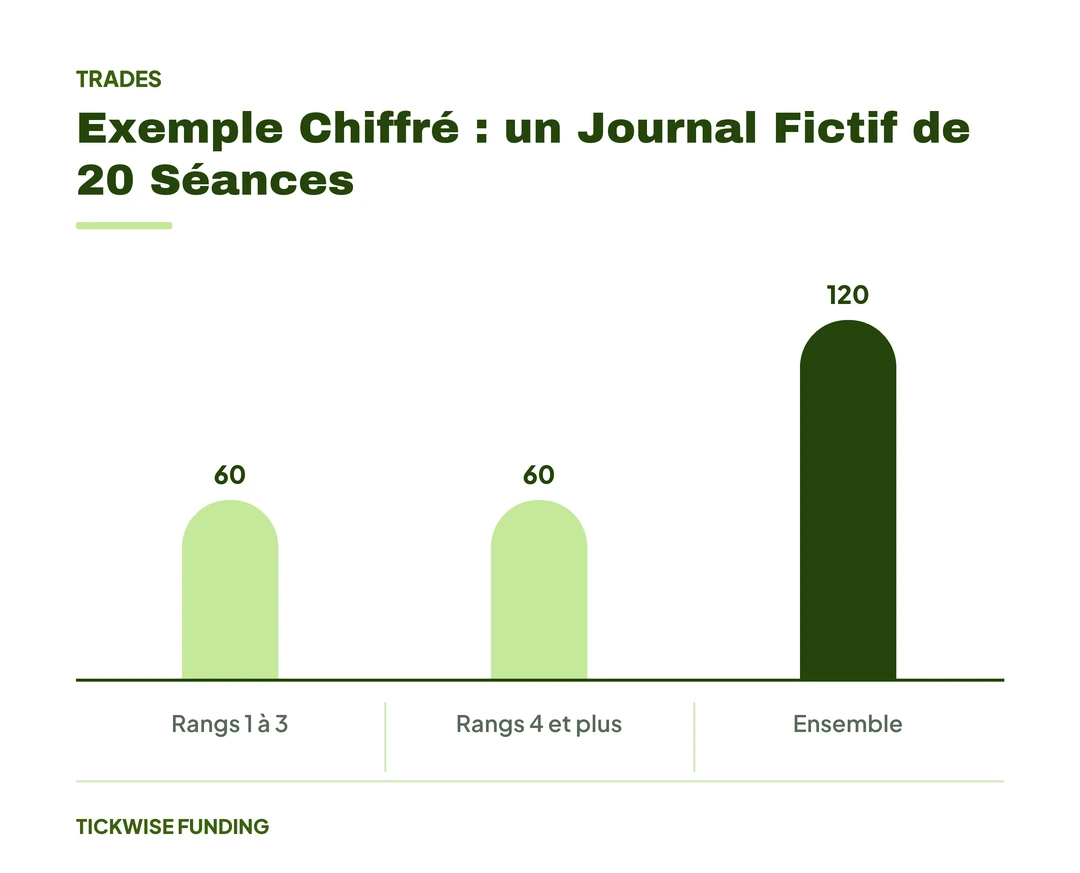
Le calcul : pour les rangs 1 à 3 : (33 × 1,4 − 27 × 1) ÷ 60 = 19,2 ÷ 60 = +0,32 R par trade. Pour les rangs 4 et plus : (24 × 1,1 − 36 × 1) ÷ 60 = −9,6 ÷ 60 = −0,16 R par trade.
La lecture est brutale. En s’arrêtant au troisième trade, ce trader aurait terminé la période à +19,2 R au lieu de +9,6 R. Deux fois plus de résultat avec deux fois moins de trades, et une ligne de frais divisée par deux.
Moins de trades2×plus de résultat
Le découpage horaire du même journal confirme le diagnostic de surtrading :
| Tranche d’entrée (heure de New York) | Trades | Résultat net | Espérance par trade | Ratio de concentration |
|---|---|---|---|---|
| 9 h 30 à 10 h 30 | 45 | +14,4 R | +0,32 R | 4,0 |
| 10 h 30 à 11 h 30 | 30 | +3 R | +0,10 R | 1,25 |
| Après 11 h 30 | 45 | −7,8 R | −0,17 R | −2,2 |
Ratio de la première tranche : 37,5 % des trades (45 sur 120) pour 150 % du résultat net (14,4 R sur 9,6 R), soit 1,5 ÷ 0,375 = 4,0. La dernière porte autant de trades, mais retire 7,8 R. Dans ce journal fictif, les trades de rang 4 et plus tombent surtout après 11 h 30, quand le marché ralentit et que l’envie de « rattraper » la séance grandit.
La limite anti-surtrading qui en découle : trois trades par séance au maximum, et aucune entrée après 11 h 30 sans setup noté avant l’ouverture. Vingt séances plus tard, le même calcul dira si elle tient.
Ce que le Surtrading Coûte sur un Compte TickWise
Sur un compte personnel, le surtrading coûte de l’argent. Sur un challenge, il peut coûter le compte lui-même. Chez TickWise, les règles sont peu nombreuses et faciles à comprendre, mais une séance surchargée les met à l’épreuve.
Parmi les règles à respecter en Évaluation, la perte journalière maximale demande ici une attention particulière : 500 $, 1 000 $ ou 2 000 $ selon le plan, Starter, Pro ou Expert. Une séance où les trades de rang 4 et plus s’enchaînent est précisément celle qui s’en approche.
La balance minimale suiveuse mérite aussi d’être surveillée. En Évaluation, elle démarre à −1 500 $, −3 000 $ ou −6 000 $ selon le plan, pour un solde de départ à 0 $, puis elle suit le plus-haut atteint par votre solde clôturé, sans jamais redescendre. Chaque perte clôturée rapproche donc votre solde de ce plancher, et une série de trades de trop en accumule plusieurs. Si le solde clôturé touche le plancher, le compte est clôturé, et vous pouvez acheter un nouveau challenge pour recommencer le processus.
Croisez aussi votre concentration horaire avec la fin de séance. Chez TickWise, toutes les positions doivent être fermées avant 17 h, heure de l’Est (EST). Si votre journal montre une grappe d’entrées juste avant cette heure, regardez leur espérance : un trade pris pour « en faire encore un » avant la limite est un cas d’école de surtrading.
Des points jouent en votre faveur. TickWise n’impose pas de règle de consistance : rien ne vous pousse à ajouter des trades ou des séances pour « diluer » une très bonne journée. Sur le compte financé, les payouts se demandent quand vous le souhaitez, sans nombre minimum de jours de trading avant la demande : aucune raison de multiplier les séances pour débloquer un retrait. Pour les autres comportements qui coûtent un compte, voyez les erreurs qui font perdre un compte financé.
✅ À retenir : le surtrading se lit notamment dans des mesures tirées de votre journal : l’espérance par rang de trade, le ratio de concentration horaire et le délai de réentrée après une perte. Le seuil où elles basculent est votre limite, pas celle d’un autre.
Questions Fréquentes
Combien de trades par jour, c’est du surtrading ?
Aucun nombre n’est universel. Le bon repère est le rang à partir duquel votre espérance par trade devient nulle ou négative, frais compris, mesurée sur vos propres données : le quatrième trade pour certains, le vingtième pour d’autres.
Surtrading et revenge trading, est-ce la même chose ?
Les deux se recoupent sans se confondre. Le revenge trading répond à une perte : on veut la « récupérer » vite. Le surtrading est plus large et inclut les trades d’ennui, les entrées de fin de séance ou l’envie de prolonger une bonne journée. Le délai de réentrée isole le premier. L’espérance par rang et par heure couvre le reste. Le versant émotionnel est traité dans notre article sur la psychologie du trading en compte financé.
Combien de trades faut-il pour que l’analyse soit fiable ?
Le plus possible : le surtrading se diagnostique sur la durée. Partez d’un mois de données, puis vérifiez que le même point de bascule revient sur la période suivante avant de figer votre limite. Le profit factor complète utilement l’espérance pour juger un groupe de trades.
Un Parcours Simple vers le Trading Financé
Évaluation
Choisissez votre plan : Starter, Pro ou Expert. L’Évaluation démarre à 0 $, dans un environnement simulé.
Préparation
Un capital simulé de 2 500 $, 5 000 $ ou 10 000 $, pour vous préparer aux conditions du compte Broker.
Destination : le compte Broker. Des payouts à la demande, sans nombre minimum de jours de trading avant une demande.
⚠️ Avertissement : Le trading de futures comporte un risque substantiel de perte et ne convient pas à tous les investisseurs. Les performances passées ne préjugent pas des performances futures. Ne tradez qu’avec du capital que vous pouvez vous permettre de perdre. Les informations de cet article sont fournies à titre éducatif et ne constituent pas un conseil financier. TickWise Funding fournit du capital alloué via un processus d’évaluation structuré.