


Le même EUR/USD, un carnet d’ordres au lieu d’un spread
Sur le CME, l’EUR/USD s’appelle 6E : 125 000 €, un tick de 0,00005 valant 6,25 $. L’exposition est celle d’un CFD EUR/USD, mais le prix vient d’un carnet d’ordres centralisé et non d’un spread fixé par votre broker. C’est la différence qui décide de ce que votre exécution vous coûte réellement.
Rédaction assistée par IA
Sommaire
La plupart des traders francophones découvrent le change par un CFD, sur une plateforme grand public, avec un compte en euros et un spread affiché en pips. Le passage aux futures sur devises déroute pour une seule raison : le vocabulaire change alors que le sous-jacent reste le même.
Cet article fait la traduction dans les deux sens. Tailles de contrat, valeur du tick, conversion pip vers tick, puis la question qui compte vraiment pour un compte financé : combien coûte une exécution, et qui fixe ce prix. Notre comparatif prop firm CFDs contre futures pose le cadre général ; ici, nous entrons dans le détail des devises.
- Tradez avec le capital alloué par TickWise
- Payouts garantis
- Retraits illimités, à tout moment
Trading de futures sur devises : les trois contrats et leurs chiffres
Le coût réel d'un aller-retour
Franchir le spread une fois, 3 contrats 6E
Montant : 18,75 $
Les futures sur devises du CME cotent toujours la devise étrangère contre le dollar américain. Le symbole commence par un 6, suivi d’une lettre identifiant la devise.
| Contrat | Devise | Taille du contrat | Taille du tick | Valeur du tick | Équivalence en pips |
|---|---|---|---|---|---|
| 6E | Euro | 125 000 € | 0,00005 | 6,25 $ | 1 pip = 2 ticks = 12,50 $ |
| 6B | Livre sterling | 62 500 £ | 0,0001 | 6,25 $ | 1 pip = 1 tick = 6,25 $ |
| 6J | Yen japonais | 12 500 000 ¥ | 0,0000005 | 6,25 $ | Cotation inversée (voir plus bas) |
| M6E | Euro (micro) | 12 500 € | 0,0001 | 1,25 $ | 1 pip = 1 tick = 1,25 $ |
| M6B | Livre (micro) | 6 250 £ | 0,0001 | 0,625 $ | 1 pip = 1 tick = 0,625 $ |
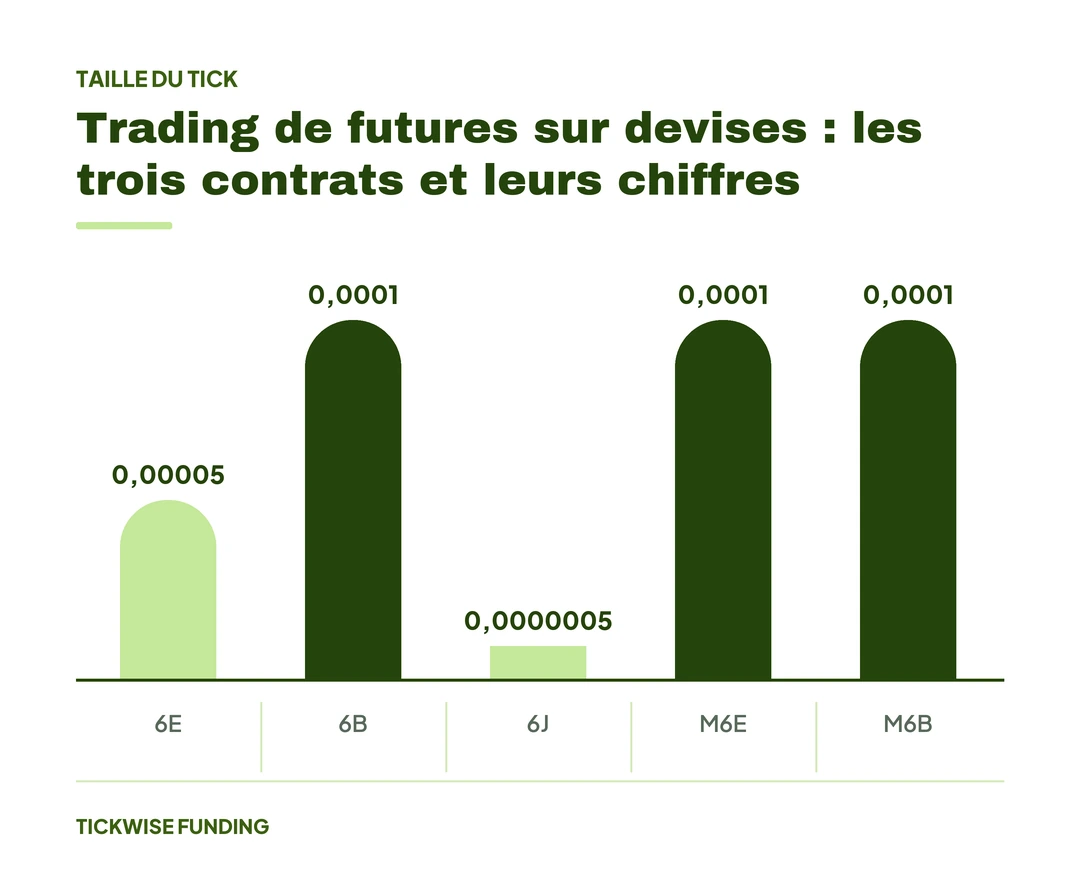
Une régularité saute aux yeux : les trois contrats standards valent 6,25 $ le tick, malgré des tailles de contrat très différentes. Le CME a calibré chaque taille de tick pour aboutir au même montant unitaire. Pratique pour comparer, trompeur si vous en concluez que les trois se comportent pareil.
6E, 6B, 6J :6,25 $LE MÊME TICK
La subtilité du 6E mérite un arrêt. Sa taille de tick est un demi-pip. Un trader venu du CFD qui pose un stop « à 10 ticks » croit placer 10 pips et n’en place que 5. L’erreur est silencieuse : le stop fonctionne, il est simplement deux fois plus serré que prévu, et se fait toucher deux fois plus souvent.
ℹ️ À savoir : le notionnel d’un contrat 6E se calcule en multipliant 125 000 € par le cours. À titre d’illustration, avec un cours de 1,10, l’exposition atteint 137 500 $ pour un seul contrat. Ce montant n’est pas votre risque (votre risque reste le nombre de ticks parcourus multiplié par 6,25 $), mais il rappelle qu’un contrat standard de devises n’est pas un petit instrument.
CFD ou futures : même exposition, deux plomberies
Le Forex se trade sur les deux produits. Ce n’est donc pas une opposition entre marchés, mais entre deux structures d’accès au même sous-jacent.
🟢 Futures CME (6E, 6B, 6J)
- Carnet d’ordres centralisé : le prix affiché est celui de tous les participants
- Taille de contrat standardisée et publique
- Compensation par une chambre centrale
- Produit destiné aux professionnels, sur plateformes professionnelles
- Coût d’exécution mesurable en ticks, identique pour chacun
CFD sur devises
- Prix et spread fixés par le broker, variables d’un broker à l’autre
- Taille de position librement fractionnable
- Le broker est la contrepartie de votre position
- Produit destiné aux particuliers, sur plateformes grand public
- Coût d’exécution dépendant du fournisseur, pas du marché
Cette différence structurelle prend une tout autre dimension en prop trading. Une firme qui propose des CFD sur un environnement simulé fixe elle-même le spread que vous payez, sur un marché qui n’existe pas. FTMO, par exemple, opère sur Forex et CFD sans offrir de futures, avec des comptes de simulation, depuis 2015.
🚨 Critique : sur un marché simulé, le partage de profits ne vient pas du marché mais de la trésorerie de la firme, et le spread appliqué n’a aucune contrepartie économique. TickWise pratique aussi un partage de profits : la différence est qu’il porte sur des gains réellement réalisés sur le marché réel. Le sujet est traité en détail dans capital réel contre simulation et dans notre comparatif TickWise face à FTMO.
Le coût réel d’un aller-retour
Prenons le plan Starter : 3 contrats autorisés, 500 $ de limite de perte journalière en Évaluation, et un écart de départ de 1 500 $ jusqu’à la balance minimale suiveuse. Instrument : 6E, valeur du tick 6,25 $.
| Scénario | Calcul | Montant | Part de la limite journalière |
|---|---|---|---|
| Franchir le spread une fois, 3 contrats 6E | 3 × 1 × 6,25 $ | 18,75 $ | 3,8 % |
| Stop de 10 pips, 3 contrats 6E | 3 × 20 ticks × 6,25 $ | 375 $ | 75 % |
| Stop de 10 pips, 3 contrats M6E | 3 × 10 ticks × 1,25 $ | 37,50 $ | 7,5 % |
| Écart de départ jusqu’à la balance minimale suiveuse, 3 contrats 6E | 1 500 $ ÷ (3 × 6,25 $) | 80 ticks | 40 pips cumulés |
La dernière ligne est celle qu’il faut retenir. Avec trois contrats 6E, 40 pips cumulés séparent votre solde de départ de la balance minimale suiveuse, dont le contact clôture le compte. Un trader habitué à raisonner en centaines de pips sur un CFD à taille fractionnable découvre là une contrainte d’un tout autre ordre.
40 pips
Marge de départ avant la balance minimale suiveuse du plan Starter, avec 3 contrats 6E, contre 400 pips avec 3 contrats M6E
Vérifions le second chiffre : 1 500 $ ÷ (3 × 1,25 $) = 400 ticks, soit 400 pips sur le M6E dont le tick vaut exactement un pip. Le rapport est de dix contre un, et il ne dépend d’aucune hypothèse de marché. C’est de l’arithmétique de contrat.
Troisième calcul, souvent oublié : le coût d’exécution pur. À 18,75 $ l’aller-retour sur trois contrats en franchissant le spread une seule fois, 27 allers-retours suffisent à épuiser votre limite journalière : 27 × 18,75 = 506,25 $, pour 500 $ autorisés. Aucune perte sur une thèse de marché n’est nécessaire pour en arriver là. Un scalpeur très actif sur 6E doit intégrer ce plancher avant toute autre considération. Le mécanisme du slippage sur futures ajoute encore à cette facture les jours de faible profondeur.
Les règles TickWise appliquées aux devises
Les deux dernières colonnes convertissent en pips disponibles l’écart de départ qui sépare chaque plan de sa balance minimale suiveuse. C’est l’unité qu’un trader venu du CFD lit sans effort, et le résultat surprend.
| Plan | Prix | Évaluation | Compte financé | Contrats | Marge de départ avant la balance minimale suiveuse, en 6E | En M6E |
|---|---|---|---|---|---|---|
| Starter | 190 $ | 0 $, plancher −1 500 $ | 2 500 $ | 3 | 40 pips | 400 pips |
| Pro | 290 $ | 0 $, plancher −3 000 $ | 5 000 $ | 6 | 40 pips | 400 pips |
| Expert | 490 $ | 0 $, plancher −6 000 $ | 10 000 $ | 10 | 48 pips | 480 pips |
Contrôle du calcul sur le Pro : l’écart de départ jusqu’à la balance minimale suiveuse est de 3 000 $, six contrats 6E à 6,25 $ le tick, soit 3 000 ÷ (6 × 6,25) = 80 ticks = 40 pips. Identique au Starter. Sur l’Expert : 6 000 ÷ (10 × 6,25) = 96 ticks = 48 pips, soit 20 % de marge supplémentaire. Monter de plan ne desserre donc pas la contrainte en pips entre Starter et Pro, cela double le nombre de contrats à contrainte unitaire constante. Ces chiffres sont ceux du départ : le plancher suit le plus-haut atteint par votre solde réalisé et ne redescend jamais, et la marge en pips se recalcule alors depuis ce plancher.
ℹ️ À savoir : le nombre de contrats reste identique en Évaluation, en Préparation et sur le compte Broker. L’Évaluation du Starter démarre à 0 $ et le compte Broker est doté de 2 500 $, mais vos 3 contrats restent 3 contrats. Sur le marché, votre pouvoir de trading est exactement le même à chaque étape.
Côté horaires, les futures sur devises cotent du dimanche soir au vendredi soir avec une coupure quotidienne de 60 minutes. Pour un trader européen, l’atout est réel : la séance de Londres, la plus active sur l’EUR/USD et le GBP/USD, se déroule pendant vos heures de bureau et non à 22 heures. Le détail des plages figure dans notre guide des horaires des marchés futures pour les traders français.
Quand trader l’euro depuis l’Europe ?
La séance de Londres, la plus active, tombe en journée et non à 22 h.
Trois pièges propres aux futures sur devises
Piège 1 : la cotation inversée du 6J
Le 6J ne cote pas l’USD/JPY mais le yen contre le dollar, c’est-à-dire l’inverse de la paire que vous suivez probablement. Quand l’USD/JPY monte, le 6J baisse. Un trader qui applique mécaniquement sa lecture de l’USD/JPY au graphique du 6J prend la position exactement contraire à son intention. Vérifiez le sens sur une bougie connue avant votre premier ordre.
Piège 2 : la livraison physique
Les contrats majeurs de devises se règlent par livraison physique, contrairement aux indices réglés en espèces. Le cycle est trimestriel (mars, juin, septembre, décembre) et la cotation s’arrête deux jours ouvrés avant le troisième mercredi du mois d’échéance. Aucun day trader n’a de raison d’approcher cette date : on roule vers l’échéance suivante quand la liquidité bascule.
Piège 3 : le pip qui n’est pas un tick
Sur le 6E, un pip vaut deux ticks. Sur le 6B et sur les micros, un pip vaut un tick. Une taille de stop importée d’un CFD ne se transpose donc pas telle quelle d’un contrat à l’autre. Écrivez la conversion à côté de votre écran pendant les premières semaines. La fiche mémo des valeurs de tick couvre les autres familles de contrats.
✅ À retenir : commencez sur les micros. Le M6E offre 400 pips de marge de départ avant la balance minimale suiveuse sur un plan Starter contre 40 pips en contrat standard, pour une lecture de graphique identique. Passez au 6E quand votre routine de conversion pip-tick est automatique.
Questions fréquentes
Peut-on trader le Forex chez TickWise ?
TickWise se concentre exclusivement sur les futures CME. Les paires de devises majeures y sont accessibles sous forme de contrats futures : 6E pour l’euro, 6B pour la livre, 6J pour le yen, ainsi que leurs versions micro. Vous tradez le même sous-jacent qu’un CFD, sur un carnet centralisé.
Les futures sur devises sont-ils plus chers qu’un CFD ?
Le coût prend une forme différente. Sur un future, vous payez le franchissement du spread du carnet plus les commissions de courtage, et ce spread est le même pour tous les participants. Sur un CFD, le spread est fixé par le broker et varie d’un fournisseur à l’autre. Le montant final dépend de votre fréquence de trading et de votre contrat.
Faut-il un capital plus important pour trader le 6E ?
Avec TickWise, le capital est alloué : vous ne risquez jamais votre propre capital au-delà des frais d’évaluation, soit 190 $, 290 $ ou 490 $ selon le plan. Ce qui compte n’est pas le capital mais la marge de départ en pips qui vous sépare de la balance minimale suiveuse : 40 pips avec trois contrats 6E sur l’Évaluation Starter, d’où l’intérêt des micros pour débuter.
Les payouts sont-ils vraiment illimités ?
Oui. Une fois financé, les retraits ne sont pas plafonnés. Demandez vos payouts quand vous le souhaitez, sans nombre minimum de jours de trading avant une demande, dans plus de 90 devises locales ou en cryptomonnaies.
Un Parcours Simple vers le Trading Financé
Évaluation
Choisissez votre plan : Starter, Pro ou Expert. L’Évaluation démarre à 0 $, dans un environnement simulé.
Préparation
Un capital simulé de 2 500 $, 5 000 $ ou 10 000 $, pour vous préparer aux conditions du compte Broker.
Destination : le compte Broker. Des payouts à la demande, sans nombre minimum de jours de trading avant une demande.
⚠️ Avertissement : Le trading de futures comporte un risque substantiel de perte et ne convient pas à tous les investisseurs. Les performances passées ne préjugent pas des performances futures. Ne tradez qu’avec du capital que vous pouvez vous permettre de perdre. Les informations de cet article sont fournies à titre éducatif et ne constituent pas un conseil financier. TickWise Funding fournit du capital alloué via un processus d’évaluation structuré.