


L’Autoliquidation, ce Mot qui Fait Peur — Sans Raison
Comprendre la TVA sur les challenges prop firm, ligne par ligne, sans jargon — pour ne plus jamais hésiter avant d’envoyer la CA3.
Sommaire
- La réponse en 30 secondes
- Pourquoi l’autoliquidation TVA prop trading existe
- Intra-UE vs extra-UE : FTMO, Apex, MFFU, Tradeify
- Déclarer la CA3 ligne par ligne (2A et 3B)
- Exemples chiffrés sur les plans TickWise
- Micro-entrepreneur : ce qui change réellement
- Quand passer en SASU ou EURL
- Risques en cas d’oubli et rattrapage
- Questions fréquentes
Vous venez de payer votre challenge à 290 $. La facture arrive, hors taxes, sans la moindre ligne TVA. Et là, vous commencez à vous demander : faut-il déclarer quelque chose ? Faut-il payer une TVA française sur une prestation achetée à une boîte américaine ? Soyons clairs : oui, presque toujours, mais l’opération est blanche dans la grande majorité des cas. Cet article explique l’autoliquidation TVA prop trading étape par étape, lignes exactes de la déclaration CA3 incluses, avec des exemples chiffrés sur les plans réels TickWise et les cas FTMO, Apex, MyFundedFutures et Tradeify. Pour le contexte global, jetez d’abord un œil au cadre fiscal global du prop trading — ça vous évitera de mélanger TVA et impôt sur le revenu.
Honnêtement, la TVA est le sujet le plus mal expliqué du prop trading français. La plupart des traders CFD passaient sous le radar parce que FTMO leur facturait quelques challenges par an. Avec le passage au futures-prop et des challenges payés tous les mois — parfois deux ou trois en parallèle — l’administration commence à voir des montants qui s’accumulent. Le réflexe « je m’en occuperai plus tard » devient risqué dès le premier payout sérieux. Vous voyez où je veux en venir.
À ce stade, deux options s’offrent à vous. Soit vous lisez les 2 400 mots qui suivent et vous saurez exactement quoi faire. Soit vous payez 200 € l’heure un expert-comptable pour qu’il vous le redise. Au passage, n’oubliez pas non plus de déclarer correctement ses payouts côté impôt sur le revenu — c’est l’autre moitié du sujet, mais ça reste une mécanique séparée.
🚀 Commencer mon évaluation TickWise →
- Tradez avec le capital alloué par TickWise
- Payouts garantis
- Retraits illimités, à tout moment
🚨 Avertissement : Cet article ne constitue pas un conseil fiscal ou juridique. Les informations sont fournies à titre indicatif et reflètent l’état du droit fiscal français au 5 juin 2026. Consultez un expert-comptable pour votre situation personnelle — surtout pour les seuils de franchise TVA qui évoluent chaque année.
Faut-il Autoliquider la TVA sur les Challenge Fees d’une Prop Firm en France ?
Réponse directe : oui, dès que vous êtes assujetti à la TVA en France (régime réel) et que vous payez un challenge à une prop firm étrangère, vous devez autoliquider la TVA française au taux de 20 %. Vous déclarez la TVA collectée sur la prestation reçue, et vous déduisez la même TVA dans la même déclaration. Résultat : zéro euro à payer au Trésor, mais une obligation déclarative à respecter. C’est ça la règle d’or de l’opération blanche.
Maintenant, le piège : si vous êtes en franchise en base TVA (micro-entreprise en dessous des seuils), vous n’autoliquidez pas, sauf cas particulier d’achat intracommunautaire au-dessus de 10 000 €/an. La franchise vous protège, mais elle vous prive aussi du droit à déduction sur le reste de vos charges. Et le seuil de franchise des prestations de services passe à 25 000 € à partir de 2026 selon le projet de loi de finances en discussion — surveillez la version définitive avant de prendre une décision.
Pourquoi l’Autoliquidation TVA Prop Trading Existe : la Règle B2B
Pas besoin d’en faire des tonnes. Le principe est simple. Quand vous achetez une prestation de services à une entreprise étrangère, le lieu d’imposition à la TVA est par défaut le pays de l’acheteur professionnel — la France, donc, si vous êtes un trader indépendant assujetti. C’est l’article 259-1 du Code général des impôts. La prop firm américaine ou tchèque vous facture HT, et c’est à vous de déclarer la TVA française correspondante.
Pourquoi ce mécanisme ? Parce qu’il serait absurde qu’Apex, basé au Texas, doive s’immatriculer à la TVA française pour vous facturer 290 $ TTC. Le législateur européen a inversé la charge : l’acheteur professionnel devient redevable. D’où le terme « autoliquidation » — vous liquidez vous-même la TVA, à la place du vendeur. La même logique s’applique sur Amazon Business, sur AWS, sur Stripe, sur n’importe quel SaaS étranger. Le challenge prop firm n’a rien d’exotique. Vraiment.
💡 Le truc qu’on oublie souvent — l’autoliquidation est neutre fiscalement. Vous ne payez RIEN au Trésor. Vous remplissez juste deux lignes sur la CA3 qui se compensent. La peur du « 20 % sur 290 $ = 58 $ à sortir » est un fantasme : ce 58 $ entre par la porte (TVA collectée) et sort par la fenêtre (TVA déductible) dans la même déclaration.
FTMO Tchéquie vs Apex MFFU Tradeify USA : le Cas Intra-UE vs Extra-UE
Voici la subtilité qui change tout dans la fiscalité TVA prop trader France. Selon que la prop firm est dans l’UE ou non, vous n’utilisez pas les mêmes lignes de la CA3 et vous n’avez pas les mêmes obligations annexes. Concrètement :
| Prop Firm | Siège | Cas | Ligne CA3 | DES requise ? |
|---|---|---|---|---|
| FTMO | Tchéquie (UE) | Intra-UE | Ligne 3B | Oui, mensuelle |
| MyFundedFutures | États-Unis | Extra-UE | Ligne 2A | Non |
| Apex Trader Funding | États-Unis | Extra-UE | Ligne 2A | Non |
| Tradeify | États-Unis | Extra-UE | Ligne 2A | Non |
| TickWise Funding | États-Unis | Extra-UE | Ligne 2A | Non |
La logique : pour les prestations achetées à un fournisseur basé dans un autre pays de l’UE, vous remplissez la ligne 3B « Achats de prestations de services intracommunautaires » et vous devez en plus déposer la Déclaration Européenne de Services (DES) sur le portail pro.douane.gouv.fr avant le 10 du mois suivant. Pour les fournisseurs hors UE, c’est plus simple : seulement la ligne 2A « Achats de prestations de services extracommunautaires » de la CA3, sans DES.
Cette distinction est aussi pertinente quand on regarde la différence entre FTMO et un broker futures : au-delà du produit (CFDs vs futures), la mécanique TVA n’est pas la même. FTMO en Tchéquie demande la DES tous les mois, là où une prop futures américaine reste sur le simple cadre extra-UE. Petit détail administratif, gros impact sur le temps de gestion.
ℹ️ DES en pratique : même si vous payez un seul challenge FTMO à 540 € dans le mois, vous devez quand même déposer la DES. Pas de seuil minimum. Oubli répété = pénalité de 750 € par déclaration manquante. C’est rarement la TVA elle-même qui coûte cher, c’est la DES oubliée.
Déclaration CA3 Prop Trading : Ligne 2A ou 3B, Étape par Étape
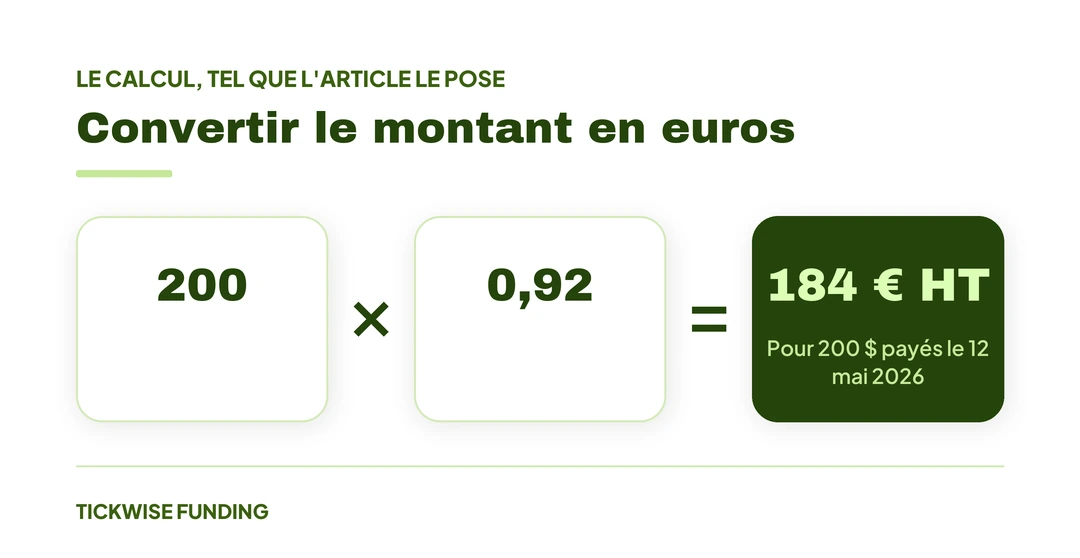
Le moment de vérité. Vous ouvrez votre espace pro impots.gouv.fr, onglet TVA, vous démarrez votre CA3 mensuelle ou trimestrielle. Voici la marche à suivre, en partant d’un challenge MyFundedFutures à 200 $ payé en mai (taux EUR/USD ≈ 0,92 → base 184 €). Le statut juridique sous lequel vous opérez détermine si vous tombez sur ce régime réel ou non — voyez le choix du statut juridique adapté pour clarifier ce préalable.
Convertir le montant en euros
Utilisez le taux de change officiel BCE du jour de la facture, ou le taux de votre relevé bancaire. Pour 200 $ payés le 12 mai 2026 : 200 × 0,92 = 184 € HT. Documentez la source du taux dans votre comptabilité.
Calculer la TVA française à 20 %
184 € × 20 % = 36,80 € de TVA. Cette TVA n’a pas été facturée par MFFU — c’est vous qui la calculez.
Reporter ligne 2A (extra-UE) ou 3B (intra-UE)
Pour MFFU/Apex/Tradeify/TickWise : ligne 2A « Achats de prestations de services extracommunautaires », montant HT 184 €. Pour FTMO : ligne 3B « Acquisitions intracommunautaires », même base.
Reporter la TVA déductible ligne 20
Ligne 20 « TVA déductible sur autres biens et services » : 36,80 €. C’est l’autre face de l’opération qui rend le tout neutre.
Pour FTMO uniquement : déposer la DES
Avant le 10 du mois suivant, déclarez 184 € sur pro.douane.gouv.fr. Numéro de TVA tchèque de FTMO : CZ04966766 (vérifier sur la facture). Type d’opération : prestation de service intracommunautaire.
Vous remarquerez que les 36,80 € apparaissent à la fois en TVA collectée (ligne 2A ou 3B → reportée en ligne 17) et en TVA déductible (ligne 20). Solde : zéro. C’est ça, l’opération blanche. Pas un euro à sortir, juste deux nombres à saisir. Le tout prend trois minutes une fois la mécanique comprise.
Exemples Chiffrés sur les Plans TickWise et la Concurrence
Pour ancrer la théorie, voici trois cas réels avec les tarifs officiels TickWise — la pricing structure étant typique du marché futures-prop :
| Plan | Prix HT | Base € (taux 0,92) | TVA 20 % à autoliquider | Sortie nette de cash |
|---|---|---|---|---|
| TickWise Starter — Évaluation, objectif +2 500 $ / 3 contrats | 190 $ | 174,80 € | 34,96 € | 0 € (autoliquidation neutre) |
| TickWise Pro — Évaluation, objectif +5 000 $ / 6 contrats | 290 $ | 266,80 € | 53,36 € | 0 € (autoliquidation neutre) |
| TickWise Expert — Évaluation, objectif +10 000 $ / 10 contrats | 490 $ | 450,80 € | 90,16 € | 0 € (autoliquidation neutre) |
Notez bien : entre la phase d’Évaluation et le compte financé, le capital affiché n’est pas le même (Pro : l’Évaluation démarre à 0 $, avec un plancher de départ à −3 000 $ et un objectif de +5 000 $, tandis que le compte Broker est doté de 5 000 $). Cependant, le nombre de contrats autorisés reste IDENTIQUE de l’Évaluation au compte financé — 6 contrats pour le Pro, dans tous les cas : même pouvoir de trading. Les deux montants ne se comparent donc pas taille pour taille : le chiffre comparable, c’est le nombre de contrats. Cette nuance n’a pas d’impact TVA (le challenge fee initial est le seul flux taxable côté entrée), mais elle évite les malentendus dans votre comptabilité.
💡 Cas pratique d’un trader actif — 12 challenges TickWise Pro à 290 $ sur l’année = 3 480 $ ≈ 3 201,60 € HT. TVA à autoliquider : 640,32 €. Sortie nette de trésorerie liée à la TVA : zéro. Mais la moindre erreur sur la CA3 vous expose à une pénalité fixe de 5 % sur les 640 €, soit 32 € — par challenge non déclaré.
Pour FTMO en intra-UE, mêmes calculs avec la ligne 3B, plus la DES mensuelle. Pour Apex, Tradeify, MyFundedFutures : ligne 2A uniquement. Une fois que les payouts arrivent, l’enjeu suivant devient le flux entrant : recevoir ses payouts en toute sécurité conditionne la bonne piste d’audit pour votre comptabilité.
Micro-Entrepreneur Prop Trader Doit-il Autoliquider la TVA ?
Cas le plus fréquent côté débutant. Vous êtes en micro-entreprise, vous bénéficiez de la franchise en base TVA (article 293 B du CGI), et vous ne facturez pas de TVA à vos clients. Question : devez-vous quand même autoliquider la TVA sur vos challenges ?
Réponse nuancée. Pour les prestations extra-UE (MFFU, Apex, Tradeify, TickWise), non — la franchise vous dispense de l’autoliquidation. C’est l’un des rares avantages mécaniques de la micro pour un prop trader. Pour les prestations intra-UE (FTMO), c’est différent : au-delà de 10 000 € d’acquisitions intra-UE de services dans l’année, vous devez vous identifier à la TVA et autoliquider, même en franchise. Vous obtenez alors un numéro de TVA intracommunautaire spécial — sans pour autant facturer de TVA à vos clients sur vos autres prestations.
Soyons honnêtes : la plupart des micro-entrepreneurs prop traders restent largement sous ce seuil de 10 000 €. Un trader qui paie 12 challenges FTMO à 540 € arrive à 6 480 €. Pas de souci. Au-delà — par exemple 20 challenges sur l’année — il faut s’identifier. Le numéro de TVA intracommunautaire est gratuit, demandé au SIE de rattachement, et obtenu en 2 à 3 semaines.
⚠️ Seuil 2026 à confirmer : le seuil de franchise en base de TVA pour les prestations de services passe de 36 800 € à 25 000 € selon le projet de loi de finances en cours. Si vous êtes proche du nouveau seuil, basculer en régime réel devient quasi inévitable — et la TVA prop firm passe alors sous le régime classique d’autoliquidation que nous avons décrit plus haut.
Passer en SASU ou EURL : Quand le Réel Devient Inévitable
À partir d’un certain volume, la micro devient inadaptée — pas seulement pour la TVA, mais pour l’ensemble de la fiscalité. Voilà ce qui se passe chez un trader sérieux :
- Volume de challenges > 15 par an : la franchise TVA explose, l’autoliquidation devient obligatoire. Autant passer au réel pour récupérer la TVA sur le reste (ordinateur, abonnements data, formation, frais bancaires).
- Payouts annuels > 50 000 € : les charges sociales en micro deviennent confiscatoires (22 % sur le chiffre d’affaires brut, sans déduction). La SASU ou l’EURL au réel devient mécaniquement plus rentable.
- Trois challenges en parallèle ou plus : le suivi comptable au réel s’impose pour éviter les erreurs de déclaration. Et la possibilité de déduire les pertes de challenges échoués change l’équation.
Le seuil de bascule chiffré, en première approximation, se situe entre 45 000 € et 55 000 € de payouts nets annuels. En dessous, la micro tient la route. Au-dessus, le réel devient supérieur dans la quasi-totalité des configurations. Exactement.
Pas de précipitation pour autant. Le changement de régime se fait en début d’année civile pour la TVA, ou sur option formelle pour le réel. La question du passage en SASU pour structurer son activité mérite un calcul personnalisé : impôt sur les sociétés, rémunération du dirigeant, dividendes, flat tax — tout se combine.
Risques en Cas d’Oubli : Redressement, Pénalités et Rattrapage
Que se passe-t-il concrètement si vous oubliez d’autoliquider ? Honnêtement, la plupart des contrôles fiscaux ne ciblent pas la TVA prop firm en priorité — l’administration s’intéresse d’abord aux revenus déclarés. Mais le risque existe et il monte avec le volume.
| Manquement | Pénalité | Base de calcul |
|---|---|---|
| Défaut d’autoliquidation TVA | 5 % du montant non autoliquidé | Art. 1788 A-4 du CGI |
| Intérêts de retard | 0,20 % par mois (2,40 % par an) | Art. 1727 du CGI |
| DES manquante (intra-UE) | 750 € par déclaration manquante | Art. 1788 A-2 du CGI |
| Mauvaise foi caractérisée | 40 % du redressement | Art. 1729 du CGI |
Bonne nouvelle quand même : la pénalité de 5 % est plafonnée à la TVA non autoliquidée, qui est elle-même neutralisée par la déduction simultanée. Pour 1 000 € de challenges oubliés sur l’année, la pénalité maximale est de 5 % × 200 € = 10 €. Pas de quoi paniquer, mais à ne pas négliger non plus si le volume monte.
Si vous découvrez un oubli, deux options : la déclaration rectificative spontanée (avant tout contrôle) qui efface ou réduit les pénalités, ou la régularisation lors du prochain dépôt. Dans les deux cas, gardez les justificatifs : factures prop firm, relevés bancaires, taux de change utilisés. Une comptabilité propre rend tout ça trivial — c’est là que la règle d’or de l’opération blanche prend tout son sens : une trace écrite suffit à prouver la bonne foi.
Questions Fréquentes — TVA Prop Trading France
Comment déclarer la TVA d’un challenge prop firm sur la CA3 ?
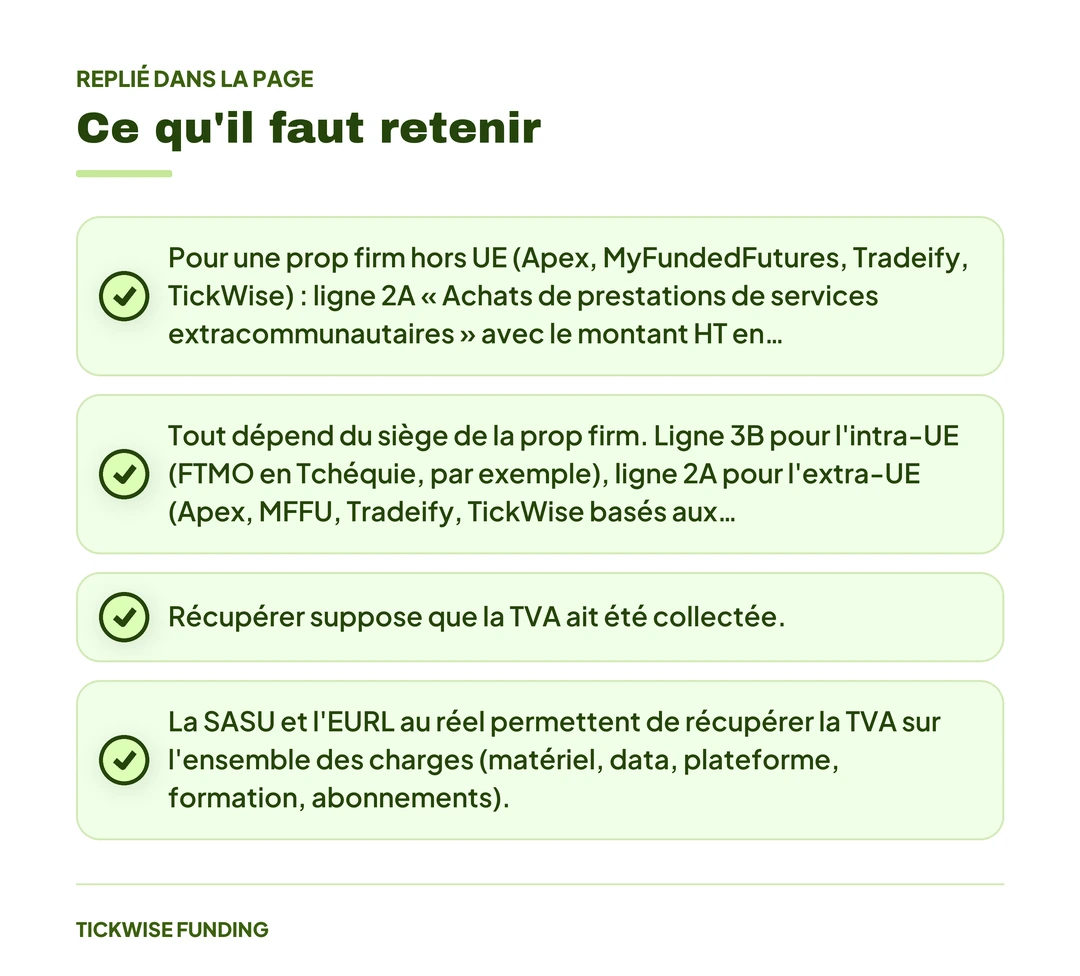
Pour une prop firm hors UE (Apex, MyFundedFutures, Tradeify, TickWise) : ligne 2A « Achats de prestations de services extracommunautaires » avec le montant HT en euros, puis ligne 20 pour déduire la même TVA. Pour FTMO et autres prop firms UE : ligne 3B « Acquisitions intracommunautaires », plus la DES mensuelle. Le solde est zéro dans les deux cas — c’est la règle de l’opération blanche.
Ligne 2A ou 3B sur la déclaration TVA d’un challenge fee prop firm ?
Tout dépend du siège de la prop firm. Ligne 3B pour l’intra-UE (FTMO en Tchéquie, par exemple), ligne 2A pour l’extra-UE (Apex, MFFU, Tradeify, TickWise basés aux États-Unis). En cas de doute, regardez le numéro de TVA sur la facture : un préfixe pays UE (CZ, DE, IT, etc.) = ligne 3B. Pas de numéro UE = ligne 2A.
Peut-on récupérer la TVA sur un challenge prop firm en France ?
Récupérer suppose que la TVA ait été collectée. En autoliquidation, vous déclarez ET déduisez la même TVA dans la même CA3 — le résultat net est zéro, pas un remboursement. La vraie récupération vient indirectement : en étant au régime réel, vous récupérez aussi la TVA sur vos autres dépenses pro (PC, logiciels, abonnements data, formation). C’est ça l’avantage du passage au réel.
Le micro-entrepreneur prop trader doit-il autoliquider la TVA sur Apex ou MFFU ?
Non, tant que vous restez en franchise en base de TVA et que vos achats intracommunautaires de services restent sous 10 000 €/an. Au-delà de ce seuil pour les prop firms UE (FTMO essentiellement), vous devez vous identifier à la TVA et autoliquider. Pour Apex, MFFU, Tradeify, TickWise (extra-UE), la franchise vous dispense complètement de l’autoliquidation — c’est l’un des avantages mécaniques du régime micro.
Faut-il passer en SASU ou EURL pour optimiser la TVA prop trading ?
La SASU et l’EURL au réel permettent de récupérer la TVA sur l’ensemble des charges (matériel, data, plateforme, formation, abonnements). En dessous de 45 000-50 000 € de payouts annuels, la micro reste souvent plus simple. Au-delà, la SASU ou l’EURL deviennent supérieures pour la TVA ET pour les cotisations sociales. C’est rarement la TVA seule qui justifie le passage — c’est le combo TVA + IS + dividendes qui change l’équation.
Quel est le risque si j’oublie d’autoliquider pendant 2 ans ?
Pénalité de 5 % du montant de TVA non autoliquidée, plus intérêts de retard à 0,20 %/mois. Pour 5 000 € de challenges sur 2 ans, ça représente environ 50 € de pénalité et une vingtaine d’euros d’intérêts. Le vrai risque est la DES manquante en cas de prop firm UE : 750 € par déclaration oubliée. Régularisez spontanément avant tout contrôle pour éviter ou réduire les pénalités.
Un Parcours Simple vers le Trading Financé
Évaluation
Choisissez votre plan — Starter, Pro ou Expert. L’Évaluation démarre à 0 $, dans un environnement simulé.
Préparation
Un capital simulé de 2 500 $, 5 000 $ ou 10 000 $, pour vous préparer aux conditions du compte Broker.
Destination : le compte Broker — des payouts à la demande, sans nombre minimum de jours de trading avant une demande.
🚀 Soyez financé avec TickWise →
⚠️ Avertissement : Le trading de futures comporte un risque substantiel de perte et ne convient pas à tous les investisseurs. Les performances passées ne préjugent pas des performances futures. Ne tradez qu’avec du capital que vous pouvez vous permettre de perdre. Cet article ne constitue pas un conseil fiscal, juridique ou financier — il est fourni à titre éducatif uniquement. Consultez un expert-comptable pour valider votre situation TVA personnelle. Données fiscales à jour au 5 juin 2026, sous réserve de modifications législatives (loi de finances 2026 en cours d’adoption). TickWise Funding fournit du capital alloué via un processus d’évaluation structuré.