


La Volatilité Fixe Votre Taille. Votre Humeur, Non.
Une seule formule : nombre de contrats = budget de risque en dollars ÷ (multiple d’ATR × valeur du point). Sur une Évaluation Starter TickWise, plafonnée à 500 $ de perte journalière, cela donne 100 $ par trade — et une taille qui se divise par deux dès que la volatilité double.
Rédaction assistée par IA
Sommaire
- Ce que l’ATR mesure, et ce qu’il ne mesure pas
- La formule de position sizing ATR, étape par étape
- Le calcul chiffré sur les trois plans TickWise
- Pourquoi la règle du « 1 % du capital » casse en prop firm
- Les quatre situations où l’ATR vous trompe
- Le protocole de recalibrage hebdomadaire
- Questions fréquentes
Vous connaissez la scène. Le setup est net, et vous ajoutez « juste un contrat de plus » parce que vous le sentez bien. Deux heures plus tard, la même conviction vous fait couper une taille normale sur un signal parfaitement valide. Ce n’est pas un problème de discipline, mais l’absence d’une règle qui décide à votre place.
L’ATR — Average True Range — résout ce problème d’une manière brutalement simple. Il transforme la volatilité observée du contrat en un nombre de contrats. Plus le marché respire large, moins vous en prenez. Plus il se comprime, plus vous pouvez en porter, à budget de risque strictement constant. Notre article sur le calcul de la taille de position en prop firm pose les bases du sujet ; celui-ci se concentre sur une seule variante, la plus robuste en compte financé, et vous donne le calcul complet.
- Tradez avec le capital alloué par TickWise
- Payouts garantis
- Retraits illimités, à tout moment
Ce que l’ATR mesure, et ce qu’il ne mesure pas
Dans l'ordre
La formule de position sizing ATR — les deux premières étapes
Étapes 1 à 2 sur 5, dans l'ordre de l'article.
Le True Range d’une bougie est la plus grande des trois distances suivantes : haut moins bas, valeur absolue de haut moins clôture précédente, valeur absolue de bas moins clôture précédente. Les deux dernières existent pour capturer les gaps. L’ATR n’est que la moyenne de ces True Range sur N bougies, généralement 14.
Ce que cela vous donne : l’amplitude typique d’une bougie, dans l’unité de cotation du contrat. Ce que cela ne vous donne pas : une direction, une probabilité, un niveau. Un marché qui monte de 40 points et un marché qui s’effondre de 40 points produisent le même ATR.
Le piège numéro un vient de l’unité. L’ATR d’un ES s’exprime en points d’indice, celui d’un CL en dollars par baril, celui d’un GC en dollars l’once. Ces trois nombres ne sont pas comparables entre eux. Tant que vous ne les avez pas convertis en dollars de risque par contrat, ils ne servent à rien pour dimensionner.
| Contrat | Unité de l’ATR | Valeur du point | ATR de 5 unités = risque par contrat |
|---|---|---|---|
| ES (E-mini S&P 500) | points d’indice | 50 $ | 250 $ |
| MES (Micro S&P 500) | points d’indice | 5 $ | 25 $ |
| NQ (E-mini Nasdaq 100) | points d’indice | 20 $ | 100 $ |
| MNQ (Micro Nasdaq 100) | points d’indice | 2 $ | 10 $ |
| CL (Crude Oil) | dollars par baril | 1 000 $ | 5 000 $ |
| GC (Gold) | dollars par once | 100 $ | 500 $ |
Regardez la dernière colonne. Le même chiffre d’ATR produit un risque vingt fois supérieur sur CL que sur ES. Un stop « de 8 ticks » appliqué uniformément à tous vos instruments n’a donc aucun sens. La fiche mémo des valeurs de tick et de point vous donne le tableau complet, contrat par contrat.
La formule de position sizing ATR, étape par étape
Cinq étapes, aucune au-delà de trente secondes avec la feuille de calcul en place.
- Fixez votre budget de risque par trade, en dollars. Pas en pourcentage du solde. Ancrez-le sur votre limite de perte journalière : 20 % de cette limite est un point de départ défendable, parce que cela vous laisse cinq pertes pleines avant la coupure.
- Mesurez l’ATR sur l’unité de temps et la session que vous tradez vraiment. Un ATR journalier ne dimensionne pas un scalp de dix minutes. Un ATR 5 minutes calculé sur les 24 heures écrasera votre chiffre avec des bougies de nuit désertes.
- Choisissez un multiple et gardez-le. 1,0 pour un scalp serré, 1,5 pour un swing intraday, 2,0 si vous tradez des cassures qui respirent. Le multiple se choisit une fois, pas trade par trade.
- Convertissez le stop en dollars par contrat : multiple × ATR × valeur du point.
- Divisez, arrondissez vers le bas, plafonnez au nombre de contrats du plan. Un résultat de 2,8 donne 2 contrats. Jamais 3.
💡 La formule complète : contrats = budget de risque en $ ÷ (multiple × ATR × valeur du point). Arrondi à l’entier inférieur, puis plafonné par la limite de contrats de votre plan. Si le résultat tombe à zéro, vous n’avez pas un problème de courage : vous avez un problème d’instrument. Passez au contrat micro équivalent.
Un calcul qui donne zéro est une information exploitable, pas un échec : la volatilité du moment est trop élevée pour la granularité du contrat choisi. Les contrats micro existent précisément pour ces situations : même sous-jacent, même carnet, taille divisée par dix.
Le calcul chiffré sur les trois plans TickWise
Les limites ci-dessous sont celles des évaluations TickWise, et la dernière colonne applique la règle des 20 % de l’étape 1.
| Plan | Capital : Évaluation → Préparation et Broker | Perte journalière en Évaluation | Plancher de départ en Évaluation | Contrats | Budget de risque par trade |
|---|---|---|---|---|---|
| Starter — 190 $ | 0 $ → 2 500 $ | 500 $ | −1 500 $ | 3 | 100 $ |
| Pro — 290 $ | 0 $ → 5 000 $ | 1 000 $ | −3 000 $ | 6 | 200 $ |
| Expert — 490 $ | 0 $ → 10 000 $ | 2 000 $ | −6 000 $ | 10 | 400 $ |
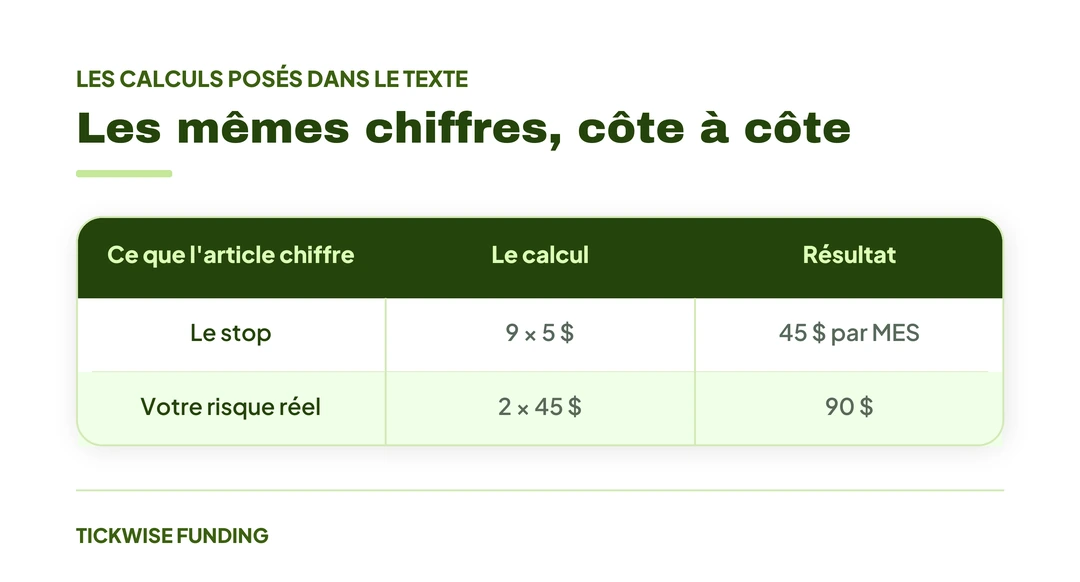
Exemple A — Starter, MES, marché calme. Hypothèse de travail : l’ATR(14) en 5 minutes ressort à 6 points d’indice pendant la session cash américaine. Multiple retenu : 1,5. Le stop vaut donc 9 points, soit 9 × 5 $ = 45 $ par MES. Le calcul donne 100 ÷ 45 = 2,2, arrondi à 2 contrats. Votre risque réel devient donc 2 × 45 $ = 90 $ : l’arrondi vers le bas joue toujours en votre faveur. Trois pertes pleines coûtent 270 $, soit 54 % du plafond journalier de 500 $. Il vous reste deux trades avant la coupure.
Exemple B — même journée, la volatilité double. L’ATR passe à 12 points après une publication macro. Le stop monte mécaniquement à 18 points, soit 90 $ par MES. Le calcul donne 100 ÷ 90 = 1,1, arrondi à 1 contrat. Votre exposition en dollars n’a pas bougé d’un centime. C’est toute la valeur du procédé : la taille absorbe le choc de volatilité à votre place.
Exemple C — Expert, ES standard. Budget de 400 $. Avec un ATR de 4 points et un multiple de 1,5, le stop vaut 6 points, soit 300 $ par contrat ES. Résultat : 1 contrat. Si la compression se poursuit et que l’ATR tombe à 2 points, le stop descend à 3 points, soit 150 $, et le calcul autorise 2 contrats. Le plafond du plan reste à 10 contrats, mais la volatilité, elle, ne vous en laisse que deux.
✅ À retenir : le nombre de contrats autorisés est identique en Évaluation, en Préparation et sur le compte financé chez TickWise. Un Starter donne accès à 3 contrats à chaque étape. Le solde nominal affiché change, votre pouvoir de trading réel non.
Pourquoi la règle du « 1 % du capital » casse en prop firm
Le conseil standard vous dit de risquer 1 % du capital par trade. Sur un compte personnel, la règle tient. En compte financé, elle produit un résultat absurde, pour deux raisons.
Première raison : le dénominateur est faux. En Évaluation Starter, le compte part de 0 $ — un pourcentage du solde ne désigne rien. Et la contrainte qui arrête votre journée n’est pas un pourcentage : c’est un montant fixe, 500 $ de perte journalière sur ce plan en Évaluation, que quelques trades mal dimensionnés suffisent à consommer. Le vrai dénominateur en prop firm n’est pas le solde, c’est la distance qui vous sépare du niveau qui fait perdre un compte financé. Chez TickWise, parmi les règles à respecter, la balance minimale suiveuse fixe ce niveau : le plancher suit le plus-haut atteint par votre solde réalisé et ne redescend jamais, et la violation se juge uniquement sur ce solde réalisé — une position ouverte qui passe sous le plancher ne déclenche rien.
Deuxième raison : le solde nominal change d’une étape à l’autre. Une Évaluation Pro part de 0 $, puis la Préparation et le compte Broker correspondant sont dotés de 5 000 $, pour le même nombre de contrats. Un trader qui applique religieusement « 1 % du solde » n’aurait aucun risque calculable pendant l’Évaluation, puis 50 $ par trade dès la Préparation, sans qu’aucun paramètre de marché n’ait bougé. La règle du pourcentage ne décrit rien de réel ici.
ℹ️ La bonne ancre : en Évaluation, exprimez votre budget de risque comme une fraction de la limite de perte journalière, jamais du solde. C’est un montant fixe, connu d’avance, qui décide directement si votre journée continue. Nos règles d’or de la gestion du risque développent le raisonnement complet.
Les quatre situations où l’ATR vous trompe
L’indicateur est robuste. Il n’est pas infaillible. Quatre situations reviennent régulièrement, et la première frappe surtout les traders européens.
L’ATR fonctionne bien quand
- Vous le calculez sur la session que vous tradez réellement
- Le contrat a une liquidité continue et un pas de cotation fin
- Votre multiple reste stable sur plusieurs semaines
- Vous convertissez systématiquement en dollars avant de dimensionner
L’ATR déraille quand
- Il est mesuré sur 24 heures alors que vous ne tradez qu’une session
- Une échéance vient de rouler et fausse le True Range
- Une annonce macro crée un décalage que la moyenne n’a pas encore digéré
- La valeur du point du contrat rend le moindre multiple ingérable
Le décalage horaire est le piège spécifiquement européen. Un ATR 5 minutes consulté à 10 h heure de Paris décrit un carnet quasi vide : la session cash américaine n’ouvre qu’à 15 h 30 heure française. Le même indicateur, une heure après l’ouverture de New York, peut afficher le double. Si vous dimensionnez le matin pour trader l’après-midi, vous prenez systématiquement trop gros.
🚨 Attention au roulement d’échéance : le jour du passage d’un contrat trimestriel au suivant, l’écart de prix entre les deux échéances gonfle artificiellement le True Range. Votre ATR peut sauter sans qu’aucune volatilité réelle n’ait eu lieu. Vérifiez le calendrier de roulement des contrats futures avant de recalibrer.
Le protocole de recalibrage hebdomadaire
Un dimensionnement ATR ne se recalcule pas à chaque trade. Il se fixe le week-end et tient toute la semaine. C’est ce qui le rend efficace contre le pilotage à l’humeur.
Vingt minutes le dimanche soir
- Relever l’ATR(14) de clôture de chaque instrument suivi, sur votre unité de temps de travail et sur la plage horaire que vous tradez
- Convertir cet ATR en dollars par contrat avec la valeur du point du contrat
- Recalculer le nombre de contrats pour votre budget de risque, arrondi vers le bas
- Écrire les tailles obtenues sur une seule ligne, visible à côté de l’écran
- Ne plus y toucher avant le dimanche suivant, sauf saut d’ATR supérieur à 50 %
Cette ligne écrite est le cœur du dispositif. En séance, vous ne recalculez pas : vous lisez. Consignez chaque écart à la règle dans votre journal de trading — les écarts, pas les trades. Trois écarts la même semaine en disent long sur votre état mental.
Questions fréquentes sur le position sizing ATR
Quelle période d’ATR faut-il utiliser ?
14 périodes reste la référence par défaut et convient à la plupart des usages intraday. Sur des unités très courtes, 20 périodes lisse davantage les à-coups. Le choix compte moins que la constance : changer de période en cours de semaine revient à changer de règle en cours de partie.
Faut-il placer le stop exactement à un multiple d’ATR ?
Non. L’ATR sert à calibrer la distance acceptable, pas à choisir le niveau. Placez le stop sur une structure de marché réelle — sous le point bas de la jambe, au-delà du sommet de la zone d’absorption — puis vérifiez que cette distance ne dépasse pas votre multiple. Si elle le dépasse, réduisez la taille, ne déplacez pas le stop.
Est-ce que je risque mon propre capital avec TickWise ?
Avec TickWise, vous ne risquez jamais votre propre capital au-delà des frais d’évaluation. Le capital tradé est alloué par la firme. Votre exposition personnelle se limite au prix du plan choisi — 190 $, 290 $ ou 490 $ en paiement unique.
Le nombre de contrats change-t-il une fois le compte financé ?
Non. Un Starter donne 3 contrats en Évaluation, en Préparation comme sur le compte financé, un Pro en donne 6, un Expert en donne 10. Le solde nominal affiché diffère d’une étape à l’autre, mais votre capacité d’action sur le marché reste strictement identique.
Que faire si le calcul donne zéro contrat ?
Vous passez au contrat micro équivalent, ou vous ne prenez pas le trade. Ces deux réponses sont acceptables. Forcer un contrat entier « parce que le setup est beau » revient à multiplier votre risque par deux ou trois d’un coup — exactement la décision que le dimensionnement ATR est censé vous éviter.
Un Parcours Simple vers le Trading Financé
Évaluation
Choisissez votre plan — Starter, Pro ou Expert. L’Évaluation démarre à 0 $, dans un environnement simulé.
Préparation
Un capital simulé de 2 500 $, 5 000 $ ou 10 000 $, pour vous préparer aux conditions du compte Broker.
Destination : le compte Broker — des payouts à la demande, sans nombre minimum de jours de trading avant une demande.
⚠️ Avertissement : Le trading de futures comporte un risque substantiel de perte et ne convient pas à tous les investisseurs. Les performances passées ne préjugent pas des performances futures. Ne tradez qu’avec du capital que vous pouvez vous permettre de perdre. Les informations de cet article sont fournies à titre éducatif et ne constituent pas un conseil financier. Les valeurs d’ATR utilisées dans les exemples sont des hypothèses de calcul, pas des relevés de marché. TickWise Funding fournit du capital alloué via un processus d’évaluation structuré.