


L’Écart Entre le Prix que Vous Vouliez et Celui que Vous Avez
Carnet centralisé du CME contre spread fixé par un broker : deux façons radicalement différentes de déterminer votre prix d’exécution.
Rédaction assistée par IA
Sommaire
Vous cliquez sur « acheter » à 5 812,25. Votre relevé indique 5 812,75. Deux ticks d’écart. Sur un trade isolé, l’anecdote paraît négligeable ; répétée deux cents fois dans un mois, elle représente une ligne budgétaire que beaucoup de traders ne calculent jamais. Le slippage est le coût le plus silencieux du day trading : il n’apparaît sur aucune facture, il ne figure dans aucun tableau de frais, et il sort pourtant directement de votre performance.
Cet article explique d’où vient réellement cet écart, pourquoi il fonctionne de manière fondamentalement différente sur un marché centralisé et chez un broker de CFD, et surtout ce qu’un trader financé peut faire pour le réduire. Aucun chiffre inventé : uniquement des mécanismes vérifiables et une méthode de calcul que vous pouvez appliquer à votre propre historique.
💰 Découvrir les Plans TickWise →
- Tradez avec le capital alloué par TickWise
- Payouts garantis
- Retraits illimités, à tout moment
Ce qu’est le Slippage — et Ce qu’il N’est Pas
Le slippage est l’écart entre le prix attendu au moment de l’envoi de l’ordre et le prix effectivement obtenu à l’exécution. Rien de plus. Ce n’est ni une commission, ni une manipulation, ni nécessairement un défaut de votre plateforme.
Trois précisions qui évitent les faux procès
- Le slippage peut être favorable. Un ordre exécuté à un meilleur prix que prévu est aussi du slippage. Il est simplement moins mémorable.
- Il ne concerne que les ordres au marché. Un ordre limite s’exécute au prix indiqué ou pas du tout — c’est sa raison d’être.
- Il n’est pas identique au spread. Le spread est l’écart permanent entre offre et demande ; le slippage est l’écart entre votre référence et votre exécution.
La confusion entre spread et slippage est particulièrement répandue chez les traders venus des CFD, pour une raison structurelle que nous détaillons plus bas : dans cet univers, le spread est un paramètre commercial, alors que sur un marché de futures, il est le résultat direct de l’affrontement des ordres dans un carnet public. Pour comprendre la mécanique de ce carnet, notre guide sur la lecture d’un carnet d’ordres futures constitue une bonne base.
Les Quatre Causes Réelles du Slippage en Futures
1. La profondeur du carnet
C’est la cause dominante. Votre ordre au marché consomme les ordres limites disponibles, du meilleur prix vers les suivants. Si le premier niveau ne contient pas assez de contrats pour couvrir votre taille, la suite de votre ordre est servie au niveau d’après. Plus votre taille est grande par rapport à la profondeur affichée, plus l’écart moyen s’élargit. C’est purement arithmétique.
2. La vitesse du marché
Entre l’instant où vous voyez un prix et l’instant où votre ordre atteint le moteur d’appariement, le carnet a pu changer plusieurs fois. Sur un marché rapide, le prix que votre œil a enregistré n’existe déjà plus. Cette cause explose autour des publications économiques, comme nous le décrivons dans notre analyse des cinq premières minutes après un CPI ou un NFP.
3. La latence de votre chaîne technique
Connexion domestique, distance géographique jusqu’aux serveurs, plateforme surchargée : chaque maillon ajoute des millisecondes. Depuis l’Europe, la distance physique jusqu’aux infrastructures américaines est une réalité incompressible. Elle est marginale pour un swing trader et significative pour un scalpeur — c’est précisément le sujet de notre article sur l’utilité d’un VPS pour trader en prop firm depuis la France.
4. Le type d’ordre choisi
Un ordre au marché privilégie la certitude d’exécution au détriment du prix. Un ordre stop est un ordre au marché différé : il hérite exactement des mêmes propriétés au moment où il se déclenche. C’est pour cette raison qu’un stop peut s’exécuter loin de son niveau, alors même qu’il était « bien placé ».
🚨 Point critique : Un stop loss n’est pas une garantie de prix, c’est une instruction d’exécution. Sur un compte avec une perte journalière plafonnée, cette distinction n’est pas théorique : c’est le prix réellement obtenu, pas votre niveau prévu, qui est comptabilisé dans votre solde clôturé.
CFDs contre Futures : Qui Décide de Votre Prix ?
Voici le point que les comparatifs francophones traitent rarement correctement. La différence entre une prop firm CFD et une prop firm futures n’est pas une différence d’instrument : c’est une différence sur l’origine du prix.
🟢 Futures — TickWise
- Prix issu du carnet centralisé du CME
- Même carnet pour tous les participants du marché
- Spread résultant de l’offre et de la demande réelles
- Volume et profondeur observables en direct
- Produit conçu pour un usage professionnel
CFDs — modèle FTMO
- Prix dérivé, fourni par le broker
- Spread variable, fixé par l’intermédiaire
- Marchés Forex et CFD uniquement, pas de futures
- Comptes en simulation
- Produit destiné au grand public
Sur un contrat future, votre ordre rejoint un carnet public opéré par la bourse. Le prix que vous obtenez est celui qu’un autre participant a accepté au même instant. Le slippage y est certes possible, mais il est explicable : il résulte d’un état du carnet que vous pouviez observer avant de cliquer.
Sur un CFD, le prix est produit par l’intermédiaire. Le spread est un paramètre commercial qui varie selon le broker, l’instrument et le moment. Quand cet arrangement s’applique de surcroît à un marché simulé, l’écart facturé devient difficile à justifier économiquement : il ne correspond à aucune transaction réelle sur un marché réel. C’est un point de fond dans le débat, développé dans notre comparatif TickWise contre FTMO et, plus largement, dans notre analyse prop firm CFDs ou futures.
ℹ️ Pour être équitable : TickWise applique également un partage des profits. La différence tient à son origine : les gains proviennent d’opérations réelles sur un marché réel, avec du capital réellement alloué. Une rémunération prélevée sur des gains simulés, financés par la trésorerie de la firme plutôt que par le marché, ne repose pas sur la même logique économique.
Combien Coûte Réellement le Slippage
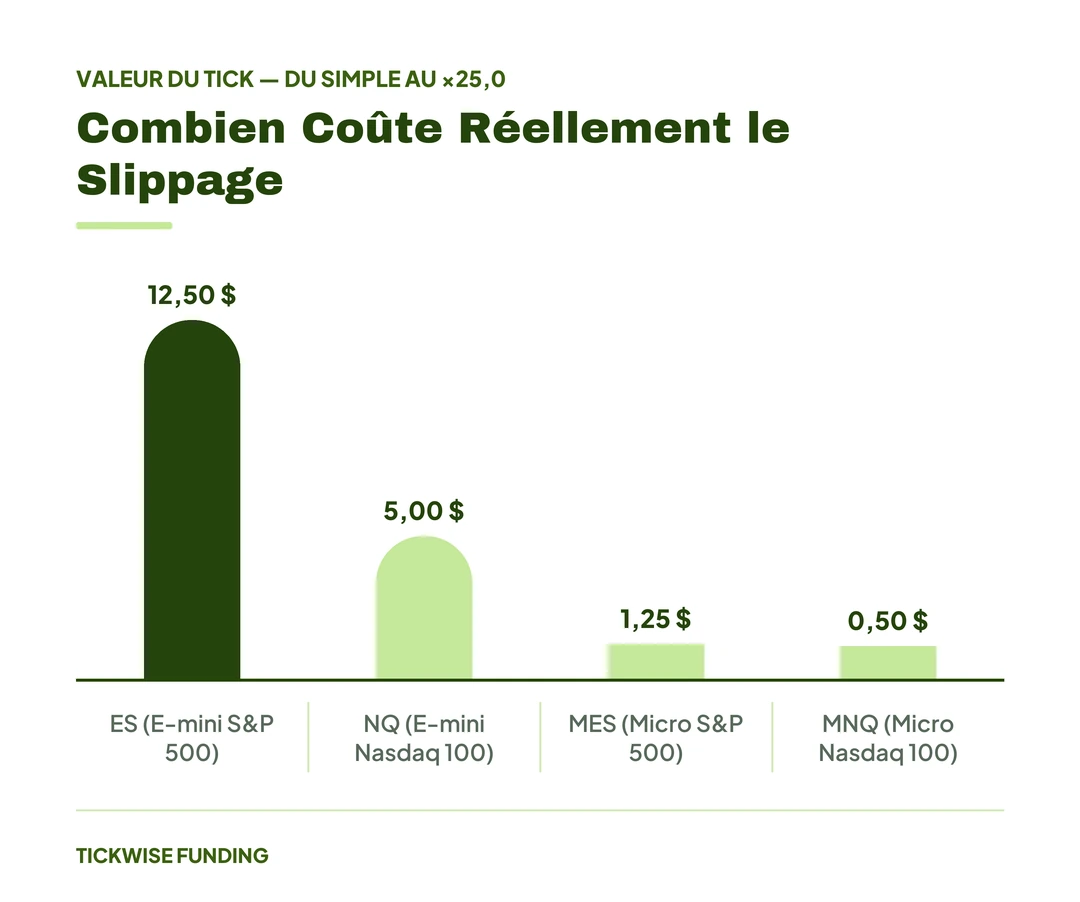
Le calcul est simple, et le résultat surprend souvent. Multipliez le slippage moyen par trade, en ticks, par la valeur du tick et par votre nombre de trades sur la période.
| Contrat | Valeur du tick | Coût d’un tick sur 3 contrats | Sur 100 trades (1 tick moyen) |
|---|---|---|---|
| ES (E-mini S&P 500) | 12,50 $ | 37,50 $ | 3 750 $ |
| NQ (E-mini Nasdaq 100) | 5,00 $ | 15,00 $ | 1 500 $ |
| MES (Micro S&P 500) | 1,25 $ | 3,75 $ | 375 $ |
| MNQ (Micro Nasdaq 100) | 0,50 $ | 1,50 $ | 150 $ |
Ces montants ne sont pas une prévision : ce sont des projections arithmétiques à partir de spécifications de contrat publiques, destinées à illustrer un ordre de grandeur. Remplacez « 1 tick moyen » par votre propre statistique, mesurée sur votre historique réel, et vous obtiendrez votre chiffre. Le détail des valeurs de tick par contrat figure dans notre fiche mémo du tick et du point.
Rapporté aux règles d’une évaluation, l’exercice devient parlant. Le plan Starter de TickWise vise 2 500 $ de profit en Évaluation, avec 3 contrats et un plancher de départ à −1 500 $. Si un tick de slippage moyen coûte 37,50 $ par trade en taille pleine, cent trades pèsent 3 750 $ — davantage que l’objectif de profit lui-même. Le même raisonnement s’applique au plan Pro (6 contrats, objectif 5 000 $, plancher de départ −3 000 $) et au plan Expert (10 contrats, objectif 10 000 $, plancher de départ −6 000 $). À noter : le nombre de contrats reste identique en Évaluation, en Préparation et sur le compte Broker — votre pouvoir de trading réel sur le marché ne change pas.
💡 Conseil de trader : exportez trente jours d’historique, comparez pour chaque ordre le prix visé et le prix obtenu, calculez la moyenne. La plupart des traders découvrent que leur poste « slippage » dépasse leur poste « commissions ». C’est aussi le poste sur lequel ils n’avaient jamais rien tenté.
Six Leviers pour le Réduire
Le slippage ne s’élimine pas, mais il se réduit — et les leviers disponibles ne demandent ni matériel exotique ni changement de méthode. Ils sont classés ci-dessous du plus immédiat au plus structurel : les deux premiers s’appliquent dès votre prochaine séance, le dernier suppose quelques semaines de données avant de produire un résultat exploitable.
Privilégier les ordres limites à l’entrée
Une entrée en ordre limite supprime le slippage d’entrée par construction. En contrepartie, vous acceptez le risque de ne pas être servi du tout — un compromis souvent gagnant hors des configurations de rupture rapide.
Trader les heures où le carnet est profond
La profondeur n’est pas constante sur vingt-quatre heures. Concentrer son activité sur les plages où le volume est le plus élevé réduit l’écart moyen sans changer une ligne de votre méthode.
Adapter la taille à la profondeur affichée
Comparez systématiquement votre nombre de contrats à ce que le carnet affiche au premier niveau. Le DOM répond à cette question en une seconde, comme expliqué dans notre guide sur l’utilisation du carnet d’ordres en échelle.
Éviter les fenêtres d’annonce
Les publications économiques concentrent une part disproportionnée du slippage annuel d’un trader intraday. Les éviter, ou y réduire fortement la taille, est le levier au meilleur rapport effort-résultat.
Assainir la chaîne technique
Connexion filaire plutôt que Wi-Fi, plateforme allégée, hébergement rapproché des serveurs si votre style l’exige. Ces gains sont modestes pour un swing trader et déterminants pour un scalpeur.
Mesurer, puis décider
Ajoutez une colonne « slippage » à votre journal de trading. Ce qui n’est pas mesuré ne s’améliore pas, et un chiffre précis transforme une intuition vague en arbitrage concret sur votre méthode.
✅ À retenir : le slippage ne se supprime pas, il se pilote. Un carnet centralisé rend cet écart observable et explicable, ce qui en fait un paramètre sur lequel un trader peut réellement agir — au lieu d’un chiffre subi.
Questions Fréquentes
Un spread est-il ajouté à mes exécutions chez TickWise ?
TickWise opère exclusivement sur les futures CME. Le prix vient du carnet centralisé de la bourse, le même pour tous les participants du marché. Il ne s’agit pas d’un prix dérivé fixé par un intermédiaire, contrairement au modèle des CFD.
Le slippage compte-t-il dans ma balance minimale suiveuse ?
Oui. C’est le prix réellement obtenu qui entre dans votre solde réalisé, et c’est sur ce solde réalisé que se juge la balance minimale suiveuse. C’est pourquoi il est prudent de considérer votre stop comme un niveau approximatif plutôt que comme une limite exacte lors du dimensionnement.
Les micros subissent-ils moins de slippage ?
Le slippage exprimé en ticks est comparable, mais son coût en dollars est bien plus faible : la valeur du tick d’un micro représente un dixième de celle du contrat standard. Pour un compte en évaluation, cette différence pèse directement sur la marge de manœuvre disponible.
Est-ce que je risque mon propre capital en cas de forte exécution défavorable ?
Avec TickWise, vous ne risquez jamais votre propre capital au-delà des frais d’évaluation. L’Évaluation et la Préparation se déroulent dans un environnement simulé ; sur le compte Broker, le capital tradé est mis à disposition par la firme. La conséquence d’une série défavorable est la perte d’accès au compte, ce qui reste une raison suffisante de traiter le slippage sérieusement.
Un Parcours Simple vers le Trading Financé
Évaluation
Choisissez votre plan — Starter, Pro ou Expert. L’Évaluation démarre à 0 $, dans un environnement simulé.
Préparation
Un capital simulé de 2 500 $, 5 000 $ ou 10 000 $, pour vous préparer aux conditions du compte Broker.
Destination : le compte Broker — des payouts à la demande, sans nombre minimum de jours de trading avant une demande.
⚠️ Avertissement : Le trading de futures comporte un risque substantiel de perte et ne convient pas à tous les investisseurs. Les performances passées ne préjugent pas des performances futures. Ne tradez qu’avec du capital que vous pouvez vous permettre de perdre. Les informations de cet article sont fournies à titre éducatif et ne constituent pas un conseil financier. TickWise Funding fournit du capital alloué via un processus d’évaluation structuré.
2 Comments