


Le Système de Suivi Que les Prop Traders Sérieux Mettent en Place
Template Excel, régime BNC, payouts imposables vs P&L simulé — la méthode complète pour tenir vos comptes en 2026.
Sommaire
🚨 Important : Cet article ne constitue pas un conseil fiscal ou comptable. Les informations sont fournies à titre indicatif. Consultez un expert-comptable pour votre situation personnelle. Données à jour en 2026 — sous réserve de modifications législatives.
Comment déclarer et comptabiliser ses gains de prop trading en France ? Concrètement, vous tenez un journal de vos payouts effectifs (et non du P&L simulé), vous catégorisez vos charges (challenge fees, frais de plateforme, données), puis vous déclarez le tout en BNC sur la 2042-C-PRO. Les payouts versés par une prop firm Futures comme TickWise constituent un revenu imposable au titre des bénéfices non commerciaux — pas une plus-value mobilière, et surtout pas la flat tax 30%. Le seul revenu imposable, c’est ce qui tombe sur votre compte bancaire, pas ce qui s’affiche sur votre dashboard d’évaluation.
La comptabilité prop trading, on en parle rarement avant de toucher son premier payout. Et c’est exactement là que ça coince. Vous recevez 800 €, puis 1 200 €, puis 2 500 € — et vous réalisez que personne ne vous a expliqué comment tracer ça, comment le rattacher à un régime fiscal, comment éviter une régularisation salée trois ans plus tard.
Soyons clairs : le fisc français ne s’intéresse pas à votre P&L de challenge. Il s’intéresse aux euros qui arrivent réellement sur votre compte. C’est ça la vraie question. Et pour y répondre proprement, il faut un système — pas une boîte à chaussures pleine de captures d’écran MetaTrader. Avant d’attaquer les outils, posons le cadre : le régime fiscal BNC applicable aux prop traders détermine toute la suite, donc gardez-le en tête.
Ce guide vous donne la méthode complète : le template de suivi, la catégorisation des flux, le bon régime selon vos volumes, et les pièges classiques qui coûtent cher. Honnêtement, c’est moins compliqué qu’on le dit. Il faut juste s’y mettre dès le premier payout.
💰 Démarrer Votre Évaluation TickWise →
- Tradez avec le capital alloué par TickWise
- Payouts garantis
- Retraits illimités, à tout moment
Comptabilité Prop Trading : Par Où Commencer
La première erreur que je vois, et elle est partout, c’est de confondre journal de trading et comptabilité. Ce sont deux choses différentes. Le journal de trading suit vos décisions (setup, stop-loss, émotions). La comptabilité suit l’argent — vraiment l’argent, en euros, sur votre compte bancaire.
Pour démarrer, il vous faut trois piliers. Un système d’enregistrement des entrées et sorties. Une catégorisation propre des flux. Et un calendrier annuel qui aligne tout ça sur les obligations déclaratives. Pas besoin d’en faire des tonnes.
Les trois piliers d’un suivi gains et pertes prop trading qui tient la route
Ce qu’il vous faut dès le premier payout
- Un tableur structuré — Excel ou Google Sheets, peu importe, mais avec colonnes fixes
- Un dossier « preuves » — factures de challenge, captures de payout, relevés bancaires
- Un compte bancaire dédié — séparez l’activité trading de votre compte perso, ça change tout
- Une convention de nommage — « 2026-04-TickWise-Payout-1180EUR.pdf » plutôt que « doc1.pdf »
- Une sauvegarde cloud — Drive, Dropbox, peu importe, mais redondance obligatoire
Le truc qu’on oublie souvent — c’est que le fisc peut vous demander des justificatifs jusqu’à 6 ans en arrière. Six ans. Si vous perdez une facture de challenge fee de 290 $ en 2026, vous perdez 290 $ de charges déductibles en 2032. Multipliez par dix challenges et trois resets, et vous voyez où je veux en venir.
Une fois ces fondations posées, le reste devient mécanique. Vous saisissez en temps réel, vous classez, vous archivez. Et à la fin de l’année, vous avez 80% du travail déjà fait. Le complément ? Déclarer concrètement ses payouts au fisc devient un copier-coller depuis votre tableur.
Le Template Excel de Suivi Gains et Pertes Prop Trading
Voici la structure exacte que j’utilise et que je recommande. Six onglets, pas un de plus. Chacun a un rôle précis, et ils communiquent entre eux par formules simples. Pas de macro VBA, pas de complication.
| Onglet | Contenu | Fréquence de mise à jour |
|---|---|---|
| 1. Payouts reçus | Date, prop firm, montant USD, taux change, montant EUR, plateforme paiement | À chaque virement |
| 2. Challenge fees | Date, plan acheté, montant, statut (réussi/échoué/reset) | À chaque achat |
| 3. Charges récurrentes | Abonnements plateforme, data feed, VPN, électricité prorata | Mensuel |
| 4. Matériel & équipement | PC, écrans, chaise, formation — avec amortissement | Achat ponctuel |
| 5. Synthèse mensuelle | Total payouts EUR, total charges, résultat net mensuel | Fin de mois |
| 6. Récap annuel | Cumul pour 2042-C-PRO et 3916-bis | Décembre/janvier |
Pourquoi cette séparation ? Parce que le fisc va vous demander de prouver chaque chiffre. Si tout est mélangé dans un seul onglet, vous galérez. Si tout est segmenté, vous filtrez, vous exportez en PDF, vous joignez aux justificatifs. Cinq minutes au lieu de cinq heures.
Les colonnes obligatoires de l’onglet « Payouts reçus »
Date du virement, identifiant de transaction côté prop firm, montant USD brut, taux de change appliqué (ou taux BCE du jour si conversion ultérieure), montant EUR reçu net de frais, plateforme utilisée (Wise, Deel, virement direct, crypto), et commentaire libre. Si vous recevez via crypto puis convertissez, ajoutez une ligne supplémentaire pour tracer la conversion en euros — c’est ce moment-là qui fixe le revenu imposable.
Pour la traçabilité des entrées via les plateformes de paiement modernes, tracer les virements de payouts en euros est un sujet à part entière. Chaque plateforme a ses subtilités sur les justificatifs téléchargeables.
ℹ️ Astuce template : Ajoutez une colonne « réf justificatif » qui pointe vers le nom de fichier dans votre dossier preuves. Quand le fisc demande « où est la preuve de la ligne 47 ? », vous tapez le nom dans votre explorateur — fini en 10 secondes.
Comptabiliser Payouts Prop Firm : Distinguer les Flux
Comptabiliser ses payouts prop firm, ce n’est pas juste additionner les virements reçus. Il y a quatre catégories de flux à séparer, et les mélanger c’est garantir une erreur de déclaration. Voyons-les une par une.
1. Challenge fees et reset fees — charges déductibles
Quand vous achetez un plan TickWise Starter à 190 $, Pro à 290 $ ou Expert à 490 $, vous payez un frais d’évaluation. Ce frais est une charge professionnelle déductible si vous êtes au régime réel (BNC réel ou société). En micro-BNC, l’abattement forfaitaire de 34% est censé couvrir vos charges — donc pas de déduction supplémentaire.
Idem pour les reset fees. Si vous échouez un challenge et le relancez, le coût du reset est déductible. Conservez la facture PDF systématiquement. Honnêtement, c’est là qu’on perd le plus de traces, parce que personne ne pense à archiver ces e-mails de confirmation.
2. Payouts effectifs — revenu imposable
C’est le cœur du sujet. Seuls les payouts que vous recevez réellement sur votre compte (en EUR après conversion ou en USD selon le contrat) constituent un revenu imposable. Pas le P&L de votre compte évaluation. Pas le P&L flottant non payé. Uniquement les payouts encaissés.
Cette nuance change tout. Vous pouvez avoir un compte Broker qui affiche plusieurs milliers de dollars de gains réalisés, mais si vous n’avez demandé qu’un payout de 2 000 $, vous déclarez 2 000 $ — pas le total affiché à l’écran. C’est exactement la différence entre le P&L affiché et le revenu réellement encaissé qui structure toute la fiscalité prop trading correcte.
3. Charges récurrentes — déductibles au réel
Abonnement TradingView (15-50 €/mois), data feed CME ou Eurex (10-100 €/mois selon le pack), VPN (5-15 €/mois), part de votre forfait internet, part de votre loyer si vous tradez depuis chez vous (au prorata de la surface dédiée). Tout ça se déduit — au réel uniquement.
4. Matériel — amortissement
Un PC à 2 500 € s’amortit sur 3 ans. Deux écrans 32 pouces à 800 € chacun, idem. Chaise ergonomique, bureau, casque — amortissement sur la durée d’usage. Le matériel inférieur à 500 € HT peut généralement être passé en charge directe.
💡 Le réflexe à prendre : Chaque mois, dédiez 30 minutes à votre tableur. Pas plus. Vous saisissez les payouts du mois, les charges, les éventuels challenges achetés. À la fin de l’année, vous avez tout sous la main pour la 2042-C-PRO sans courir partout en avril.
BNC Prop Trading : Micro-BNC, Réel ou SASU
C’est la question qui revient le plus. Et la réponse dépend de vos volumes. Faisons le tour des trois régimes principaux avec des chiffres concrets sur les plans TickWise.
| Régime | Seuil 2026 | Avantage | Inconvénient |
|---|---|---|---|
| Micro-BNC | Jusqu’à 77 700 € de recettes/an | Abattement forfaitaire 34%, comptabilité ultra-simple | Pas de déduction réelle des charges |
| BNC réel (déclaration contrôlée) | Au-delà de 77 700 € ou sur option | Déduction de toutes charges réelles | Comptabilité détaillée obligatoire |
| SASU à l’IS | Aucun seuil, libre | Optimisation salaire/dividendes, image pro | Coûts fixes (~1 500-2 500 €/an d’expertise) |
Cas pratique chiffré : un trader sur le plan Pro TickWise
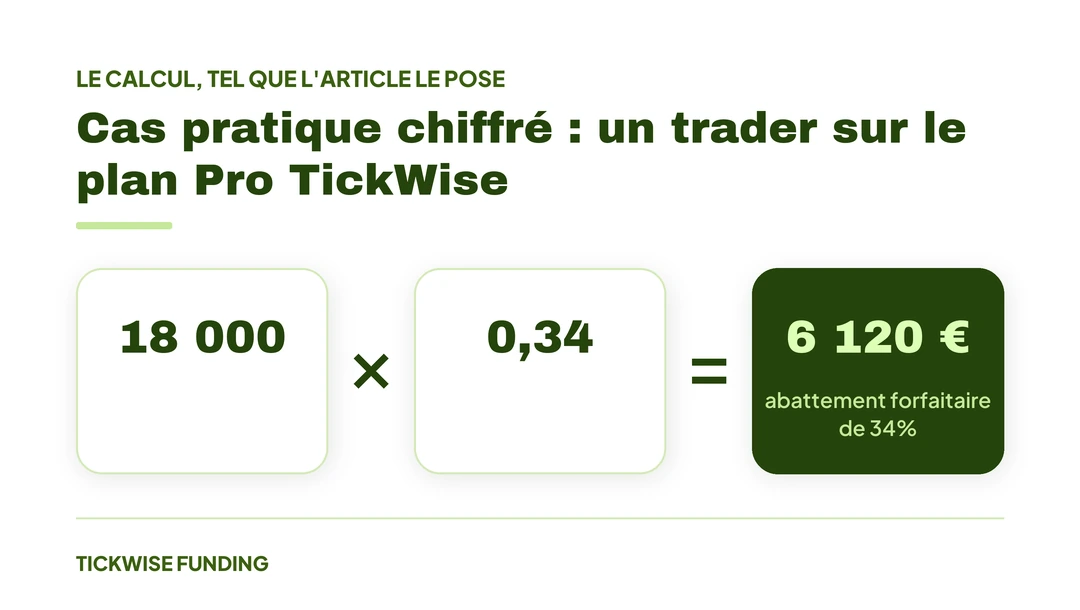
Imaginons un trader passé en compte financé Pro (5 000 $ de capital alloué, 6 contrats). Sur l’année, il génère 18 000 € de payouts cumulés. Ses charges réelles : 290 $ de plan initial (environ 270 €), abonnements TradingView et data feed = 1 200 €/an, prorata bureau et internet = 800 €/an. Total charges réelles : ~2 270 €.
En micro-BNC : abattement forfaitaire de 34% = 18 000 × 0,34 = 6 120 € d’abattement. Base imposable = 11 880 €. Plus avantageux que le réel ici, car l’abattement (6 120 €) dépasse les charges réelles (2 270 €).
Maintenant, prenons le même trader sur le plan Expert (10 000 $ de capital alloué, 10 contrats) avec 65 000 € de payouts annuels. Charges réelles plus élevées : 490 $ initial + abonnements pros + matériel amorti = environ 6 000 €/an. Micro-BNC : abattement 34% = 22 100 €. Toujours plus avantageux que le réel.
À partir de quel niveau le réel devient-il intéressant ? Quand vos charges dépassent 34% de vos recettes. Pour un prop trader Futures discipliné, c’est rare avant 80 000 €+ de recettes annuelles avec un setup matériel lourd et plusieurs abonnements pros. À ce stade, on commence aussi à regarder la SASU pour choisir le bon statut pour structurer son activité de façon plus optimisée.
⚠️ L’erreur classique : Beaucoup de traders pensent que leurs payouts relèvent de la « flat tax 30% » comme des plus-values mobilières. Faux. Les payouts d’une prop firm Futures sont des bénéfices non commerciaux (BNC) — imposés au barème progressif de l’IR + prélèvements sociaux. La flat tax ne s’applique pas à cette activité.
Payouts TickWise Futures France : Pourquoi le P&L Simulé Ne Compte Pas
C’est sans doute le point le plus mal compris du prop trading. Et celui qui mérite qu’on s’y arrête vraiment.
Quand vous tradez en Évaluation TickWise — plan Starter, Pro ou Expert — vous opérez dans un environnement simulé. Le P&L affiché est réel au sens des prix de marché (CME pour ES, NQ, CL, etc.), mais ce n’est pas un revenu. Vous ne réalisez aucune plus-value sur titre. Vous ne payez pas de commission au sens patrimonial. Vous performez sur une simulation pour décrocher un contrat de partage de revenu.
Concrètement, ce qui est imposable, c’est uniquement le payout que TickWise vous verse en application de ce contrat. Pas le P&L théorique du dashboard. C’est ça qui change tout par rapport au trading personnel classique sur CTO ou PEA.
CFDs vs Futures : la confusion à éviter
Beaucoup d’articles français mélangent les régimes des CFDs (souvent assimilés à des plus-values mobilières dans certains cas) avec ceux des prop firms Futures. Ce n’est pas la même histoire. Avec une prop firm Futures comme TickWise, vous ne détenez aucun instrument financier en propre, vous n’avez aucun gain ou perte en capital à déclarer — vous percevez une rémunération d’activité au titre d’un partage de performance.
Cette rémunération relève des BNC professionnels (ou non professionnels selon les volumes et la régularité). Pas des plus-values mobilières. Pas du PFU 30%. Pas du dispositif IFI. Vraiment.
ℹ️ Le cas d’un compte en baisse : Si votre compte financé recule en cours d’année et que vous n’avez pas demandé de payout sur la période, vous n’avez rien à déclarer pour cette période. Cette baisse n’est pas une perte personnelle déductible : le capital mis à disposition n’est pas le vôtre. Encore une fois : seuls les flux réels comptent.
Et si je perds mes frais d’évaluation ?
Là par contre, c’est une vraie perte au sens comptable. Vous avez payé 290 $ pour un challenge Pro, vous avez échoué — ces 290 $ sont une charge réelle que vous avez supportée en EUR. Au régime réel, c’est déductible. Au micro-BNC, c’est censé être couvert par l’abattement 34%.
Soyons honnêtes : la plupart des traders en phase d’apprentissage perdent plus en challenge fees qu’ils ne gagnent en payouts les premiers mois. C’est normal. Ces frais bâtissent votre expérience. Et fiscalement, ils trouvent leur place — soit en charge réelle, soit dans l’abattement micro.
Le Calendrier Comptable Annuel du Prop Trader
Voilà le rythme à tenir. Rien de sorcier, mais il faut le tenir.
Mensuel — la routine du 1er du mois
Saisie des payouts du mois précédent, classement des justificatifs (factures challenges, captures payouts, relevés bancaires), mise à jour des abonnements récurrents. 30 minutes, montre en main.
Trimestriel — point de pilotage
Synthèse des recettes/charges, projection de la base imposable annuelle, vérification du seuil micro-BNC (77 700 €). Si vous approchez du seuil, anticipez le passage au réel pour l’année suivante.
Décembre — clôture préparatoire
Récap annuel finalisé, archivage des PDF, calcul de la base imposable provisoire, prise de rendez-vous avec votre expert-comptable si nécessaire. C’est aussi le moment d’acheter le matériel pro avant le 31/12 pour l’imputer sur l’exercice.
Avril-mai — déclaration 2042-C-PRO et 3916-bis
Report des chiffres sur la déclaration de revenus en ligne, joindre le formulaire 3916-bis pour les comptes prop firm offshore. L’obligation déclarative des comptes étrangers est non négociable — l’amende part à 1 500 € par compte non déclaré.
Si vous tenez ce rythme, votre comptabilité de l’année 2026 sera bouclée en avril 2027 en moins d’une demi-journée. Sinon, vous passerez votre week-end de Pâques à chercher des factures dans vos vieux e-mails. Choisissez.
💡 L’arme secrète : Programmez un rappel récurrent dans votre agenda, le 5 de chaque mois, « Comptabilité TickWise ». 30 minutes bloquées. Vous ne sauterez plus. Et la peur du contrôle fiscal disparaîtra — parce que vous serez carré.
Questions Fréquentes
Comment comptabiliser ses payouts prop firm en France pratiquement ?
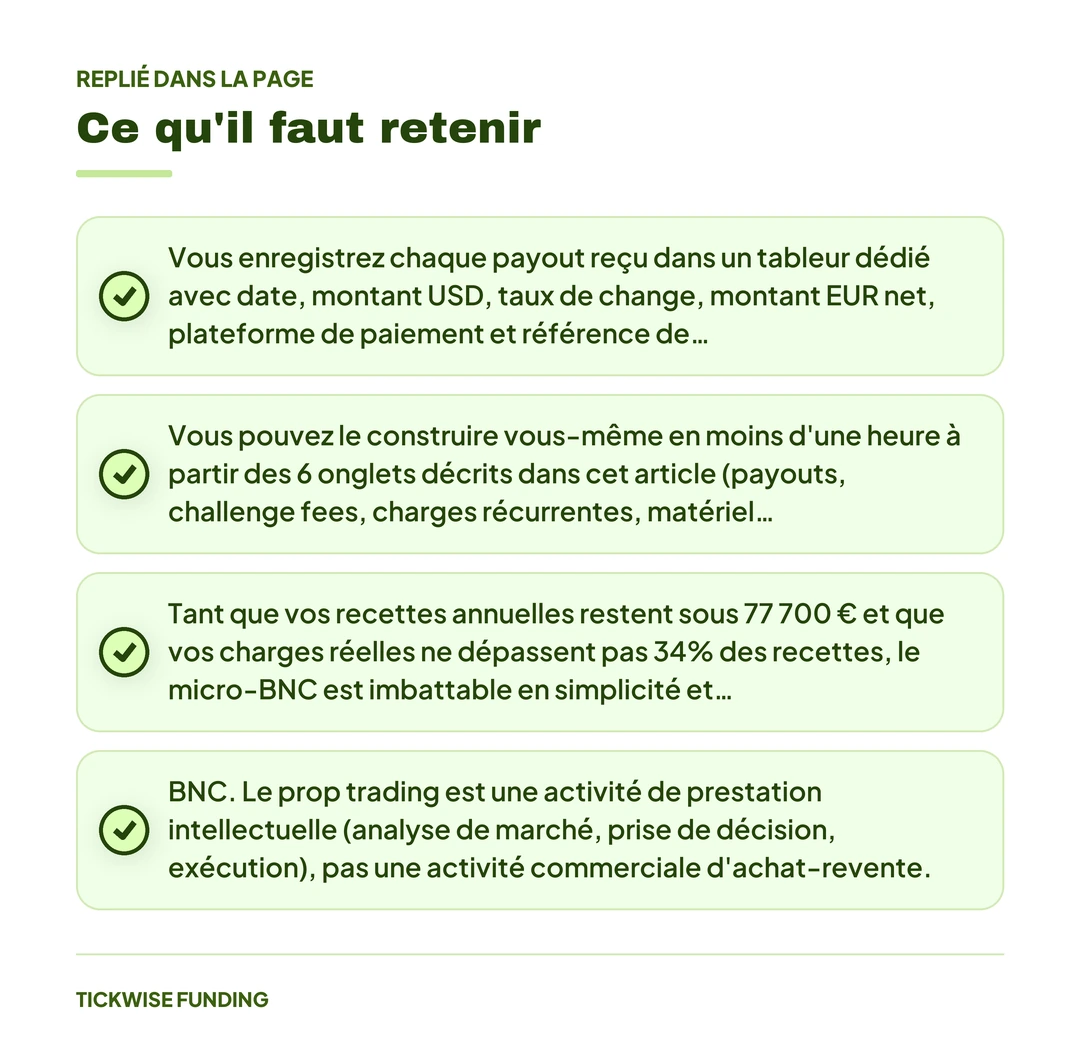
Vous enregistrez chaque payout reçu dans un tableur dédié avec date, montant USD, taux de change, montant EUR net, plateforme de paiement et référence de justificatif. À la fin de l’année, vous totalisez le montant EUR pour le reporter sur la 2042-C-PRO, ligne BNC. Les challenge fees et autres charges (au régime réel) viennent en déduction. C’est ce total net qui constitue votre base imposable. Honnêtement, c’est plus simple que ça en a l’air une fois que vous avez le template.
Modèle Excel suivi gains pertes prop trading : où le trouver ?
Vous pouvez le construire vous-même en moins d’une heure à partir des 6 onglets décrits dans cet article (payouts, challenge fees, charges récurrentes, matériel amortissable, synthèse mensuelle, récap annuel). Évitez les templates génériques de stock trading — ils ne sont pas adaptés aux prop firms. La spécificité, c’est la séparation entre P&L simulé (non comptabilisé) et payouts effectifs (seuls comptabilisés). Cette logique doit transparaître dans la structure.
Comptabilité prop trader : micro-BNC ou SASU ?
Tant que vos recettes annuelles restent sous 77 700 € et que vos charges réelles ne dépassent pas 34% des recettes, le micro-BNC est imbattable en simplicité et fiscalité. Au-delà, ou si vous voulez optimiser fortement (rémunération + dividendes, image pro pour clients/partenaires), la SASU à l’IS devient intéressante — mais elle coûte 1 500-2 500 €/an en gestion. Le pivot se fait généralement entre 80 000 € et 120 000 € de recettes annuelles, selon votre situation perso.
Faut-il déclarer les payouts sur la 2042-C-PRO en BNC ou en BIC ?
BNC. Le prop trading est une activité de prestation intellectuelle (analyse de marché, prise de décision, exécution), pas une activité commerciale d’achat-revente. Les bénéfices non commerciaux sont la bonne catégorie. Vous reportez sur la 2042-C-PRO, cadre BNC, en micro ou en déclaration contrôlée selon votre régime.
Comment justifier mes payouts en cas de contrôle fiscal ?
Les justificatifs acceptés : captures d’écran datées du dashboard TickWise montrant la demande de payout, e-mails de confirmation, relevés Wise/Deel/Payoneer ou bancaires montrant la réception, et capture du taux de change appliqué le jour J. Conservez tout pendant 6 ans minimum. Une convention de nommage rigoureuse facilite drastiquement la recherche le jour où on vous demande des preuves.
Les frais de formation trading sont-ils déductibles ?
Au régime réel, oui — si la formation est en lien direct avec votre activité (analyse technique, gestion du risque, psychologie du trading) et qu’elle a une facture en bonne et due forme. Les formations généralistes type « comment devenir millionnaire en 30 jours » sont risquées en cas de contrôle. Préférez les organismes reconnus avec numéro Datadock ou Qualiopi quand c’est possible. Au micro-BNC, l’abattement 34% couvre ces dépenses sans déduction supplémentaire.
Un Parcours Simple vers le Trading Financé
Évaluation
Choisissez votre plan — Starter, Pro ou Expert. L’Évaluation démarre à 0 $, dans un environnement simulé.
Préparation
Un capital simulé de 2 500 $, 5 000 $ ou 10 000 $, pour vous préparer aux conditions du compte Broker.
Destination : le compte Broker — des payouts à la demande, sans nombre minimum de jours de trading avant une demande.
Pour aller plus loin sur le pilier opérationnel qui complète tout système comptable solide, pensez à tenir un journal de trades rigoureux en parallèle de votre tableur. Le journal piste vos décisions, le tableur piste l’argent. Les deux ensemble, c’est l’écosystème complet du prop trader sérieux.
🚀 Démarrer Votre Parcours TickWise →
⚠️ Avertissement : Cet article ne constitue pas un conseil fiscal, comptable ou juridique. Les informations sont fournies à titre indicatif et général. Les seuils, régimes et obligations évoluent chaque année — vérifiez toujours auprès d’un expert-comptable ou conseiller fiscal qualifié pour votre situation personnelle. Données à jour en 2026, sous réserve de modifications législatives. Le trading comporte un risque significatif de perte en capital.