


Trader avec son Argent ou avec celui d’une Prop Firm ?
Capital, exposition au risque, fiscalité, charge mentale : la comparaison sans détour entre un compte personnel et un compte financé.
Sommaire
Pendant des années, le seul chemin pour un trader indépendant consistait à ouvrir un compte personnel, déposer une partie de son épargne, puis prier pour ne pas voir son capital fondre avant d’avoir trouvé son edge. Ce modèle existe toujours — et il fonctionne pour certains. Mais une alternative s’est imposée : le compte financé proposé par les prop firms, qui sépare la compétence de la mise initiale.
L’idée est simple. Vous prouvez votre capacité à respecter un cadre de risque pendant une évaluation. La prop firm vous alloue ensuite un capital pour trader, et vous partagez les profits. Pas de capital personnel à risquer pour grandir ; une discipline imposée par les règles ; une montée en taille beaucoup plus rapide qu’avec un compte perso classique. Voyons concrètement pourquoi tant de traders français font la bascule.
📊 Découvrir le Compte Financé →
- Tradez avec le capital alloué par TickWise
- Payouts garantis
- Retraits illimités, à tout moment
Compte Personnel : Ce Que Cela Signifie Vraiment
Un compte personnel — qu’il soit ouvert chez un broker futures comme Interactive Brokers, AMP Futures ou TradeStation, ou chez un broker CFD — est un compte que vous alimentez avec votre propre argent. Vous déposez 5 000 €, 20 000 € ou 100 000 €, et c’est ce capital que vous mettez en jeu chaque fois que vous cliquez sur « achat » ou « vente ». Tous les profits sont à vous, mais toutes les pertes le sont également.
La structure paraît simple jusqu’à ce que vous regardiez les conséquences pratiques :
Réalités d’un compte personnel
- Le capital initial vient de votre épargne (et donc de vos économies réelles)
- Une perte sèche affecte directement votre patrimoine
- La taille de position est plafonnée par le capital disponible
- Aucune contrainte externe : la discipline dépend uniquement de vous
- La fiscalité s’applique sur les gains nets selon votre régime
Ce modèle a un mérite incontestable : la liberté. Pas de règle de drawdown imposée, pas de cible de profit, pas de minimum de jours tradés. Vous décidez de tout. Le revers, lui, est connu de quiconque a déjà tradé avec son propre capital : la charge psychologique est brutale. Chaque tick contre vous représente votre argent. Cette pression altère le jugement, pousse à couper les positions gagnantes trop tôt et à tenir les perdantes trop longtemps.
📌 À retenir : Un compte personnel ne vous oblige à rien — et c’est précisément ce qui le rend dangereux pour les traders sans cadre de risque rigoureux. Sans règles externes, beaucoup de traders dérivent vers le sur-trading, le martingale et la prise de risque excessive après une série perdante.
Compte Financé : La Promesse et la Réalité
Un compte financé est un compte alimenté par une prop firm, sur lequel vous tradez selon des règles définies. Le capital ne vient pas de votre poche — il est alloué par la firme une fois l’évaluation passée. Les profits sont partagés selon un pourcentage (souvent 80/20 ou 90/10 en faveur du trader), et les pertes sont absorbées par la firme tant que vous respectez le cadre de risque.
La promesse est attirante : trader sans risquer son épargne. La réalité est plus nuancée. Toutes les prop firms ne se valent pas, et la qualité du compte financé dépend de plusieurs critères techniques :
| Critère | Bonne prop firm | Prop firm douteuse |
|---|---|---|
| Type de capital | Capital réel alloué sur le marché | Compte simulé, payouts payés sur la trésorerie de la firme |
| Frais | Paiement unique, pas d’abonnement | Abonnement mensuel, frais d’activation cachés |
| Payouts | Garantis et illimités | Refus fréquents, fenêtres de retrait restrictives |
| Contrats | Identiques en évaluation et financé | Réduits une fois financé |
Le critère le plus important est sans doute le premier. Une prop firm qui alloue du capital réel sur les marchés (typiquement les futures CME) génère ses profits avec ceux du trader. Une prop firm qui reste en environnement simulé génère ses profits sur les frais d’évaluation, et paie les payouts depuis sa propre trésorerie — un modèle structurellement fragile que nous avons détaillé dans notre comparatif capital réel versus simulation.
💡 Précision importante : Une prop firm sérieuse prend également une part du profit (split). La différence avec une firme douteuse n’est pas l’existence du split — c’est sa justification. Quand le trade génère un gain réel sur le marché, le split est légitime. Quand le trade ne touche jamais un vrai marché, le split devient une simple ponction sur les frais payés par les autres traders.
Capital Disponible et Puissance de Trading
C’est probablement la différence la plus visible. Sur un compte personnel, votre capital est ce que vous avez déposé. Si vous avez 10 000 € sur le compte, votre puissance de feu est limitée par cette somme — typiquement 1 à 3 contrats E-mini selon votre courtier et la marge intraday qu’il accorde.
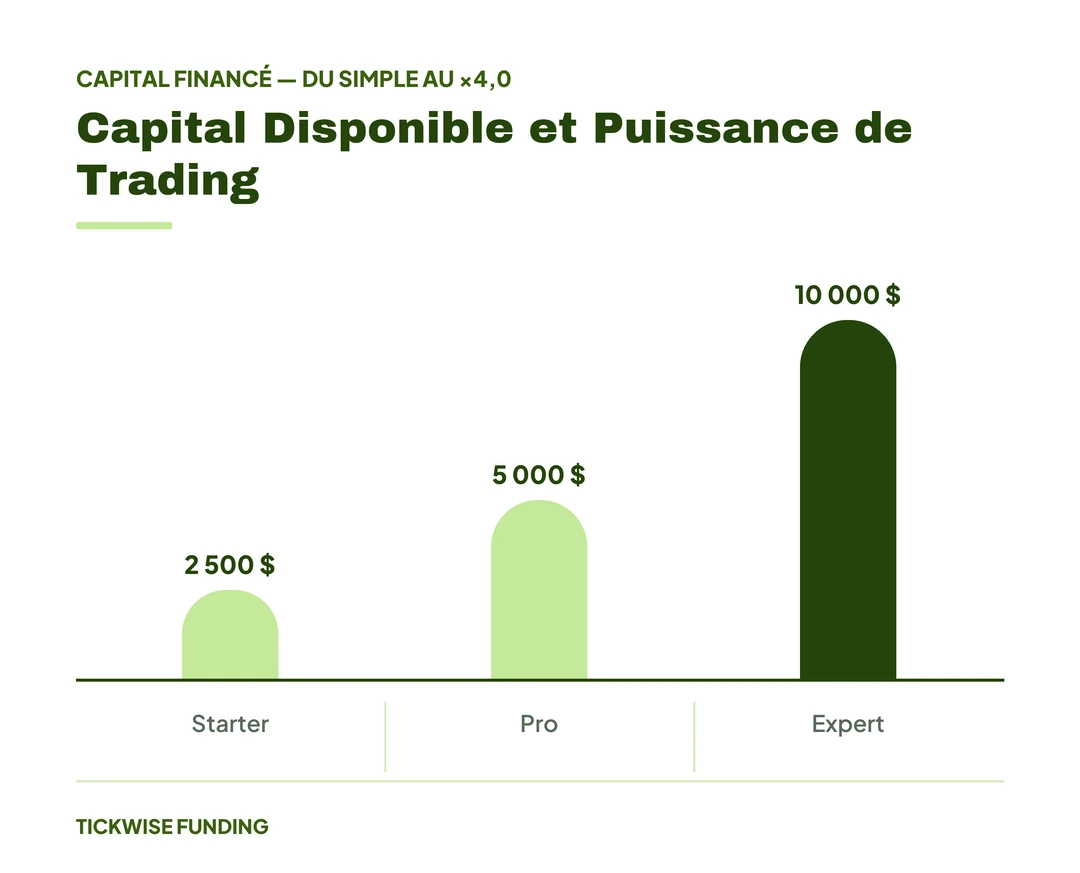
Sur un compte financé, la prop firm vous donne accès à une puissance de trading plus importante dès le premier jour. Voici la grille TickWise pour bien visualiser :
| Plan | Capital évaluation | Capital financé | Contrats (eval & financé) | Frais |
|---|---|---|---|---|
| Starter | Aucune taille de compte à valider — objectif +2 500 $ | 2 500 $ | 3 | 190 $ unique |
| Pro | Aucune taille de compte à valider — objectif +5 000 $ | 5 000 $ | 6 | 290 $ unique |
| Expert | Aucune taille de compte à valider — objectif +10 000 $ | 10 000 $ | 10 | 490 $ unique |
📌 Clarification clé : L’Évaluation démarre à 0 $ et ne valide aucune taille de compte ; le compte financé démarre à 2 500 $, 5 000 $ ou 10 000 $ selon le plan. L’important est ailleurs : le nombre de contrats reste identique à chaque étape, de l’Évaluation au compte financé. Trois contrats sur l’Évaluation Starter, trois contrats sur le compte financé. Le trade que vous prenez pour passer l’Évaluation est le même trade que vous pouvez prendre une fois financé. Même puissance de trading, mais cette fois sur le marché réel.
Ce point est rare dans l’industrie. La plupart des prop firms réduisent le nombre de contrats au moment où vous passez en compte financé : six contrats pendant l’évaluation, deux contrats une fois financé. Le trader doit alors réapprendre à trader avec une exposition moindre — ce qui invalide une partie du travail technique fait pendant l’évaluation. Chez TickWise, la continuité est totale.
Risque, Perte Maximale et Charge Mentale
Sur un compte personnel, la perte maximale est, théoriquement, votre dépôt entier. En pratique, la plupart des traders mettent en place leurs propres garde-fous (stop-loss par position, perte journalière maximale auto-imposée). Le problème : ces garde-fous sont aussi solides que la discipline du trader. Sous pression, après trois pertes consécutives, beaucoup les ignorent. Résultat : les drawdowns sur compte personnel peuvent être catastrophiques.
Sur un compte financé, la perte maximale est imposée par la plateforme. Chez TickWise, l’une de ces contraintes est la balance minimale suiveuse plafonnée du compte Broker : sur un Starter, le plancher démarre à 1 000 $, il monte avec vos gains réalisés et ne redescend jamais, puis il cesse de monter dès qu’il atteint 2 500 $, le capital du compte, et s’y fige définitivement — ce plafonnement nous permet de protéger le capital mis à disposition. Toucher ce plancher clôture le compte. Cette contrainte ressemble à une limitation — c’est en réalité un avantage psychologique majeur.
🟢 Compte financé
- Perte maximale plafonnée par les règles
- Discipline imposée par la plateforme
- Aucun risque sur le patrimoine personnel
- Frais d’évaluation = perte maximale réelle
- Permet de tester des tailles plus grandes sereinement
Compte personnel
- Perte théorique = dépôt total
- Discipline 100 % auto-imposée
- Une mauvaise séance touche votre épargne
- Risque de « revenge trading » amplifié
- Pression psychologique constante
La charge mentale change complètement. Sur un compte financé, la pire chose qui puisse arriver est de perdre les 190 $ ou 290 $ payés pour l’évaluation. C’est un risque borné, calculé d’avance. Sur un compte personnel, la pire chose qui puisse arriver est de devoir expliquer à votre partenaire que les économies du trimestre viennent de disparaître sur un trade USD/JPY mal placé. Ces deux contextes psychologiques produisent deux traders très différents — même si la personne derrière l’écran est la même.
Les régulateurs européens (AMF en France, ESMA au niveau européen) rappellent régulièrement qu’une majorité de particuliers perdent de l’argent sur les produits à effet de levier : c’est toute la difficulté du trading sur compte personnel. Le compte financé ne supprime pas la difficulté — il la transforme en risque borné, défini d’avance, et impossible à dépasser dans un moment de faiblesse.
Frais, Fiscalité et Flux Financiers
Sur un compte personnel, vous payez les frais classiques d’un broker : commissions par contrat, frais de change, abonnements aux flux de données, parfois des frais de financement nocturne sur les CFDs. Pas d’abonnement mensuel à la plateforme elle-même (sauf cas particuliers). Côté fiscalité française, les gains sont imposés selon votre régime — généralement le PFU à 30 % pour les particuliers, ou intégrés au résultat professionnel si vous tradez en société.
Sur un compte financé, le schéma est différent :
Flux financiers d’un compte financé
- Frais d’évaluation — Paiement initial, unique chez TickWise (190 $ / 290 $ / 490 $)
- Frais de plateforme — Plateforme de trading, données de marché (selon le broker)
- Payouts — Versements réguliers de votre part des profits
- Pas d’abonnement — Chez TickWise, aucune redevance mensuelle, pas de frais d’activation surprise
Côté fiscalité, les payouts reçus d’une prop firm sont considérés comme des revenus professionnels par l’administration française. Ils s’intègrent à votre déclaration via votre statut juridique (micro-entreprise, EI au réel, EURL, SASU). Pour les détails complets, notre guide dédié à la fiscalité du prop trading en France couvre l’ensemble du sujet, y compris le formulaire 3916-bis pour les comptes à l’étranger.
Pourquoi les Traders Sérieux Migrent
Les motivations sont rarement uniques. La plupart des traders qui basculent du compte personnel vers le compte financé invoquent une combinaison des raisons suivantes.
Avantages du compte financé
- Capital alloué sans engager son épargne
- Risque borné aux frais d’évaluation
- Discipline structurée par les règles
- Montée en taille rapide après une passe
- Charge psychologique allégée
- Payouts réguliers et structurés
- Compatible avec une activité salariée parallèle
Limites à connaître
- Profit split (une part des profits revient à la firme)
- Règles à respecter (limites de perte, jours minimaux de trading)
- Évaluation à passer avant d’accéder au capital
- Choix de la firme déterminant pour la qualité
- Pas de leverage extrême comme sur certains brokers retail
Le profit split mérite une mention particulière. Sur un compte personnel, vous gardez 100 % des profits. Sur un compte financé, vous n’en gardez qu’une partie, selon le partage prévu par la firme. Sur le papier, le compte personnel paraît plus avantageux. En pratique, les deux modèles ne se comparent plus taille pour taille : l’Évaluation ne valide aucune taille de compte, et le chiffre réellement comparable est le nombre de contrats que vous pouvez engager — 3 sur un Starter, 6 sur un Pro, 10 sur un Expert, partout, en Évaluation comme une fois financé. C’est ce nombre-là qu’il faut mettre en regard de ce que votre propre capital vous permettrait de supporter.
Questions Fréquentes
Faut-il abandonner totalement son compte personnel ?
Non, et la plupart des traders professionnels combinent les deux. Le compte personnel reste pertinent pour de l’investissement long terme (actions, ETF, obligations) où la fiscalité du PEA et la fiscalité réduite de l’imposition au PFU s’appliquent. Le compte financé est utilisé pour le trading actif intraday futures, où le levier et la rapidité d’exécution justifient la structure prop firm.
Combien de temps pour passer une évaluation TickWise ?
Cela dépend du trader et des conditions de marché. Le minimum chez TickWise est de 10 jours de trading en Évaluation, puis de 5 jours de trading en Préparation avant l’accès au compte financé.
Que se passe-t-il si je rate mon évaluation ?
Si le solde touche le plancher, le compte est clôturé. Vous pouvez alors acheter un nouveau challenge et recommencer le processus — sans abonnement, sans frais d’activation surprise. Pas de prélèvement automatique, pas de réabonnement à oublier.
Le compte financé est-il adapté à un débutant ?
Pas dans les premiers mois. Un débutant doit d’abord apprendre les bases sur compte démo, puis sur petit compte personnel pour ressentir la pression psychologique du capital réel. Une fois qu’il a un edge mesurable et une discipline solide, le compte financé devient un excellent moyen de scaler sans risquer son épargne. Considérez l’évaluation comme un examen final, pas comme un cours d’introduction.
Un Parcours Simple vers le Trading Financé
Évaluation
Choisissez votre plan — Starter, Pro ou Expert. L’Évaluation démarre à 0 $, dans un environnement simulé.
Préparation
Un capital simulé de 2 500 $, 5 000 $ ou 10 000 $, pour vous préparer aux conditions du compte Broker.
Destination : le compte Broker — des payouts à la demande, sans nombre minimum de jours de trading avant une demande.
🚀 Lancez Votre Évaluation TickWise →
⚠️ Avertissement sur les risques : Le trading de futures comporte un risque important de perte et n’est pas adapté à tous les investisseurs. Les performances passées ne préjugent pas des performances futures. Ne tradez qu’avec un capital que vous pouvez vous permettre de perdre. Cet article a une vocation purement informative et ne constitue pas un conseil en investissement.