


Deux Positions, Un Seul Risque — ou Deux Fois le Même
Ajouter un contrat ne diversifie pas automatiquement. Sur un compte à limite unique, la corrélation transforme la diversification en concentration.
Rédaction assistée par IA
Sommaire
Vous avez trois positions ouvertes : un contrat sur l’indice, un sur l’énergie, un sur les métaux. Sur le papier, votre risque est réparti sur trois marchés différents. Dans les faits, une seule statistique macroéconomique publiée à 14h30 peut faire bouger les trois dans la même direction, contre vous, et déclencher votre limite de perte journalière en quelques minutes.
C’est le piège le plus coûteux du trading multi-contrats en compte financé : la diversification apparente. Un compte personnel absorbe une mauvaise journée et repart le lendemain. Un compte d’évaluation, non — il est encadré notamment par une limite de perte journalière et par un plancher qui suit le plus-haut atteint par votre solde réalisé. Cet article explique comment mesurer votre exposition réelle, et comment trader plusieurs contrats sans multiplier votre risque par le nombre de tickers ouverts. Si vous n’avez pas encore lu notre comparaison ES ou NQ pendant un challenge, elle constitue un bon préalable.
📊 Découvrir les plans TickWise →
- Tradez avec le capital alloué par TickWise
- Payouts garantis
- Retraits illimités, à tout moment
Le problème que personne ne voit venir
La corrélation mesure à quel point deux instruments se déplacent ensemble. Deux contrats parfaitement corrélés montent et descendent en même temps ; deux contrats inversement corrélés font l’inverse ; deux contrats indépendants n’ont aucun rapport statistique. Jusque-là, rien de nouveau.
Ce qui change tout en prop firm, c’est le cadre : vos positions ne sont pas jugées séparément. Elles sont additionnées sur un seul compte, comparé à une seule limite de perte journalière et à un seul plancher. Deux trades qui perdent 400 $ chacun ne sont pas deux petites erreurs indépendantes — ce sont 800 $ retirés de la même enveloppe. Une précision utile chez TickWise : la violation du plancher se juge uniquement sur le solde réalisé, une position ouverte qui passe sous le plancher ne déclenche rien, et il n’y a aucun contrôle intraday.
| Plan | Contrats | Perte journalière max (Évaluation) | Balance minimale suiveuse — écart de départ (Évaluation) |
|---|---|---|---|
| Starter — 190 $ | 3 | 500 $ | 1 500 $ |
| Pro — 290 $ | 6 | 1 000 $ | 3 000 $ |
| Expert — 490 $ | 10 | 2 000 $ | 6 000 $ |
Ces trois écarts sont des écarts de départ, en phase d’Évaluation : le plancher suit le plus-haut atteint par votre solde réalisé et ne redescend jamais. Dès que votre solde redescend, l’écart qui vous sépare du plancher n’est donc plus celui du tableau. La limite de perte journalière indiquée est celle de l’Évaluation.
Notez que le nombre de contrats est identique en Évaluation, en Préparation et sur le compte financé. Votre pouvoir de trading ne diminue donc pas une fois financé : les habitudes de répartition que vous prenez pendant l’évaluation restent exactement les bonnes ensuite. Raison de plus pour les construire correctement dès le premier jour.
🚨 Point critique : l’allocation de contrats est un budget global, pas un budget par instrument. Sur un plan Pro, six contrats répartis en trois ES et trois NQ ne représentent pas « deux petites positions ». Face à un choc de marché commun aux deux indices, cela représente une seule grosse position sur le risque actions américain.
Les grands blocs corrélés du marché futures
Il n’est pas nécessaire de calculer un coefficient pour commencer à raisonner correctement. Le marché des futures CME s’organise en familles économiques qui réagissent aux mêmes facteurs. Traiter deux contrats d’une même famille comme deux idées distinctes est presque toujours une erreur.
| Bloc | Contrats principaux | Facteur commun dominant |
|---|---|---|
| Indices actions US | ES, NQ, YM, RTY | Taux directeurs, résultats d’entreprises, appétit pour le risque |
| Métaux précieux | GC (or), SI (argent) | Dollar américain, taux réels, aversion au risque |
| Énergie | CL (pétrole), NG (gaz naturel) | Offre et demande physique, géopolitique, stocks hebdomadaires |
| Taux d’intérêt | ZB, ZN | Politique monétaire, inflation anticipée |
À l’intérieur d’un même bloc, la corrélation est structurelle : elle vient de la nature du sous-jacent, pas d’une coïncidence statistique. ES et NQ partagent l’essentiel de leurs plus grandes capitalisations ; leurs mouvements se ressemblent par construction. GC et SI répondent aux mêmes forces monétaires, avec une amplitude plus nerveuse sur l’argent.
Entre les blocs, en revanche, la relation n’est pas stable. Les actions et les obligations peuvent évoluer en sens inverse pendant des mois, puis chuter ensemble lors d’un choc d’inflation. L’or peut jouer le rôle de valeur refuge un jour, puis suivre le mouvement général de liquidation le lendemain. C’est précisément parce que ces relations changent qu’il ne faut jamais les traiter comme une couverture acquise. Si vous tradez les métaux depuis l’Europe, notre guide sur le trading du Gold Futures (GC) détaille les horaires et les pièges spécifiques à ce contrat.
ℹ️ Le saviez-vous ? Une corrélation observée sur des données journalières ne dit presque rien de ce qui se passe en intraday. Deux contrats peuvent afficher une relation faible sur les clôtures quotidiennes et pourtant bouger ensemble, tick par tick, pendant les trente minutes qui suivent une publication macroéconomique. Pour un day trader financé, c’est cette fenêtre-là qui compte.
Traduire la corrélation en dollars : la seule méthode fiable
Oubliez les coefficients pour un instant. La question opérationnelle est simple : si mes deux positions perdent en même temps, combien est-ce que je perds ? Ce chiffre, vous pouvez le calculer avant même d’entrer, et c’est le seul qui compte face à une limite journalière.
Prenons un exemple sur le plan Pro (six contrats, limite journalière de 1 000 $). Un trader place trois ES avec un stop de 4 points, et trois NQ avec un stop de 10 points.
| Position | Valeur du point | Exposition | Stop | Risque en dollars |
|---|---|---|---|---|
| 3 ES | 50 $ | 150 $ / point | 4 points | 600 $ |
| 3 NQ | 20 $ | 60 $ / point | 10 points | 600 $ |
| Total si les deux stops sautent | — | — | — | 1 200 $ |
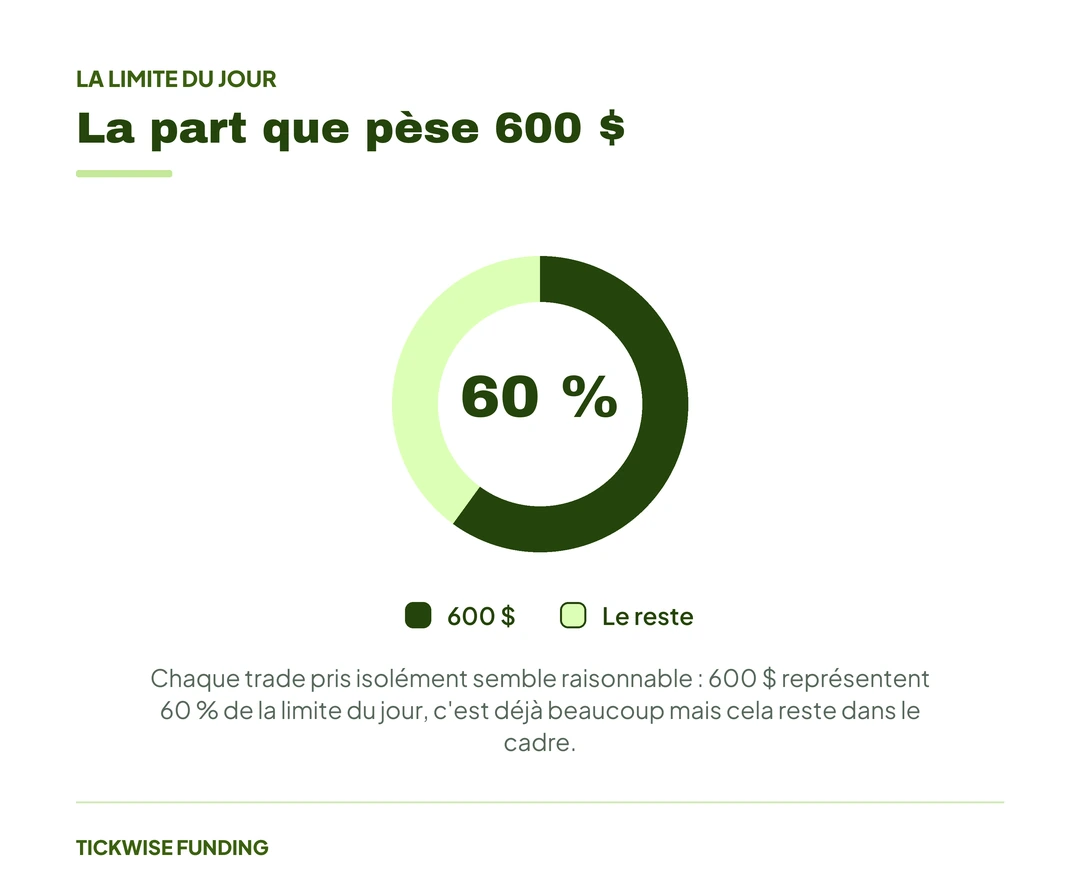
Chaque trade pris isolément semble raisonnable : 600 $ représentent 60 % de la limite du jour, c’est déjà beaucoup mais cela reste dans le cadre. Ensemble, ils dépassent la limite de 200 $. Et comme ES et NQ appartiennent au même bloc, le scénario « les deux stops sautent » n’est pas un cas extrême : c’est le scénario le plus probable si le marché part dans le mauvais sens.
💡 Conseil de pro : additionnez toujours le risque en dollars de toutes les positions d’un même bloc avant d’entrer, et comparez ce total à un tiers de votre limite journalière — pas à la limite entière. Sur un plan Pro, cela signifie un risque agrégé cible d’environ 330 $ pour l’ensemble de vos positions actions, pas par position. La méthode complète de calcul de taille de position reprend cette logique pas à pas.
Le même raisonnement s’applique au plancher, avec une nuance qui aggrave le problème : chez TickWise, la balance minimale suiveuse suit le plus-haut atteint par votre solde réalisé et ne redescend jamais. Deux positions corrélées que vous clôturez ensemble en gain font monter votre plancher deux fois plus vite, et ce plancher reste où il est au retournement suivant. Le principe est proche de celui décrit dans notre article sur les limites à connaître sur un compte financé, amplifié par la corrélation.
Le faux hedge : long ES contre short NQ
L’idée revient sans arrêt : « je me couvre en étant acheteur sur l’un et vendeur sur l’autre ». C’est séduisant, et c’est presque toujours une mauvaise affaire dans le cadre d’une évaluation.
D’abord parce que ce n’est pas une couverture, mais une position sur l’écart entre deux indices. Vous ne réduisez pas votre risque directionnel : vous le remplacez par un pari sur la surperformance de la technologie contre le marché large. C’est une stratégie légitime, mais elle demande une thèse, un dimensionnement en dollars et non en nombre de contrats, et une tolérance à des écarts qui peuvent rester défavorables longtemps.
Ensuite parce que le coût est double. Deux positions signifient deux allers-retours de commissions, deux spreads d’exécution à franchir, et surtout deux fois votre allocation de contrats immobilisée. Sur un plan Starter, une position « couverte » consomme la totalité de vos trois contrats pour une exposition nette faible : vous payez le prix d’une grosse position pour la performance d’une petite.
Ce qui fonctionne réellement
- Réduire la taille au lieu d’ajouter une position opposée
- Sortir totalement quand la thèse ne tient plus
- Étaler les entrées avec des micro-contrats sur un seul instrument
- Choisir un seul bloc par séance et s’y tenir
Ce qui coûte des comptes
- Ouvrir une position inverse pour éviter de couper une perte
- Considérer ES + NQ comme deux idées indépendantes
- Empiler des contrats de blocs différents avant une annonce macro
- Mesurer son risque en nombre de contrats plutôt qu’en dollars
Le hedge défensif cache souvent un problème de discipline plutôt qu’un problème de marché. Ouvrir une position inverse pour ne pas assumer une perte, c’est reporter la décision en payant deux fois. Nos cinq erreurs qui font perdre un compte financé reviennent en détail sur ce réflexe.
Construire un plan multi-contrats sous une limite unique
Trader plusieurs marchés reste parfaitement possible en compte financé. Cela demande simplement de raisonner en budget de risque global plutôt qu’en trades indépendants. Voici une architecture qui tient la route.
Définissez un budget de risque quotidien
Fixez un montant maximum en dollars pour l’ensemble de la journée. En Évaluation, gardez-le nettement sous la limite de perte journalière : un tiers de cette limite est un point de départ sain, soit 165 $ sur Starter, 330 $ sur Pro, 660 $ sur Expert.
Classez chaque contrat dans son bloc
Indices, métaux, énergie, taux. Toutes les positions d’un même bloc partagent une seule enveloppe de risque, jamais une enveloppe chacune.
Limitez-vous à un bloc actif à la fois
Une seule famille économique ouverte simultanément. Si vous voulez passer des indices à l’énergie, fermez d’abord. Cette règle simple élimine la majorité des accidents de corrélation.
Recalculez avant chaque ajout
Avant d’ajouter un contrat, additionnez le risque en dollars de tout ce qui est déjà ouvert. Si le total dépasse le budget, l’ajout n’a pas lieu — quelle que soit la qualité du setup.
Mesurez vos propres corrélations
Sur vos trente dernières séances, notez les jours où plusieurs positions ont perdu ensemble. Vos données valent mieux qu’un coefficient théorique lu quelque part.
✅ À retenir : la diversification n’existe que si les pertes ne surviennent pas au même moment. Tant que vos positions dépendent du même facteur, vous n’avez pas plusieurs trades — vous avez un seul trade en plusieurs morceaux. Les règles d’or de la gestion du risque en prop trading partent toutes de ce constat.
Une fois financé chez TickWise, le règlement tient en quatre règles claires : parmi elles, toutes les positions doivent être fermées avant 17 h, heure de l’Est, et le compte Broker porte une balance minimale suiveuse plafonnée. Aucun cadre extérieur ne remplace pour autant votre propre lecture de la corrélation : quatre positions corrélées reviennent à en ouvrir une très grosse, et c’est à vous de le voir.
Questions fréquentes
Faut-il calculer un coefficient de corrélation pour trader correctement ?
Non, ce n’est pas indispensable. Classer vos contrats par bloc économique et additionner votre risque en dollars couvre l’essentiel du problème. Le coefficient devient utile si vous construisez des stratégies de spread, mais il reste instable et ne remplace jamais le calcul d’exposition en dollars.
Puis-je ouvrir plusieurs positions en même temps sur un compte TickWise ?
Vous disposez d’une allocation de contrats — 3 sur Starter, 6 sur Pro, 10 sur Expert — que vous répartissez comme vous le souhaitez. Cette allocation est identique en évaluation et une fois financé. Pour les modalités précises, renseignez-vous sur le site TickWise.
Les micro-contrats aident-ils à gérer la corrélation ?
Oui, considérablement. Ils permettent de répartir une même idée sur plusieurs entrées ou de garder une exposition résiduelle sans engager tout le budget de risque. Ils ne suppriment pas la corrélation, mais ils rendent le dimensionnement beaucoup plus fin.
La corrélation change-t-elle selon les heures de la séance ?
Nettement. Pendant la session européenne, les volumes sur les indices américains sont plus faibles et les relations plus erratiques. À l’ouverture des marchés américains et lors des publications macroéconomiques, les corrélations à l’intérieur d’un même bloc se resserrent fortement. C’est le moment où le risque agrégé est le plus élevé.
Un Parcours Simple vers le Trading Financé
Évaluation
Choisissez votre plan — Starter, Pro ou Expert. L’Évaluation démarre à 0 $, dans un environnement simulé.
Préparation
Un capital simulé de 2 500 $, 5 000 $ ou 10 000 $, pour vous préparer aux conditions du compte Broker.
Destination : le compte Broker — des payouts à la demande, sans nombre minimum de jours de trading avant une demande.
🚀 Soyez financé avec TickWise →
⚠️ Avertissement : Le trading de futures comporte un risque substantiel de perte et ne convient pas à tous les investisseurs. Les performances passées ne préjugent pas des performances futures. Ne tradez qu’avec du capital que vous pouvez vous permettre de perdre. Les informations de cet article sont fournies à titre éducatif et ne constituent pas un conseil financier. TickWise Funding fournit du capital alloué via un processus d’évaluation structuré.